Warum die #AtlanticCityPropertyTaxProtests für alle Hausbesitzer wichtig sind
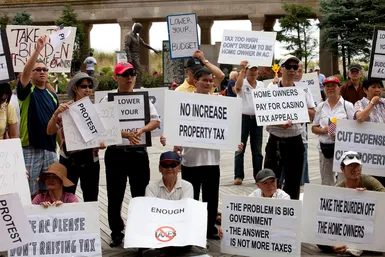
Die Bilder wütender Anwohner auf den Straßen von Atlantic City im Jahr 2014 waren mehr als nur eine historische Fußnote. Dies ist eine deutliche Erinnerung daran, wie brüchig die Beziehung zwischen Hausbesitzern und Kommunen werden kann, wenn die Grundsteuern steigen. Das Verständnis der Mechanismen dieser Abgabe ist für jeden, der klügere Finanzentscheidungen treffen möchte, nicht mehr optional. Das ist wichtig.
Die Grundsteuer wird hauptsächlich auf Grundstücke und Gebäude erhoben. Allerdings können Definitionen schnell verwirrend werden. In den Vereinigten Staaten ist diese Steuer in der Regel nicht auf Immobilien beschränkt, sondern umfasst auch Geschäftsausstattung, landwirtschaftliches Inventar, Kraftfahrzeuge, Schmuck und Möbel. Einige Rechtsordnungen decken auch immaterielle Vermögenswerte wie Anleihen, Hypotheken und Eigenkapital ab.
Dies ist eine Falle, die viele Menschen fängt. Die Steuer wird auf der Grundlage des Bruttowerts berechnet. Es ignoriert Schulden. Wenn Sie ein Haus im Wert von 500.000 US-Dollar besitzen und eine Hypothek in Höhe von 450.000 US-Dollar haben, kümmert sich die Steuerbehörde nicht um Ihre Zahlungsfähigkeit. Sie konzentrieren sich auf den Bruttowert der Vermögenswerte. Dies ist ein wichtiger Unterschied für jeden, der sich Gedanken über sein Vermögen und seine tatsächliche Steuerschuld macht.
Nicht alles ist Grundsteuer
Es ist wichtig zu unterscheiden, was „keine“ Grundsteuer ist. Bei der Übertragung von Eigentum durch Verkauf, Schenkung oder Erbschaft handelt es sich um verschiedene Arten von Steuern. Bei Sonderveranlagungen für öffentliche Verbesserungen handelt es sich um Zahlungen für bestimmte Dienstleistungen und nicht um allgemeine Steuern. Einige Einkommenssteuern, die sich auf den Ertrag des Grundstücks beziehen, sind ebenfalls nicht in den normalen Grundsteuern enthalten.
Verwirrung kann zu einer schlechten Finanzplanung führen. Sie können sich die Gebühren, die Sie beim Abschluss zahlen, als wiederkehrende Grundsteuer vorstellen. Das ist nicht wahr. Wenn Sie die Unterschiede verstehen, können Sie Ihre jährlichen Cashflow-Verpflichtungen genauer vorhersagen.
Wie bestimmt die Beurteilung die Belastung?
Umfang und Steuersatz der Grundsteuer sind regional sehr unterschiedlich. Dieser Unterschied hängt vom rechtlichen Rahmen, der Verwaltungskapazität und den Traditionen ab. Der unmittelbarste Faktor für den einzelnen Hausbesitzer ist jedoch die Klassifizierung der Immobilie.
Kommunalverwaltungen nutzen häufig die Klassifizierung, um die effektiven Belastungen anzupassen. Ein Teil des Wertes von Maschinen, Wäldern, Minen und Wertpapieren kann weggelassen werden. Für bestimmte Arten von Immobilien können niedrigere Preise gelten. Aus diesem Grund können für zwei Häuser in derselben Straße sehr unterschiedliche Steuern gelten. Abhängig von der Art der Immobilie kann es sich bei einer der Immobilien um eine gewerblich genutzte Immobilie handeln oder der Eigentümer hat die Beurteilung erfolgreich angefochten.
In einfachen Bauerngemeinden sind die Grundsteuern möglicherweise eng an Leistungen aus öffentlichen Dienstleistungen gebunden. Je mehr Eigentum Sie besitzen, desto mehr profitieren Sie vom Straßen-, Schul- und Polizeischutz. In komplexen Industriegesellschaften ist diese Verbindung unterbrochen. Ihre Steuerrechnung spiegelt Ihren geschätzten Wert wider, jedoch nicht unbedingt die öffentliche Dienstleistung, die Sie in Anspruch nehmen.
Die Umsatzrealität
In den meisten Bundesstaaten gehen die Einnahmen aus der Grundsteuer an die Kommunal- oder Landesregierungen und nicht an die Staatskasse. In den Vereinigten Staaten beträgt diese Steuer etwa die Hälfte aller Einnahmen der Kommunalverwaltung. Es ist das Lebenselixier kommunaler Dienstleistungen.
Dadurch entsteht Spannung. Kommunen brauchen Einnahmen. Hausbesitzer brauchen Bezahlbarkeit. Wenn die geschätzten Werte nicht mit dem Preisniveau Schritt halten, bleiben die Einnahmen hinter dem Wachstum des Volkseinkommens zurück. Computergestützte Bewertungssysteme können helfen, diese Lücke zu schließen, doch in vielen Bereichen bleiben Herausforderungen bestehen.
Auch Inkassokosten sind ein versteckter Faktor. In Griechenland beispielsweise machen die Grundsteuern weniger als 0,5 % aller Steuereinnahmen aus, verschlingen aber mehr als 1 % der Steuerverwaltungskosten. Diese Ineffizienz muss irgendwo herkommen. Dies bedeutet in der Regel einen höheren Steuersatz für Steuerzahler oder geringere Leistungen in anderen Bereichen.
Historischer Übergang von Land zu Wert
Die Geschichte der Grundsteuer ist eine Geschichte der Versuche, gerechte Bemessungsstandards zu finden. In der Antike wurden die Steuern auf der Grundlage der Fläche des Landes berechnet. Mittelalterliche Systeme nutzten oft die Bruttoproduktion oder das Jahreseinkommen der Immobilie. Später entstand das Konzept der „Zahlungsfähigkeit“, bei dem persönliches Eigentum mit immateriellem Reichtum vermischt wurde.
Persönliches Eigentum ist schwer zu identifizieren. Immaterielle Vermögenswerte können kaum besteuert werden, da sie leicht zu verbergen sind. Dies führte zur Abschaffung der „allgemeinen Grundsteuer“ in den Vereinigten Staaten.
In der Anfangszeit erhoben die Kolonien Neuenglands Steuern auf alle sichtbaren Besitztümer. Bis 1800 hatten einige Staaten „allgemeine Grundsteuergesetze“ erlassen. Mitte des 18. Jahrhunderts waren Grundsteuern die wichtigste Einnahmequelle für alle Staaten. Allerdings führt die Einbeziehung immaterieller Vermögenswerte zu einer Doppelbesteuerung. Eine Hypothek ist eine Forderung an einer Immobilie. Die Besteuerung von Grundstücken und Hypotheken ist ungerecht und leicht zu vermeiden.
Derzeit machen allein Immobilien den Großteil der US-amerikanischen Grundsteuerbemessungsgrundlage aus. Diese Berechnungen berücksichtigen nur sehr wenige immaterielle Vermögenswerte. Während diese Vereinfachung die Durchsetzungskosten senkt, verringert sie auch die Ressourcen der lokalen Regierung.
Staatliche vs. lokale Kontrolle
Grundsteuern sind in den Vereinigten Staaten eine wichtige Einnahmequelle für die Kommunalverwaltungen. Die Landesregierungen verließen sich stark darauf. Derzeit erhalten nur wenige Staaten mehr als einen geringen Betrag an Einnahmen aus dieser Quelle.
Der Staat bewertet jedoch weiterhin das Betriebseigentum von Eisenbahnen und Versorgungsunternehmen. Dadurch entsteht ein Patchwork-System. Einige Behörden bestehen darauf, dass der Staat die Grundsteuer übernimmt. Sie glauben, dass der Staat effektiver wirtschaften wird. Die Regierung möchte auch die Ungleichheit bei der Fähigkeit der Kommunen, Steuern zu erheben, beseitigen. Dies ist besonders wichtig für die Finanzierung öffentlicher Schulen, wo lokale Vermögenswerte über die Bildungsressourcen entscheiden.
Dieses strukturelle Ungleichgewicht ist beim Hauskauf wichtig. Lokale Steuersätze spiegeln nicht nur lokale Bedürfnisse wider. Dies spiegelt die mangelhafte Art und Weise wider, wie wir Bildung und Infrastruktur finanzieren. Bei den Protesten in Atlantic City geht es nicht nur um hohe Rechnungen. Dabei ging es um ein System, in dem die Last unverhältnismäßig auf diejenigen fällt, die es sich am wenigsten leisten können, und in dem Schulden und wirtschaftliche Anpassungsmechanismen langsam und unvollkommen sind.
Wenn Sie das nächste Mal eine Grundsteuerrechnung erhalten, achten Sie nicht auf den Gesamtbetrag. Schauen wir uns die Bewertungsmethode an. Schauen Sie sich die Ausnahmen an. Beachten Sie, dass dieses System darauf ausgelegt ist, den Gesamtwert und nicht das Nettovermögen zu besteuern. Diese Tatsache verändert Ihre Einstellung zu Hypotheken, Eigenkapital und langfristigen Wohnkosten. Die Debatte darüber, wer die Steuer erheben und wie sie berechnet werden soll, geht weiter. Die Auswirkungen auf Ihren Geldbeutel sind jedoch unmittelbar und unbestreitbar.
Wer leitet die Immobiliensteuerverwaltung?
Staatsbedienstete kontrollieren nahezu jede Phase der Immobiliensteuerverwaltung. Sie bestimmen, was steuerpflichtig ist, ermitteln seinen Wert, wenden Steuersätze an und kassieren das Geld. Wenn die Steuern dem Einkommen folgen, verschiebt sich der Fokus vom Kapitalwert hin zur realen Rendite der Immobilie. Allerdings ist die Bewertung immer noch eine Ermessenssache. Dies ist kein automatisches Nebenprodukt anderer Transaktionen wie der Gehaltsabrechnung oder des Einzelhandels. Da der Verkaufspreis manipuliert werden kann, um die Steuer zu senken, kann der gemeldete Marktpreis für einige Gutachter unzuverlässig werden.
Bewertungsmodell: Kapital, Markt, Miete
Drei Hauptansätze dominieren die moderne Beurteilung. Europäische Länder verlassen sich im Allgemeinen auf Kapitalwerte. Die Logik besteht darin, dass Sie den Kapitalwert schätzen können, indem Sie den Mietwert als Kapitalrendite betrachten. Die USA und viele europäische Länder haben derzeit Schwierigkeiten, faire Wertschätzungen zu finden. Asien konzentriert sich traditionell auf den Mietwert. In diesem Modell werden die Steuern auf der Grundlage der durchschnittlichen Bruttomieteinnahmen berechnet, die mit der Immobilie unter normalen Bedingungen erzielt werden. Einige asiatische Gerichtsbarkeiten wählen einen einfacheren und möglicherweise weniger fairen Weg. Wir berechnen einen Festbetrag anstelle der tatsächlichen Marktleistung der Maßeinheit des Landes.
Die physischen und datentechnischen Herausforderungen
Verwaltungsprobleme haben zwei Ursachen. Erstens: Definieren, was tatsächlich existiert. Wo liegen die Grenzen? Wie sieht das Gelände aus? Wie viele Maschinen sind im Bestand? Zweitens: Wert zuweisen. Dafür braucht es professionelles Personal. Erfordert Zugriff auf verschiedene Datenströme. Kommunalverwaltungen verfügen selten über die Kapazitäten, diesen Service in großem Umfang bereitzustellen.
Eine bessere Verwaltung der Grundsteuer erfordert eine genauere Kartierung. Zur genauen Beschreibung der Eigenschaften sind verbesserte Methoden erforderlich. Mehr Datenquellen und ausgefeiltere Bewertungstechniken wären sehr hilfreich. Die Berechnungen reichen von einfach bis komplex.
„Der durch den Zweck der Besteuerung ermittelte Wert ist keine Folge oder ein automatisches Nebenprodukt von Transaktionen, die zu anderen Zwecken durchgeführt werden.“
Bei einem Einfamilienhaus bietet der Verkauf ähnlicher Objekte (also vergleichbarer Objekte) eine solide Grundlage für die Bewertung. Büro- und Mehrfamilienhäuser werden nach ihrer Ertragsrendite bewertet. Einzigartige Eigenschaften erfordern unterschiedliche Ansätze. Fabrikgebäude und Sonderbauten, die integraler Bestandteil eines Unternehmens sind, sollten anhand der Reproduktionskosten bewertet werden. Dies bedeutet, dass die Kosten für die Vervielfältigung der Struktur abzüglich der Abschreibung geschätzt werden müssen. Die Bewertung der Aktien, Maschinen und Ausrüstungen eines Unternehmens hängt häufig von den Unternehmensunterlagen ab.
Die berufliche Lücke
Eine gute Beurteilung erfordert festes, professionelles Personal. Sie brauchen ein Vollzeitgehalt im Privatsektor. Sie müssen frei von politischem Druck sein. Solche Stäbe gibt es vielerorts so gut wie nicht. In den USA arbeiten Gutachter oft Teilzeit. Sie werden oft gewählt. Sie werden schlecht bezahlt. Ihnen mangelt es häufig an der heute als wesentlich erachteten Fachausbildung.
Unerfahrenheit wird mit Günstlingswirtschaft und Korruption in Verbindung gebracht. Dies geschieht auf der Ebene der Gutachter und in der Kommunalverwaltung. Den Mitarbeitern stehen nur wenige Ressourcen zur Verfügung, um alle Bewertungen auf dem neuesten Stand zu halten. Das Tempo des Neubaus übersteigt den Bewertungszyklus. Karten und Aufzeichnungen veralten schnell. Mit der neuesten Datenverarbeitungstechnologie konnte die Belastung zwar etwas verringert werden, der erforderliche Arbeitsaufwand übersteigt jedoch das, was die meisten Regierungen unterstützen können.
Attraktivität und Marktrealität
Die Steuerbemessungsgrundlage hängt von der Schätzung eines Beamten ab. Es gibt keinen freien Markttest wie die Umsatzsteuer. Es gibt keine Selbstauskunft wie bei der Einkommensteuer. Der Steuerzahler ist an der Festsetzung des Steuerbescheids nicht beteiligt. Kommunalverwaltungen bieten häufig ein Berufungsverfahren an. Die Ergebnisse sind oft bedeutungslos. Manche Steuerzahler kennen den Vorgang einfach nicht. Manche sind der Meinung, dass die potenziellen Einsparungen den Aufwand nicht wert sind.
Das Berufungsverfahren wird durch eine gängige Praxis erschwert. In den meisten Ländern werden Immobilien mit einem Bruchteil ihres aktuellen Marktwerts bewertet. Das Gesetz könnte eine 100-Prozent-Bewertung vorschreiben. Die Realität sieht anders aus. Diese unter dem Marktniveau liegenden Bewertungen werden durch höhere Steuersätze ausgeglichen. Sie kämpfen gegen ein System, das jeden unterschätzt, nicht nur sich selbst.
Nominalsteuersätze sind eine Lüge. Schätzwerte liegen oft unter dem Marktwert und vermitteln einen falschen Eindruck davon, was Eigentümer tatsächlich zahlen. Wer nur auf den angegebenen Tarif schaut, verkennt die tatsächliche Belastung.
Historisch gesehen war Mathe einfach. Die Einnahmen der Kommunalverwaltungen stammen fast ausschließlich aus der Grundsteuer. Die Berechnung ist einfach. Teilen Sie die geschätzten Ausgaben durch den geschätzten Gesamtwert. Nehmen wir an, die Stadt benötigt 400.000 US-Dollar für den Betrieb. Wenn der geschätzte Gesamtwert aller Immobilien 40 Millionen US-Dollar beträgt, beträgt der Steuersatz genau 1 %. direkt. Vorhersehbar.
Diese Zeiten sind vorbei.
Jetzt beginnen die Beamten mit den Einnahmen, die sie bei den aktuellen Steuersätzen erwarten. Dann fragen sie die Wähler, ob sie Steuererhöhungen zur Finanzierung der neuen Dienstleistungen genehmigen würden. Das ist eine politische Berechnung, keine mathematische Berechnung. Wenn Manager trotz steigender Nachfrage nach einer bestimmten Dienstleistung die allgemeinen Fondszinsen niedrig halten möchten, legen sie häufig „Sonderzinssätze“ fest. Auf diese Weise kann ein weit verbreiteter Wählerwiderstand vermieden werden, indem die Kosten von den Sonderbedürfnissen getrennt werden.
So ändern Sie die staatliche Grundsteuerpolitik
Die Regierungen der US-Bundesstaaten betrachten Grundsteuern traditionell als flexibles Instrument. Ihr Haupteinkommen beziehen sie aus anderen Steuerquellen. Reichen diese Mittel nicht aus, wird der Grundsteuersatz erhöht. Wenn es einen Überschuss gibt, wird dieser gesenkt.
Viele Staaten verfügen noch immer über diese verfassungsmäßige Autorität. Wenn Ihre Haupteinnahmequelle schwankt, ist die Möglichkeit, die Zinssätze nach oben oder unten anzupassen, immer noch ein wichtiges Instrument für den Haushaltsausgleich.
Verstehen Sie die Obergrenzen und Grenzen der Steuersätze
Preisbeschränkungen gibt es überall. Sie basieren auf Landesverfassungen oder Gesetzen. Auf allen Regierungsebenen, einschließlich Kreisen, Städten und Schulbezirken, gilt ein Höchstsatz.
Diese Kappen sind nicht immer statisch. Sie können durch eine Volksabstimmung oder einen besonderen Gesetzgebungsakt geändert werden. Aber verhindern diese Beschränkungen wirklich das Wachstum der öffentlichen Ausgaben? Die Beweise sind unklar. Ihre Wirksamkeit lässt sich nur schwer beurteilen.
Offensichtlich hat es unbeabsichtigte Folgen.
Um diese Höchstbeträge zu umgehen, wurden Sonderbezirke eingerichtet. Diese Einheiten verfügen über eine unabhängige Steuerbefugnis. Sie arbeiten außerhalb der Standardtarifbeschränkungen. Auch wenn die allgemeinen Mittel möglicherweise begrenzt sind, kann die Gesamtsteuerbelastung über diese alternativen Kanäle dennoch steigen.
Dadurch ist das System fragmentiert. Sie zahlen den Höchstsatz für Ihre Stadt. Für Wasser- oder Brandschutz wird eine zusätzliche Gebühr erhoben. Der Nominalzins scheint niedrig zu sein. Die Gesamtkosten sind höher. Die Rechenschaftspflicht wird verwässert.
Wie sich die Zahlung der Grundsteuer wirklich auf Ihren Geldbeutel auswirkt
Grundsteuern sind ein Paradebeispiel für eine Steuerinzidenz. Es spielt keine Rolle, wer den Scheck ausstellt. Die Frage ist: Wer wird wirklich verlieren?
Schauen Sie auf den Boden. Das sind Immobilien. Es kann nicht verschoben werden. Die Erhebung von Steuern schadet in der Regel den Eigentümern. Dies wird als Großschreibung bezeichnet. Die Marktpreise wurden entsprechend der künftigen Steuerschuld nach unten angepasst.
Denken wir über Mathematik nach. Nehmen wir an, dass das Grundstück ein jährliches Einkommen von 1.200 $ generiert. Die Rendite beträgt 6 % und der Wert beträgt 20.000 $. Zusätzliche Steuer 300 $ pro Jahr. Der Nettogewinn sank auf 900 US-Dollar. Der Wert fiel auf 15.000 US-Dollar. Käufer zahlen weniger im Voraus. Sie zahlen keine Steuern auf den Kaufpreis. Der Preis ist der Rabatt auf die Steuer.
Dies bedeutet nicht, dass das Land absolut gesehen billiger wird. Das bedeutet, dass Land ohne Steuern nicht so schnell wächst. Das ist eine Aufwertungsbremse, kein Absturz.
Neue Strukturen verändern die Gleichung
Das Gebäude wird chaotisch. Geschäftsraum des neuen Zuhauses. verbessern.
Die Belastung hat sich verschoben. Es kommt auf die Gegend an.
Wenn nur eine kleine Stadt diese Steuer erheben würde, würden die Entwickler sie wahrscheinlich selbst bezahlen. Oder die Mieten erhöhen. Oder die Löhne kürzen. Dies ist ein lokalisiertes Spiel.
Die Situation würde sich jedoch ändern, wenn „alle“ Gerichtsbarkeiten Eigentum besteuern würden. Die Kapitaleigentümer müssen zuerst den Schlag hinnehmen. Die Ersparnisse werden sinken. Die Preise steigen. Die Löhne stagnieren. Die langfristigen Auswirkungen gehen über den Besitz eines Eigenheims hinaus. Es betrifft die gesamte Wirtschaft.
Geschäftskosten
Der Bau erfordert Geld. Steuern machen Kapital teuer.
Unternehmen betrachten die Grundsteuer als Betriebsausgabe. Sie versuchen es weiterzugeben.
Für Verbraucher sind die Preise höher. Sie zahlen weniger an Ihre Lieferanten. Den Arbeitern werden niedrige Löhne gezahlt.
Wenn Sie es nicht weitergeben können? Der ROI sinkt.
In Gebieten mit niedriger Besteuerung sind Wettbewerber im Vorteil. Sie sind nicht dem gleichen Druck ausgesetzt. Sie können Marktanteile stehlen. Oder genießen Sie einfach höhere Margen.
Wer zahlt wirklich? Normalerweise lokale Verbraucher. Manchmal lokale Arbeitskräfte. Normalerweise lokale Grundbesitzer.
Das braucht Zeit. Ein paar Monate. Vielleicht ein paar Jahre. Die Preise werden sich nicht sofort ändern.
Bei regulierten Versorgungsunternehmen ist das anders. Die Agentur legt die Preise fest. Dieser Wandel ist sicher. Aber es ist langsam. Die Bürokratie marschiert im Takt ihrer eigenen Trommel.
Das Dilemma des Hausbesitzers
Steuern können nicht auf Ihr Zuhause übertragen werden.
Du bist gefangen.
Aber schauen Sie sich dann den Kaufpreis an. Es wurde auf die Steuer abgezinst. Je niedriger die Steuer, desto höher der Grundstückspreis.
Ist das also eine Belastung? Irgendwie.
Es wirkt wie eine Verbrauchssteuer. In den USA werden sie im Allgemeinen höher besteuert als die meisten anderen Konsumgüter.
Der Abzug von der Einkommensteuer hilft. Die Nettobelastung wird reduziert. Aber es beseitigt es nicht.
Wer zahlt wirklich?
Es ist nahezu unmöglich, die Belastung anhand der Einkommenshöhe zu messen.
Der kapitalisierte Grundstückswert kann anhand des Preises nicht genau ermittelt werden. Es ist im Preis der Immobilie versteckt.
Wenn man es sich wie eine Steuer auf Kapitalerträge vorstellt, wird es zu einer progressiven Steuer. Wohlhabendere Haushalte zahlen im Verhältnis zu ihrem Einkommen mehr.
Aber werfen wir einen genaueren Blick auf die Besteuerung in einer Gerichtsbarkeit. Die Belastung liegt bei den lokalen Verbrauchern. Und lokale Arbeiter. und lokale Grundbesitzer.
Das macht es regressiv. Haushalte mit niedrigem Einkommen geben einen Großteil ihres Einkommens für diese lokalen Ausgaben aus.
Unternehmen übertragen ihren Anteil an Verbraucher. Denken wir über Versorgungsunternehmen nach. Strom. Telefondienst. Ihre Steuerschuld begleichen Sie mit Ihrer Monatsrechnung.
Ist es also proportional? Leicht regressiv?
Es ist kompliziert.
Eines ist klar. Der Umverteilungseffekt ist groß. Grundsteuern dienen der Finanzierung von Schulen. Sie finanzieren Dienstleistungen für Menschen mit geringem Einkommen. Geld fließt vom Steuerzahler in öffentliche Güter.
Ob dies fair ist, hängt davon ab, wie Kosten und Nutzen abgewogen werden.
Die Rechnung ist klar. Nicht so in der Politik.
Eine versteckte Voreingenommenheit bei der Immobilienbesteuerung
Das Problem mit Grundsteuern ist nicht nur ihre Existenz. Es ist so, dass sie ungleichmäßig sind. Diese „horizontale Ungleichheit“ bedeutet, dass zwei Personen mit demselben Immobilienwert sehr unterschiedliche Beträge zahlen können, je nachdem, wer den Wert ermittelt und wie genau die Regeln angewendet werden. Die Belastung ist nicht gleichmäßig verteilt. Bestimmte Branchen trifft es noch härter.
Eisenbahnen und Versorgungsunternehmen erheben im Allgemeinen höhere Steuern als andere Branchen. Wohnraumverbrauch und Gewerbeentwicklung haben unterschiedliche Gewichte. Die Landwirtschaft in den Vereinigten Staaten ist ein Beispiel für diese Inkonsistenz. Die Grundsteuern auf Ackerland sind im Vergleich zum Marktwert des Landes in der Regel niedrig. Betrachtet man jedoch das Realeinkommen der Landwirtschaft, kann die Steuerlast überraschend hoch erscheinen. Es besteht eine Diskrepanz zwischen dem Vermögenswert und der betrieblichen Realität.
Diese Steuer gibt es schon seit Jahrhunderten und sie ist in die Wirtschaft integriert. Ein Teil der Steuerlast spiegelt sich im Preis der Immobilie wider, sodass Käufer im Voraus mehr zahlen müssen, um hohe wiederkehrende Steuern zu vermeiden. Andere wurden im Laufe der Zeit angepasst. Das Ergebnis war ein System, das einige Ungleichheiten beseitigt, andere jedoch verschärft hat.
Wer kommt vom Haken?
Befreiungen haben jahrzehntelang die Grundsteuereinnahmen ausgehöhlt. In vielen Regionen der Vereinigten Staaten ist etwa ein Drittel der gesamten Landfläche steuerfrei. Die meisten davon sind jedoch keine Schlupflöcher für die Reichen. Das ist Regierungsland. Straßen, Parks, öffentliche Schulen oder städtische Gebäude werden nicht besteuert. Selbst wenn das passiert, wäre es nur eine Verschiebung von links nach rechts innerhalb derselben Regierungsbehörde. Das ist Verwaltungslärm.
Auch staatliches und bundesstaatliches Eigentum ist oft von der Steuer befreit, obwohl einige Gerichtsbarkeiten „Zahlungen anstelle von Steuern“ verlangen, um den Schlag abzumildern. Neben dem Staatseigentum nimmt auch die Zahl der Ausnahmen rasant zu. Religiöse Institutionen, Schulen und Wohltätigkeitsorganisationen sind weitgehend aus der Patsche geraten. In einigen Ländern sind Grundstücke unter einem bestimmten Mindestwert völlig steuerfrei.
Diese Ausschlüsse führen zu Deckungslücken. Sie könnten die Belastung auf steuerpflichtige Vermögenswerte verlagern und den Steuersatz für diejenigen erhöhen, die im System verbleiben.
Strategische Ausnahmen und Sozialpolitik
Nicht alle Ausnahmen sind Zufall. Es gibt auch bewusste politische Instrumente. Kommunen gewähren Ausnahmen, um neue Unternehmen anzulocken und den Bau von Wohnungen für Geringverdiener zu fördern. Dies ist eine Möglichkeit, das Wachstum zu unterstützen.
Auch Ausnahmeregelungen für Wohnimmobilien sind üblich. An vielen Orten gibt es eine „Gehöft“-Befreiung, die einen Teil Ihrer Steuerbelastung reduziert. Diese ist in der Regel an das Einkommen des Eigentümers gebunden und soll den Bedürftigsten helfen. Senioren, Behinderte und Veteranen legen oft zusätzliche Pausen ein. Dabei handelt es sich nicht nur um Steuersenkungen. Es handelt sich um soziale Sicherheitsnetze, die in die Steuergesetzgebung integriert sind.
Einige Behörden gestatten eine Befreiung von der Einkommenssteuer bei der Wohneigentumssteuer. Hierbei handelt es sich um einen hybriden Ansatz, der Bundes- oder Landesanreize mit lokalen Steuern kombiniert. Ziel ist es, die Gesamtkosten des Wohneigentums einer bestimmten Gruppe zu senken.
Das System ist chaotisch. Hochwertige Versorgungsunternehmen zahlen hohe Steuern, große Landstriche sind jedoch steuerfrei, da es sich um öffentliche Güter handelt. Landwirte stecken zwischen niedrigen Grundsteuern und hohem Einkommensdruck fest. Und Ausnahmen variieren je nach Gerichtsbarkeit.
Ist es fair? Es hängt davon ab, wessen Hauptbuch Sie betrachten. Für ältere Veteranen ist ihr Zuhause eine Lebensader. Für Kleinunternehmer, die die Hauptlast tragen
Versteckte Kosten der Grundsteuer
Kommunalverwaltungen in den Vereinigten Staaten verlassen sich bei ihrer Arbeit nicht ausschließlich auf Grundsteuern. Aber sie verlassen sich genug auf sie, um wichtig zu sein. Es schafft finanzielle Unabhängigkeit. Diese Unabhängigkeit ermöglicht die Dezentralisierung der Macht. Bürger können wählen, welche Leistungen sie finanzieren. Es fühlt sich an wie Freiheit.
Aber Steuern füllen nicht nur den Haushalt. Es verändert das Verhalten. Wenn die Zinsen steigen, reagieren die Menschen. Sie überweisen Geld. Sie ändern ihre Pläne. Das Ziel ist einfach. Das Ziel ist einfach: weniger bezahlen.
Hohe Gebäudezinsen benachteiligen Städte. Sie konkurrieren um Kapital. Der nationale Wettbewerb ist hart. Der internationale Wettbewerb wird immer härter. Es sei denn, Sie haben etwas anderes anzubieten. Etwas Besseres.
Woher kommt das Kapital? Sparen. Der Zusammenhang zwischen Grundsteuer und Kapitalangebot ist komplex. Unklar. Die Ergebnisse waren jedoch wie erwartet. Fabriken hassen hohe Steuern. Produktionsanlagen erfordern erhebliche Investitionen. Wenn die Steuern die Vorteile nicht wert sind, wird das Geld woanders ausgegeben.
Ältere Immobilien leiden am meisten. Steuern verzerren die Ressourcenverteilung. Bei Neubauten sind die Flächenstückkosten höher. Alte zahlen weniger. Slums zahlen sehr wenig.
Dies ignoriert die Realität. Es ignoriert die Kosten.
Polizei. Brandschutz. Dabei spielt es keine Rolle, ob das Gebäude neu oder alt ist. Der Preis ist der gleiche. Wahrscheinlich eher für ältere Sachen. Mit zunehmendem Alter der Gebäude zahlen die Nutzer jedoch weniger. Die Rechnung funktioniert nicht. Die öffentlichen Ausgaben bleiben unverändert oder steigen. Die Gebühren wurden gesenkt.
Drehen Sie es. Wechseln Sie von einer schlechten Wohnung in eine bessere. Ich werde mehr bezahlen. Dies bedeutet nicht zwangsläufig, dass Sie mehr Leistungen erhalten. Dies ist eine Strafe für die Verbesserung Ihres Lebens.
Einige Praktiken können den Gemeinschaften erheblichen Schaden zufügen. Die Stadt muss alte Gebäude wieder aufbauen. sie brauchen es dringend. Aber sie werden oft durch Steuern finanziert, die den Verfall belohnen.
Besitzer heruntergekommener Gebäude erhalten nun eine Atempause. Den neuen Eigentümern werden Bußgelder auferlegt. Jedes Mal, wenn die Zinssätze für Gebäude (im Gegensatz zu Grundstücken) steigen, verschwindet der Anreiz. Nicht für die Wartung geeignet. Dadurch wird ein Neubau verhindert. Es hinterlässt immer noch verlassene Gebäude. Das ist sehr widersprüchlich. Das ist eine schlechte Politik.
Die Steuersätze variieren je nach Ort. Dadurch entsteht eine Insel. Eine Niedrigsteuer-Enklave.
Einige Gemeinden verfügen über eine starke Steuerbasis. Sie haben Verpflichtungen, die proportional zu ihrem Einkommen sind. Sie können die Zinsen niedrig halten. Dahin fließt das Kapital. Sie ziehen Investitionen an.
Auch andere Orte sind in Schwierigkeiten. Sie nutzen die Zoneneinteilung, um teure Immobilien zu verhindern. Gehäuse mit hoher Dichte. Denken Sie an Schulen. Denken wir an unsere Kinder. Dichtes Wohnen erfordert mehr Dienstleistungen. Also schließen sie es aus.
Dadurch verändert sich die Belastung. Um diesen Unterschied auszugleichen, müssen die Steuersätze in anderen Bereichen erhöht werden. Das Ungleichgewicht der öffentlichen Finanzen wächst. Auch ältere Gebiete leiden. Sie stehen vor Herausforderungen, die sie noch nie zuvor erlebt haben.
Schauen Sie sich den Rand der Stadt an. Der Vorort lebt von niedrigen Tarifen. Städtische Zentren sind oft mit hohen Raten konfrontiert. Es treten weitere Probleme auf. Die Geschäfte in der Innenstadt bluten.
Hohe Gebäudesteuern fördern horizontales Wachstum. Das vertikale Wachstum verschwindet. Sprawl dehnt sich aus. Es wird mehr Land verbraucht. Die Auswirkungen auf die umliegenden Gebiete sind erheblich.
Nehmen wir Großbritannien als Beispiel. Die Noten richten sich nach dem Einkommen. Ungenutzte Flächen generieren kaum Einnahmen. Dies liegt deutlich unter der optimalen Nutzung. Der Anreiz, es effektiv zu nutzen, ist verschwunden. Sie besitzen lediglich die Immobilie. Du wartest. Es fallen keine Kosten an.
Das zweite sind natürliche Ressourcen. Holz. Mineralien. Grundsteuern wirken sich auf Holzeinschlag und Bergbau aus. Es kann zu vorzeitiger Erschöpfung kommen. Unwirtschaftliche Erschöpfung.
Viele Staaten sind Zeugen davon. Sie haben gewechselt. Sie wenden sich der „Abfindungssteuer“ zu. Basierend auf der Produktion. Basierend auf der Extraktion. Verschwendung verhindern. Anreize ausrichten.
Dieser Schalter ist wichtig. Es verändert die Art und Weise, wie wir den Untergrund schätzen. Es verändert unser Urteil darüber, was darüber liegt. Das System ist jedoch nicht festgelegt. Es verändert sich immer noch. Reagiert immer noch auf Stress.
Warum die Grundstückswertbesteuerung immer noch ein umstrittenes Steuerinstrument ist
Diese Idee ist nicht neu. Französische Physiokraten des 18. Jahrhunderts mochten dieses Konzept. Aber Henry George hat es wirklich ins Schwarze getroffen. In seinem Buch Progress and Poverty (1879) schlug er nicht nur eine Grundsteuer vor. plädierte für eine einheitliche Grundsteuer. Das Ziel ist einfach. andere Steuern abschaffen. Er stützte sich auf britische Ökonomen wie David Ricardo und John Stuart Mill. Diese Logik ist gut genug, dass sie immer noch umstritten ist.
Die zentrale Grundlage der Bodenwertbesteuerung ist die Gerechtigkeit. Vieles, was wir für Land bezahlen, hat nichts mit dem Land selbst zu tun. Es ist wichtig, was die Community darauf aufbaut. Straßen. Schulen. Infrastruktur. Dieser Wert wird von der Gesellschaft geschaffen. Sie können keine Gebühr für die Schaffung von Grundstücken erheben. Das ist es. Daher können die Bürger durch die Besteuerung den Wert, den sie mitgeschaffen haben, zurückerhalten.
„Gemeinden können einen Teil des Werts, den sie durch die Grundsteuer schaffen, zurückerhalten, einschließlich des Werts, der durch Straßen, Schulen und andere Einrichtungen geschaffen wird.“
Es hat auch einen Effizienzaspekt. Grundsteuern verändern die Landnutzung. Derzeit ist der Besitz unbebauter Grundstücke in erstklassigen Lagen günstig. Es regt zu Spekulationen an. Hohe Steuern machen den Besitz leerer oder ungenutzter Grundstücke teuer. Du fängst an, es zu benutzen. Oder verkaufen Sie es an jemanden, der es Ihnen verkauft. Dadurch kann die Effizienz der Landnutzung verbessert werden.
Dann gibt es Bauanreize. Bausteuern verhindern den Bau neuer Gebäude. Sie bestrafen Verbesserungen. Verlagern Sie diese Last auf das Land. Reduzieren Sie die Steuern auf Verbesserungen. Plötzlich lohnte es sich, alte Gebäude zu modernisieren. Ein Neubau ist nun möglich. Die Steuervorteile hochwertiger Strukturen können im Verhältnis zum Nettoeinkommen erheblich sein. Du bekommst mehr Gebäude. Besser.
Ein Mechanismus zur Verlagerung der Steuerlast
Es klingt sehr sauber. Aber die Mechanik ist schwierig. Auch wenn die Grundsteuern immer höher werden, bleibt der Gesamtbetrag, den Nutzer für die Website zahlen, gleich. Es ändert sich nur, wer das Geld behält. Einzelne Eigentümer besitzen weniger. Die Staatskasse bekommt mehr. Das Preissystem verteilt immer noch Grundstücke. Vernünftige Menschen zahlen weiterhin hohe Preise für Immobilien in Manhattan.
Das ist das Problem. Niemand zahlt Manhattan-Preise für den Weizenanbau. Der Markt hat die ineffiziente Nutzung eliminiert. Der Grundeigentümer hat jedoch keine Produktionskosten. Es „schafft“ keinen Wert für den Ort. Warum sollten sie also alle Vorteile behalten? Befürworter argumentieren, dass der Staat die meisten davon abdecken kann. Der Eigentümer behält das Land. Die Öffentlichkeit erhält den unverdienten Zuwachs.
Langfristig führt dies zu Vermögensverschiebungen. Vermieter profitieren weniger von der Wertsteigerung. Normale Menschen fangen mehr. Die Steuern liegen nahe am tatsächlichen Preis der Dienstleistung. Dies ist eine gerechtere Möglichkeit zur Finanzierung der Kommunalverwaltung.
Allerdings kämpfte auch der Gegner hart. Sie beziehen sich auf „unverdientes Inkrement“. Der Grundstückswert steigt, weil sich die Gemeinschaft verbessert, nicht aufgrund der Handlungen des Eigentümers. Dieser Wert ist bereits aktiviert. Eigentümer kaufen in gutem Glauben und erwarten eine Wertsteigerung. Nun erscheint es unfair, eine so hohe Steuer zu erheben. Dabei handelt es sich um eine rückwirkende Bestrafung früherer Entscheidungen.
„Gegner von Grundwertsteuern weisen darauf hin, dass unverdiente Erhöhungen des Grundwerts kapitalisiert werden, und bezweifeln, dass es gerechtfertigt ist, eine hohe Steuer auf gegenwärtige Grundwerte zu erheben, die in gutem Glauben von Grundstückseigentümern gezahlt werden.“
Auch die Auswertung bereitet Kopfzerbrechen. Können Gutachter das Grundstück wirklich selbst bewerten? Es ist schwierig, Grundstücke und Gebäude zu trennen. Fehler können zu unfairen Schätzungen führen. Wenn die Bemessungsgrundlage ungenau ist, funktioniert der Steuersatz nicht. Hinzu kommen strukturelle Probleme. Kann man ohne Bausteuer allein mit Grundstücken ausreichend Einkünfte erzielen? In einigen Städten lautet die Antwort möglicherweise nein. Die Steuerbemessungsgrundlage könnte schrumpfen.
Kompromisse zwischen Fairness und Durchsetzung
Es bleibt ein grundlegender Kompromiss. Legen Sie Wert auf die theoretische Effizienz und Fairness einer Bodenwertsteuer? Oder bleiben Sie trotz der Verwerfungen beim Status quo?
Der Status Quo fordert Verbesserungen. Dies behindert die Entwicklung. Es ermutigt Städte, in billigere und weiter entfernte Gebiete zu expandieren. Es bestraft die Wartung. Die Immobilienmehrwertsteuer könnte diese Anreize beeinträchtigen. Es belohnt Dichte. Es belohnt die gute Nutzung der vorhandenen Infrastruktur.
Allerdings erfordert die Umsetzung Präzision. Eine genaue Grundstücksschätzung ist erforderlich. Es bedarf des politischen Willens, den Landbesitzern, die zum höchsten Preis gekauft haben, Wohlstand zu entziehen. Sie müssen über eine stabile Einnahmequelle verfügen.
Diese Verweise weisen auf eine laufende Diskussion hin. Dick Netzer untersucht Grundsteuer und Landnutzungsregulierung. Henry Aaron fragt, wer wirklich die Grundsteuer zahlt. Die Finanzen sind klar. Politik ist heikel.
Wird es große Veränderungen geben? Unwahrscheinlich. Doch der Druck steigt. Mit steigendem Wert städtischer Grundstücke wird die Kluft zwischen dem, was die Eigentümer erhalten, und dem, was die Gemeinden produzieren, noch größer. Das Argument, dass dieser Wert zurückgegeben werden sollte, ist nicht verschwunden. Es wächst ständig.
Und die Gutachter? Sie überlegen immer noch, wie sie einen Preis für eine Aussicht festlegen können.