Por que os #AtlanticCityPropertyTaxProtests são importantes para todos os proprietários
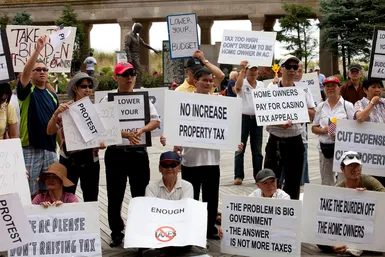
As imagens de moradores furiosos nas ruas de Atlantic City em 2014 foram mais do que apenas uma nota de rodapé histórica. Isto é um lembrete claro de como a relação entre os proprietários de casas e os municípios pode tornar-se frágil à medida que os impostos sobre a propriedade aumentam. Compreender a mecânica desta taxa já não é opcional para quem procura tomar decisões financeiras mais inteligentes. Isto é essencial.
O imposto predial incide principalmente sobre terrenos e edifícios. No entanto, as definições podem rapidamente tornar-se confusas. Nos Estados Unidos, esse imposto normalmente não se limita a imóveis, mas também inclui equipamentos comerciais, estoques agrícolas, veículos motorizados, joias e móveis. Algumas jurisdições também cobrem ativos intangíveis, como títulos, hipotecas e ações.
Esta é uma armadilha que pega muitas pessoas. O imposto é calculado com base no valor bruto. Ignora a dívida. Se você possui uma casa de $ 500.000 e uma hipoteca de $ 450.000, a autoridade fiscal não se importa com sua capacidade de pagamento. Eles se concentram no valor bruto dos ativos. Esta é uma distinção importante para qualquer pessoa preocupada com o seu património líquido e com a sua obrigação fiscal real.
Nem tudo é imposto sobre a propriedade
É importante distinguir o que “não” é um imposto sobre a propriedade. As transferências de propriedade por meio de venda, doação ou herança são diferentes tipos de impostos. As avaliações especiais sobre melhorias públicas são pagamentos por serviços específicos e não impostos gerais. Alguns impostos sobre o rendimento relacionados com o rendimento da terra também não estão incluídos nos impostos normais sobre a propriedade.
A confusão pode levar a um mau planejamento financeiro. Você pode pensar nas taxas que paga no fechamento como um imposto predial recorrente. Isto não é verdade. Compreender as diferenças pode ajudá-lo a prever com mais precisão suas obrigações anuais de fluxo de caixa.
Como a avaliação determina a carga?
O escopo e a alíquota do imposto sobre a propriedade variam muito de região para região. Esta diferença depende do quadro jurídico, da capacidade administrativa e das tradições. Mas o fator mais imediato para os proprietários individuais é a forma como a propriedade é classificada.
Os governos locais utilizam frequentemente a classificação para ajustar os encargos efetivos. Parte do valor das máquinas, florestas, minas e títulos pode ficar de fora. Certos tipos de propriedades podem ter taxas mais baixas. É por isso que duas casas na mesma rua podem ter impostos muito diferentes. Dependendo do tipo de imóvel, um dos imóveis pode ser para uso comercial ou o proprietário pode ter contestado a avaliação com sucesso.
Nas comunidades agrícolas simples, os impostos sobre a propriedade podem estar intimamente ligados aos benefícios recebidos dos serviços públicos. Quanto mais propriedades você possui, mais você se beneficia de estradas, escolas e proteção policial. Nas sociedades industriais complexas, esta ligação é quebrada. A sua fatura fiscal reflete o seu valor estimado, mas não necessariamente o serviço público que você consome.
A realidade da receita
Na maioria dos estados, a receita do imposto sobre a propriedade vai para os governos locais ou estaduais, em vez de para o tesouro estadual. Nos Estados Unidos, este imposto representa cerca de metade de todas as receitas do governo local. É a força vital dos serviços municipais.
Isso cria tensão. Os municípios precisam de receitas. Os proprietários precisam de acessibilidade. Se os valores estimados não acompanharem o nível de preços, as receitas ficam aquém do crescimento do rendimento nacional. Os sistemas informatizados de avaliação podem ajudar a preencher esta lacuna, mas os desafios permanecem em muitas áreas.
Os custos de cobrança também são um fator oculto. Por exemplo, na Grécia, os impostos sobre a propriedade representam menos de 0,5% de todas as receitas fiscais, mas consomem mais de 1% das despesas da administração fiscal. Essa ineficiência tem que vir de algum lugar. Isto geralmente significa uma taxa de imposto mais elevada para os contribuintes ou serviços reduzidos em outras áreas.
Transição histórica da terra para o valor
A história do imposto sobre a propriedade é uma história de tentativas de encontrar padrões de avaliação justos. Antigamente, os impostos eram calculados com base na superfície do terreno. Os sistemas medievais frequentemente utilizavam a produção bruta ou a renda anual da propriedade. Mais tarde, surgiu o conceito de “capacidade de pagamento”, misturando bens pessoais com riquezas intangíveis.
Os bens pessoais são difíceis de identificar. Os ativos intangíveis são quase impossíveis de tributar porque são fáceis de esconder. Isto levou à abolição do “imposto geral sobre a propriedade” nos Estados Unidos.
Nos primeiros dias, as colônias da Nova Inglaterra tributavam todas as propriedades visíveis. Em 1800, alguns estados haviam promulgado “leis gerais de imposto sobre a propriedade”. Em meados de 1800, os impostos sobre a propriedade tornaram-se a fonte de receita mais importante para todos os estados. No entanto, a inclusão de activos intangíveis resulta em dupla tributação. Uma hipoteca é um direito sobre um imóvel. Tributar terras e hipotecas é injusto e fácil de evitar.
Atualmente, apenas o setor imobiliário representa a maior parte da base tributária do imposto sobre a propriedade dos EUA. Esses cálculos incluem muito poucos ativos intangíveis. Embora esta simplificação reduza os custos de aplicação, também reduz os recursos do governo local.
Estado vs. Controle Local
Os impostos sobre a propriedade nos Estados Unidos são uma importante fonte de receita para os governos locais. Os governos estaduais dependiam fortemente disso. Actualmente, poucos estados recebem mais do que uma pequena quantia de receitas desta fonte.
No entanto, o estado ainda avalia a propriedade operacional de ferrovias e serviços públicos. Isso cria um sistema de retalhos. Algumas autoridades insistem que o Estado assuma o controle dos impostos sobre a propriedade. Eles acreditam que o Estado administrará de forma mais eficaz. O governo também quer eliminar a desigualdade na capacidade dos municípios de cobrar impostos. Isto é particularmente importante para o financiamento das escolas públicas, onde os activos locais determinam os recursos educativos.
Este desequilíbrio estrutural é importante na compra de uma casa. As taxas de impostos locais não reflectem apenas as necessidades locais. Isto reflecte a degradação na forma como financiamos a educação e as infra-estruturas. Os protestos em Atlantic City não envolvem apenas contas altas. Tratava-se de um sistema em que o fardo recai desproporcionalmente sobre aqueles que menos podem pagá-lo e onde a dívida e os mecanismos de ajustamento económico são lentos e imperfeitos.
Na próxima vez que você receber uma fatura de imposto sobre a propriedade, não olhe para o total. Vejamos o método de avaliação. Veja as isenções. Entenda que este sistema foi projetado para tributar o valor total e não o patrimônio líquido. Este facto muda a forma como pensamos sobre hipotecas, capital próprio e custos de habitação a longo prazo. O debate continua sobre quem deve cobrar o imposto e como deve ser calculado. Mas o impacto na sua carteira é imediato e inegável.
Quem gerencia a administração tributária imobiliária?
Os funcionários do Estado controlam quase todas as fases da administração tributária imobiliária. Eles determinam o que é tributável, determinam o seu valor, aplicam taxas de imposto e recolhem o dinheiro. Quando os impostos seguem o rendimento, o foco muda do valor do capital para o retorno real da propriedade. No entanto, a avaliação ainda é uma questão de julgamento. Este não é um subproduto automático de outras transações, como folha de pagamento ou varejo. Dado que o preço de venda pode ser manipulado para reduzir o imposto, o preço de mercado comunicado pode tornar-se pouco fiável para alguns avaliadores.
Modelo de avaliação: capital, mercado, aluguel
Três abordagens principais dominam a avaliação moderna. Os países europeus geralmente dependem de valores de capital. A lógica é que você pode estimar o valor do capital tratando o valor do aluguel como um retorno sobre o capital. Os EUA e muitos países europeus estão atualmente a lutar para encontrar estimativas de valor justo. A Ásia tem tradicionalmente focado no valor do aluguel. Neste modelo, os impostos são calculados com base no rendimento médio bruto de locação auferido do imóvel em condições normais. Algumas jurisdições asiáticas seguem um caminho mais simples e talvez menos justo. Cobramos um valor fixo em vez do desempenho real do mercado da unidade de medida do país.
Os desafios físicos e de dados
As dores de cabeça administrativas decorrem de duas fontes. Primeiro, definir o que realmente existe. Onde estão os limites? Como é o terreno? Quantas máquinas estão no estoque? Em segundo lugar, atribuir valor. Isso requer pessoal profissional. Requer acesso a vários fluxos de dados. Os governos locais raramente têm capacidade para prestar este serviço em grande escala.
Uma melhor gestão do imposto sobre a propriedade exige um mapeamento mais preciso. Métodos aprimorados são necessários para descrever com precisão as propriedades. Mais fontes de dados e técnicas de avaliação mais sofisticadas seriam muito úteis. Os cálculos variam do simples ao complexo.
「O valor determinado pela finalidade da tributação não é consequência ou produto secundário automático de operações realizadas para outros fins.」
No caso de uma habitação unifamiliar, a venda de propriedades semelhantes (ou seja, propriedades comparáveis) proporciona uma base sólida para a avaliação. Os edifícios de escritórios e apartamentos são avaliados pelo seu rendimento. Propriedades únicas requerem abordagens diferentes. Os edifícios fabris e as estruturas especiais que são parte integrante de uma empresa devem ser avaliados com base nos custos de reprodução. Isso significa estimar o custo de duplicação da estrutura menos a depreciação. A avaliação das ações, máquinas e equipamentos de uma empresa geralmente depende dos registros da empresa.
A lacuna profissional
Uma boa avaliação requer profissionais permanentes. Eles precisam de um salário em tempo integral para o setor privado. Eles devem estar livres de pressão política. Essas equipes são quase inexistentes em muitos lugares. Nos EUA, os avaliadores trabalham frequentemente a tempo parcial. Muitas vezes são eleitos. Eles são mal pagos. Frequentemente carecem da formação especializada hoje considerada essencial.
A inexperiência está associada ao favoritismo e à corrupção. Isto acontece a nível de avaliador e no governo local. Os funcionários têm poucos recursos para manter todas as avaliações atualizadas. O ritmo de novas construções excede o ciclo de avaliação. Mapas e registros ficam desatualizados rapidamente. Com a mais recente tecnologia de processamento de dados, a carga foi reduzida até certo ponto, mas o trabalho necessário está além do que a maioria dos governos pode suportar.
Apelo e realidade do mercado
A base tributária depende da estimativa de um funcionário. Não existe um teste de mercado livre como o imposto sobre vendas. Não existe autodeclaração como o imposto de renda. Os contribuintes não estão envolvidos na determinação da avaliação. Os governos locais oferecem frequentemente um processo de recurso. Os resultados muitas vezes são sem sentido. Alguns contribuintes simplesmente não conhecem o processo. Alguns acham que as economias potenciais não valem o esforço.
O processo de recurso é complicado por uma prática comum. Na maioria dos países, os imóveis são avaliados por uma fração do seu valor de mercado atual. A lei pode especificar uma avaliação de 100 por cento. A realidade é diferente. Estas avaliações inferiores às de mercado são compensadas por taxas de imposto mais elevadas. Eles estão lutando contra um sistema que subestima a todos, não apenas a eles próprios.
As taxas nominais de imposto são uma mentira. Os valores avaliados muitas vezes ficam abaixo do valor de mercado, dando uma falsa impressão de quanto os proprietários estão realmente pagando. Se você olhar apenas para a taxa declarada, você perderá o fardo real.
Historicamente, a matemática era fácil. Os governos locais obtêm os seus rendimentos quase inteiramente do imposto imobiliário. O cálculo é fácil. Divida as despesas estimadas pelo valor total estimado. Digamos que a cidade precise de US$ 400.000 para funcionar. Se o valor total avaliado de todas as propriedades for de US$ 40 milhões, a alíquota do imposto será de exatamente 1%. diretamente. Previsível.
Esses dias acabaram.
Agora, os funcionários começam com as receitas que esperam receber com as taxas de imposto actuais. Depois perguntam aos eleitores se aprovariam aumentos de impostos para financiar os novos serviços. Este é um cálculo político, não um cálculo matemático. Quando os gestores pretendem manter baixas as taxas gerais dos fundos, apesar do aumento da procura de um determinado serviço, muitas vezes estabelecem “taxas especiais”. Desta forma, a oposição generalizada dos eleitores pode ser evitada, separando os custos das necessidades especiais.
Como alterar as políticas estaduais de imposto sobre a propriedade
Os governos estaduais dos EUA têm tradicionalmente visto os impostos sobre a propriedade como uma ferramenta flexível. Eles obtêm sua principal renda de outras fontes fiscais. Caso esses recursos não sejam suficientes, a alíquota do IPTU é aumentada. Se houver excedente, eles o reduziram.
Muitos estados ainda têm esta autoridade constitucional. Se a sua principal fonte de rendimento flutuar, a capacidade de ajustar as taxas para cima ou para baixo ainda é uma ferramenta importante para equilibrar os orçamentos.
Entenda os limites máximos e limites das alíquotas de impostos
As limitações de taxas estão por toda parte. Eles são baseados em constituições ou estatutos estaduais. Todos os níveis de governo, incluindo condados, cidades e distritos escolares, estão sujeitos à taxa máxima.
Esses limites nem sempre são estáticos. Podem ser alterados por referendo ou ato legislativo especial. Mas será que estas restrições impedem realmente o crescimento da despesa pública? A evidência não é clara. É difícil avaliar a sua eficácia.
Claramente, isso tem consequências indesejadas.
Para contornar estes montantes máximos, foram criados distritos especiais. Estas unidades têm um poder tributário independente. Eles operam fora das limitações da taxa padrão. Portanto, embora o fundo geral possa ser limitado, a carga fiscal total ainda pode aumentar através destes canais alternativos.
Como resultado, o sistema fica fragmentado. Você paga a taxa máxima para sua cidade. Uma taxa adicional é cobrada pela proteção contra água ou fogo. A taxa nominal parece ser baixa. O custo total é maior. A responsabilidade é diluída.
Como o pagamento do imposto imobiliário realmente afeta sua carteira
Os impostos sobre a propriedade são um exemplo clássico de incidência tributária. Não importa quem paga o cheque. A questão é: quem realmente perderá?
Olhe para o chão. Isto é imobiliário. Não pode ser movido. A imposição de impostos geralmente prejudica os proprietários. Isso é chamado de capitalização. Os preços de mercado foram ajustados em baixa correspondente à obrigação fiscal futura.
Vamos pensar em matemática. Digamos que o terreno gere uma renda anual de R$ 1.200. O rendimento é de 6% e o valor é de US$ 20.000. Imposto adicional de $ 300 por ano. O lucro líquido caiu para US$ 900. O valor caiu para US$ 15 mil. Os compradores pagam menos adiantado. Eles não pagam impostos além do preço de compra. O preço é o desconto do imposto.
Isto não significa que os terrenos ficarão mais baratos em termos absolutos. Isto significa que a terra não cresce tão rapidamente sem impostos. Este é um freio de apreciação, não um acidente.
Novas estruturas mudam a equação
O prédio se torna caótico. espaço comercial da nova casa. melhorar.
O fardo mudou. Depende da área.
Se apenas uma pequena cidade impusesse esse imposto, os próprios incorporadores provavelmente o pagariam. Ou aumentar os aluguéis. Ou cortar salários. Este é um jogo localizado.
Mas a situação mudaria se “todas” as jurisdições tributassem a propriedade. Os proprietários de capital são os primeiros a sofrer. A poupança diminuirá. Os preços estão subindo. Os salários estagnam. Os efeitos a longo prazo vão além de possuir uma casa. Afeta toda a economia.
Custos comerciais
A construção requer dinheiro. Os impostos tornam o capital caro.
As empresas consideram o imposto imobiliário como uma despesa operacional. Eles tentam transmitir isso.
Os preços são mais elevados para os consumidores. Você paga menos aos seus fornecedores. Os trabalhadores recebem salários baixos.
Se você não pode passar adiante? O ROI diminui.
Em áreas de baixa tributação, os concorrentes têm vantagem. Eles não enfrentam as mesmas pressões. Eles podem roubar participação de mercado. Ou simplesmente desfrute de margens mais altas.
Quem realmente paga? Geralmente consumidores locais. Às vezes, mão de obra local. Geralmente proprietários de terras locais.
Isso leva tempo. Alguns meses. Talvez alguns anos. Os preços não mudarão imediatamente.
Os serviços públicos regulamentados são diferentes. A agência determina os preços. Esta mudança é certa. Mas é lento. A burocracia marcha ao ritmo do seu próprio tambor.
Dilema do proprietário
Os impostos não podem ser transferidos para sua casa.
você está preso.
Mas então olhe para o preço de compra. Foi descontado o imposto. Quanto menor o imposto, maior o preço do terreno.
Então isso é um fardo? Mais ou menos.
Funciona como um imposto sobre o consumo. Nos EUA, são geralmente tributados mais pesadamente do que a maioria dos outros bens de consumo.
A dedução do imposto de renda ajuda. A carga líquida é reduzida. Mas isso não o elimina.
Quem realmente paga?
É quase impossível medir a carga por nível de rendimento.
o valor capitalizado do terreno não pode ser determinado com precisão com base no preço. Está escondido no preço do imóvel.
Se pensarmos nisso como um imposto sobre o rendimento do capital, torna-se um imposto progressivo. As famílias mais ricas pagam mais em relação ao seu rendimento.
Mas vamos dar uma olhada mais de perto na tributação em uma jurisdição. O fardo recai sobre os consumidores locais. E trabalhadores locais. e proprietários de terras locais.
Isso o torna regressivo. As famílias de baixos rendimentos gastam grande parte do seu rendimento nestas despesas locais.
As empresas transferem sua parte para os consumidores. Vamos pensar em utilidades. eletricidade. atendimento telefônico. Você paga a obrigação fiscal com sua fatura mensal.
Então, é proporcional? Um pouco regressivo?
é complicado.
Uma coisa é clara. O efeito redistributivo é grande. Os impostos sobre a propriedade são usados para financiar escolas. Eles financiam serviços para pessoas de baixa renda. O dinheiro flui dos contribuintes para os bens públicos.
Se isto é justo depende de como os custos e benefícios são ponderados.
A matemática é clara. Não é assim com a política.
Um preconceito oculto na tributação imobiliária
O problema com os impostos sobre a propriedade não é apenas a sua existência. É que eles são desiguais. Esta “desigualdade horizontal” significa que duas pessoas com o mesmo valor de propriedade podem pagar montantes muito diferentes dependendo de quem avalia o valor e do grau de aplicação das regras. A carga não está distribuída uniformemente. Atinge ainda mais determinados setores.
As ferrovias e os serviços públicos geralmente cobram impostos mais elevados do que outras indústrias. O consumo habitacional e o desenvolvimento comercial têm pesos diferentes. A agricultura nos Estados Unidos é um exemplo desta inconsistência. Os impostos sobre a propriedade sobre terras agrícolas são geralmente baixos em comparação com o valor de mercado da terra. Mas quando olhamos para o rendimento real da agricultura, a carga fiscal pode parecer surpreendentemente pesada. Esta é uma desconexão entre o valor dos ativos e a realidade operacional.
Este imposto existe há séculos e está integrado na economia. Parte da carga tributária se reflete no preço do imóvel, exigindo que os compradores paguem mais adiantado para evitar altos impostos recorrentes. Outros foram adaptados ao longo do tempo. O resultado foi um sistema que eliminou algumas desigualdades, mas fortaleceu outras.
Quem sai do gancho?
As isenções corroeram a base da receita do imposto sobre a propriedade durante décadas. Em muitas regiões dos Estados Unidos, cerca de um terço da área total da terra é isenta de impostos. No entanto, a maioria destes não são lacunas para os ricos. Esta é uma terra do governo. Estradas, parques, escolas públicas ou edifícios municipais não são tributados. Mesmo que isso aconteça, seria apenas uma transferência da esquerda para a direita dentro da mesma agência governamental. Isso é ruído administrativo.
Propriedades estaduais e federais também costumam ser isentas, embora algumas jurisdições exijam “pagamentos em vez de impostos” para amenizar o golpe. Além da propriedade estatal, o número de isenções também está a crescer rapidamente. Instituições religiosas, escolas e instituições de caridade ficaram em grande parte fora de perigo. Em alguns países, os terrenos abaixo de um determinado valor mínimo são totalmente isentos de impostos.
Estas exclusões criam lacunas na cobertura. Poderiam transferir a carga para os activos tributáveis e aumentar a taxa de imposto para aqueles que permanecem no sistema.
Isenções estratégicas e política social
Nem todas as exceções acontecem por acaso. Existem também ferramentas políticas deliberadas. Os municípios concedem isenções para atrair novas empresas e promover a construção de moradias populares. Esta é uma forma de apoiar o crescimento.
Isenções residenciais também são comuns. Muitos lugares têm uma isenção de “homestead” que reduz uma parte de sua conta fiscal. Geralmente está vinculado à renda do proprietário e tem como objetivo prestar assistência aos mais necessitados. Idosos, deficientes e veteranos costumam fazer pausas extras. Não se trata apenas de cortes de impostos. São redes de segurança social incorporadas no código fiscal.
Algumas autoridades permitem isenções de imposto de renda para imposto sobre propriedade residencial. Esta é uma abordagem híbrida que combina incentivos federais ou estaduais com impostos locais. O objetivo é reduzir os custos totais da casa própria de um determinado grupo.
O sistema está confuso. os serviços públicos de elevado valor pagam impostos elevados, mas grandes extensões de terra são isentas de impostos porque são bens públicos. Os agricultores estão presos entre baixos impostos sobre a propriedade e elevadas pressões sobre os rendimentos. E as isenções variam de acordo com a jurisdição.
É justo? Depende de qual livro-razão você está vendo. Para os veteranos idosos, sua casa é uma tábua de salvação. Para o proprietário de uma pequena empresa que sofre o impacto
Custos ocultos do imposto sobre a propriedade
Os governos locais nos Estados Unidos não dependem apenas dos impostos sobre a propriedade para operar. Mas eles confiam neles o suficiente para serem importantes. Cria independência financeira. Esta independência permite a descentralização do poder. Os cidadãos podem escolher quais os serviços que financiam. Parece liberdade.
Mas os impostos fazem mais do que preencher o orçamento. Isso muda o comportamento. Quando as taxas de juros sobem, as pessoas reagem. Eles transferem dinheiro. Eles mudam seus planos. O objetivo é simples. O objetivo é simples: pagar menos.
As taxas elevadas sobre os edifícios colocam as cidades em desvantagem. Eles competem por capital. A competição nacional é acirrada. A competição internacional está cada vez mais acirrada. A menos que você tenha algo mais a oferecer. Algo melhor.
De onde vem o capital? Salvando. A relação entre imposto sobre a propriedade e oferta de capital é complexa. Não está claro. No entanto, os resultados foram os esperados. As fábricas odeiam impostos elevados. As instalações de produção requerem investimentos significativos. Se os impostos não compensarem os benefícios, o dinheiro será gasto em outro lugar.
As propriedades mais antigas são as que mais sofrem. Os impostos distorcem a alocação de recursos. Nas novas construções, os custos unitários de superfície são mais elevados. Os mais velhos pagam menos. As favelas pagam muito pouco.
Isso ignora a realidade. Ele ignora o custo.
Polícia. Proteção contra incêndio. Estes serviços não importam se o edifício é novo ou antigo. O preço é o mesmo. Provavelmente mais para coisas mais antigas. No entanto, à medida que os edifícios envelhecem, os utilizadores pagam menos. O cálculo não funciona. Os gastos públicos permanecerão inalterados ou aumentarão. As taxas foram reduzidas.
Torça. Mude de um apartamento ruim para um melhor. Eu pagarei mais. Isso não significa necessariamente que você receberá mais serviços. Este é um castigo por melhorar sua vida.
Algumas práticas podem causar danos significativos às comunidades. A cidade tem que reconstruir edifícios antigos. eles precisam muito disso. Mas muitas vezes são financiados por impostos que recompensam a decadência.
Os proprietários de estruturas deterioradas agora têm uma trégua. Multas são impostas aos novos proprietários. Cada vez que as taxas de juro dos edifícios (em oposição aos terrenos) sobem, o incentivo desaparece. Não é adequado para manutenção. Isso impedirá novas construções. Ainda deixa prédios abandonados. Isto é muito contraditório. Esta é uma má política.
As taxas de imposto variam de acordo com a localidade. Isso forma uma ilha. Um enclave com impostos baixos.
Algumas comunidades têm uma base tributária forte. Eles têm obrigações proporcionais aos seus rendimentos. Você pode manter as taxas de juros baixas. É para lá que o capital flui. Eles atraem investimentos.
Outros lugares também estão com problemas. Eles usam o zoneamento para evitar imóveis caros. Habitação de alta densidade. Pense nas escolas. Vamos pensar em nossos filhos. Habitações densas requerem mais serviços. Então eles excluem isso.
Isso muda o fardo. As taxas de imposto em outras áreas devem ser aumentadas para compensar esta diferença. O desequilíbrio das finanças públicas está a aumentar. As áreas mais antigas também sofrem. Eles enfrentam desafios que nunca experimentaram antes.
Olhe para a periferia da cidade. O subúrbio prospera com taxas baixas. Os centros urbanos enfrentam frequentemente taxas elevadas. Surgem mais problemas. As empresas do centro estão sangrando.
Impostos elevados sobre estruturas promovem o crescimento horizontal. O crescimento vertical desaparece. A expansão se expande. Mais terra é consumida. O impacto nas áreas circundantes é significativo.
Tomemos como exemplo a Grã-Bretanha. As notas são determinadas pela renda. As terras não utilizadas geram poucas receitas. Isso está significativamente abaixo do uso ideal. O incentivo para usá-lo de forma eficaz desapareceu. Você apenas possui a propriedade. Você espera. Não há despesas.
O segundo são os recursos naturais. Madeira. Minerais. Os impostos sobre a propriedade afetam a exploração madeireira e a mineração. Pode levar à exaustão prematura. Esgotamento antieconômico.
Muitos estados estão testemunhando isso. Eles trocaram. Eles se voltam para “impostos rescisórios”. Com base na produção. Com base na extração. Evite o desperdício. Alinhe os incentivos.
Essa mudança é importante. Isso muda a maneira como valorizamos o que está no subsolo. Isso muda nosso julgamento sobre o que está acima dele. No entanto, o sistema não é fixo. Ainda está mudando. Ainda reage ao estresse.
Por que a tributação do valor do local ainda é um instrumento fiscal controverso
Esta ideia não é nova. Os fisiocratas franceses do século XVIII gostaram deste conceito. Mas Henry George realmente acertou em cheio. Seu livro Progress and Poverty (1879) fez mais do que propor um imposto sobre a terra. defendeu um imposto único sobre a terra. O objetivo é simples. abolir outros impostos. Ele confiou em economistas britânicos como David Ricardo e John Stuart Mill. Essa lógica é boa o suficiente para ainda ser discutível.
A base central da tributação do valor da terra é a justiça. Muito do que pagamos pela terra não tem nada a ver com a terra em si. Importa o que a comunidade constrói em torno disso. Ruas. Escolas. infraestrutura. Esse valor é criado pela sociedade. Você não pode cobrar uma taxa pela criação de terras. É isso. Portanto, ao tributá-lo, os cidadãos podem recuperar o valor que ajudaram a criar.
“As comunidades podem recuperar parte do valor que criam através da tributação da terra, incluindo o valor criado por estradas, escolas e outras instalações.”
Ele também tem um ângulo de eficiência. Os impostos sobre a terra alteram o uso da terra. No momento, possuir terrenos baldios em localizações privilegiadas é barato. Isso incentiva a especulação. Impostos pesados tornam cara a posse de terras vazias ou subutilizadas. você começa a usá-lo. Ou venda para alguém que vai vender para você. Isto pode melhorar a eficiência do uso da terra.
Depois há o incentivo à construção. Os impostos sobre a construção impedem a construção de novos edifícios. Eles penalizam a melhoria. Transfira esse fardo para a terra. Reduzir impostos sobre melhorias. De repente, tornou-se lucrativo modernizar edifícios antigos. Novas construções agora são possíveis. Os benefícios fiscais de estruturas de alta qualidade podem ser significativos em relação ao lucro líquido. Você ganha mais edifícios. Melhorar.
Um mecanismo para transferir a carga tributária
Parece muito limpo. Mas a mecânica é difícil. Embora os impostos sobre a terra estejam cada vez mais rigorosos, o valor total que os usuários pagam pelo site permanece o mesmo. Apenas muda quem fica com o dinheiro. Os proprietários individuais possuem menos. O erário público ganha mais. O sistema de preços ainda aloca terras. Pessoas sensatas continuam a pagar preços elevados por imóveis em Manhattan.
Este é o problema. Ninguém paga os preços de Manhattan para cultivar trigo. O mercado eliminou o uso ineficiente. Porém, o proprietário tem custos de produção zero. Não “cria” valor para o local. Então, por que eles deveriam manter todos os benefícios? Os proponentes argumentam que o governo pode cobrir a maioria deles. O proprietário fica com a terra. O público obtém o incremento não merecido.
No longo prazo, isso transfere a riqueza. Os proprietários se beneficiam menos com o aumento do valor. Pessoas comuns pegam mais. Os impostos estão próximos do preço real do serviço. Esta é uma forma mais justa de financiar o governo local.
Porém, o adversário também lutou muito. Eles se referem a “incremento não ganho”. O valor da terra aumenta porque a comunidade melhora, não por causa das ações do proprietário. Esse valor já está capitalizado. Os proprietários compram de boa fé e esperam que o valor aumente. Agora parece injusto impor um imposto tão pesado. Esta é uma punição retroativa para decisões anteriores.
“Os oponentes dos impostos sobre o valor da terra apontam que os aumentos não merecidos no valor da terra são capitalizados e questionam a justiça de impor um imposto pesado sobre os valores atuais da terra pagos de boa fé pelos proprietários.”
A avaliação também é uma dor de cabeça. Os avaliadores podem realmente avaliar eles próprios a terra? É difícil separar terrenos e edifícios. Erros podem levar a estimativas injustas. Se a base for imprecisa, a alíquota do imposto não funcionará. Existem também problemas estruturais. Você pode obter renda suficiente apenas com a terra, sem imposto sobre a construção? Em algumas cidades, a resposta pode ser não. A base tributária pode diminuir.
Compensações entre justiça e aplicação
Você fica com uma compensação fundamental. Você prioriza a eficiência teórica e a justiça de um imposto sobre o valor da terra? Ou você permanece no status quo apesar das distorções?
O status quo impõe melhorias. Isso atrapalha o desenvolvimento. Incentiva as cidades a expandirem-se para terras mais baratas e mais distantes. Penaliza a manutenção. O imposto sobre o valor acrescentado imobiliário poderia interferir com estes incentivos. Ele recompensa a densidade. Recompensa o bom uso da infra-estrutura existente.
No entanto, a implementação requer precisão. É necessária uma estimativa precisa do terreno. É necessária vontade política para extrair riqueza dos proprietários de terras que compraram ao preço mais elevado. Você deve ter uma fonte de renda estável.
Essas referências são indicativas de uma discussão contínua. Dick Netzer estuda imposto sobre a propriedade e regulamentação do uso da terra. Henry Aaron pergunta quem realmente paga os impostos sobre a propriedade. As finanças estão claras. A política é complicada.
Haverá grandes mudanças? Improvável. Mas a pressão está aumentando. À medida que o valor dos terrenos urbanos aumenta, o fosso entre o que os proprietários recebem e o que as comunidades produzem aumenta ainda mais. O argumento de que esse valor deveria ser retornado não desapareceu. Está crescendo o tempo todo.
E os avaliadores? Eles ainda estão descobrindo como definir um preço para uma visualização.