Mengapa #AtlanticCityPropertyTaxProtests penting bagi semua pemilik rumah
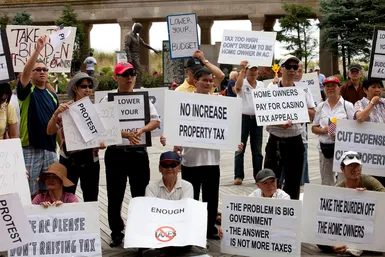
Gambaran warga yang marah di jalanan Atlantic City pada tahun 2014 lebih dari sekedar catatan kaki sejarah. Hal ini merupakan pengingat betapa hubungan antara pemilik rumah dan pemerintah kota dapat menjadi rapuh seiring dengan kenaikan pajak properti. Memahami mekanisme pungutan ini bukan lagi suatu pilihan bagi siapa pun yang ingin membuat keputusan keuangan yang lebih cerdas. Ini penting.
Pajak properti dipungut terutama atas tanah dan bangunan. Namun, definisi dapat dengan cepat membingungkan. Di Amerika Serikat, pajak ini biasanya tidak terbatas pada real estat, namun juga mencakup peralatan bisnis, inventaris pertanian, kendaraan bermotor, perhiasan, dan furnitur. Beberapa yurisdiksi juga mencakup aset tidak berwujud seperti obligasi, hipotek, dan ekuitas.
Ini adalah jebakan yang menjebak banyak orang. Pajak dihitung berdasarkan nilai bruto. Ini mengabaikan hutang. Jika Anda memiliki rumah senilai $500.000 dan memiliki hipotek senilai $450.000, otoritas pajak tidak peduli dengan kemampuan Anda untuk membayar. Mereka fokus pada nilai kotor aset. Ini adalah perbedaan penting bagi siapa pun yang peduli dengan kekayaan bersih dan kewajiban pajak mereka yang sebenarnya.
Tidak semuanya pajak properti
Penting untuk membedakan apa yang “bukan” pajak properti. Pengalihan properti melalui penjualan, hadiah atau warisan adalah jenis pajak yang berbeda. Penilaian khusus terhadap perbaikan publik adalah pembayaran untuk layanan khusus dan bukan pajak umum. Beberapa pajak penghasilan yang berkaitan dengan hasil tanah juga tidak termasuk dalam pajak properti biasa.
Kebingungan dapat menyebabkan perencanaan keuangan yang buruk. Anda dapat menganggap biaya yang Anda bayarkan pada saat penutupan sebagai pajak properti berulang. Ini tidak benar. Memahami perbedaannya dapat membantu Anda memprediksi kewajiban arus kas tahunan Anda dengan lebih akurat.
Bagaimana penilaian menentukan beban?
Ruang lingkup dan tarif pajak pajak properti sangat bervariasi dari satu daerah ke daerah lain. Perbedaan ini tergantung pada kerangka hukum, kapasitas administratif dan tradisi. Namun faktor yang paling penting bagi pemilik rumah adalah bagaimana properti tersebut diklasifikasikan.
Pemerintah daerah sering menggunakan klasifikasi untuk menyesuaikan beban efektif. Sebagian dari nilai mesin, hutan, tambang, dan sekuritas dapat diabaikan. Jenis properti tertentu mungkin memiliki tarif lebih rendah. Inilah sebabnya mengapa dua rumah di jalan yang sama dapat dikenakan pajak yang sangat berbeda. Tergantung pada tipe properti, salah satu properti mungkin untuk penggunaan komersial atau pemiliknya mungkin telah berhasil menentang penilaian tersebut.
Di komunitas pertanian sederhana, pajak properti mungkin terkait erat dengan manfaat yang diterima dari layanan publik. Semakin banyak properti yang Anda miliki, semakin besar manfaat yang Anda peroleh dari perlindungan jalan, sekolah, dan polisi. Dalam masyarakat industri yang kompleks, hubungan ini terputus. Tagihan pajak Anda mencerminkan perkiraan nilai Anda, namun belum tentu layanan publik yang Anda konsumsi.
Realitas Pendapatan
Di sebagian besar negara bagian, pendapatan pajak properti disalurkan ke pemerintah daerah atau negara bagian, bukan ke kas negara bagian. Di Amerika Serikat, pajak ini menyumbang sekitar setengah dari seluruh pendapatan pemerintah daerah. Ini adalah sumber kehidupan pelayanan kota.
Hal ini menciptakan ketegangan. Pemerintah kota membutuhkan pendapatan. Pemilik rumah membutuhkan keterjangkauan. Jika nilai perkiraan tidak sejalan dengan tingkat harga, pendapatan akan tertinggal dibandingkan pertumbuhan pendapatan nasional. Sistem penilaian yang terkomputerisasi dapat membantu mengisi kesenjangan ini, namun tantangan masih ada di banyak bidang.
Biaya pengumpulan juga merupakan faktor tersembunyi. Misalnya, di Yunani, pajak properti menyumbang kurang dari 0,5% dari seluruh pendapatan pajak, namun menghabiskan lebih dari 1% biaya administrasi perpajakan. Inefisiensi ini pasti datangnya dari suatu tempat. Hal ini biasanya berarti tarif pajak yang lebih tinggi bagi pembayar pajak atau berkurangnya layanan di daerah lain.
Transisi sejarah dari tanah ke nilai
Sejarah pajak bumi dan bangunan merupakan sejarah upaya mencari standar penilaian yang adil. Pada zaman dahulu, pajak dihitung berdasarkan luas permukaan tanah. Sistem abad pertengahan sering kali menggunakan produksi kotor atau pendapatan tahunan properti. Belakangan, konsep “kemampuan membayar” muncul, mencampurkan harta pribadi dengan kekayaan tak berwujud.
Properti pribadi sulit diidentifikasi. Aset tidak berwujud hampir tidak mungkin dikenakan pajak karena mudah disembunyikan. Hal ini menyebabkan penghapusan “pajak properti umum” di Amerika Serikat.
Pada masa-masa awal, koloni-koloni New England mengenakan pajak atas semua tanah yang terlihat. Pada tahun 1800, beberapa negara bagian telah memberlakukan “undang-undang pajak properti umum”. Pada pertengahan tahun 1800-an, pajak properti telah menjadi sumber pendapatan terpenting bagi semua negara bagian. Namun, penyertaan aset tidak berwujud mengakibatkan pajak berganda. Hipotek adalah klaim atas real estat. Mengenakan pajak atas tanah dan hipotek tidak adil dan mudah untuk dihindari.
Saat ini, real estat sendiri merupakan mayoritas basis pajak properti AS. Perhitungan ini mencakup sangat sedikit aset tidak berwujud. Meskipun penyederhanaan ini mengurangi biaya penegakan hukum, hal ini juga mengurangi sumber daya pemerintah daerah.
Kontrol Negara Bagian vs. Lokal
Pajak properti di Amerika Serikat merupakan sumber pendapatan penting bagi pemerintah daerah. Pemerintah negara bagian sangat bergantung pada hal ini. Saat ini, hanya sedikit negara bagian yang menerima lebih dari sejumlah kecil pendapatan dari sumber ini.
Namun, negara masih mengevaluasi properti pengoperasian perkeretaapian dan utilitas. Hal ini menciptakan sistem tambal sulam. Beberapa pihak berwenang bersikeras bahwa negara mengambil alih pajak properti. Mereka percaya bahwa negara akan mengelola dengan lebih efektif. Pemerintah juga ingin menghilangkan ketimpangan dalam kemampuan pemerintah kota dalam memungut pajak. Hal ini sangat penting bagi pendanaan sekolah negeri, karena aset lokal menentukan sumber daya pendidikan.
Ketidakseimbangan struktural ini penting ketika membeli rumah. Tarif pajak daerah tidak hanya mencerminkan kebutuhan daerah. Hal ini mencerminkan buruknya cara kita mendanai pendidikan dan infrastruktur. Protes di Atlantic City bukan hanya soal tagihan yang tinggi. Hal ini berkaitan dengan sistem yang bebannya ditanggung secara tidak proporsional oleh kelompok yang paling tidak mampu, dan mekanisme penyesuaian utang dan ekonomi yang lambat dan tidak sempurna.
Lain kali Anda menerima tagihan pajak properti, jangan lihat totalnya. Mari kita lihat metode evaluasinya. Lihatlah pengecualiannya. Pahami bahwa sistem ini dirancang untuk mengenakan pajak pada nilai total, bukan kekayaan bersih. Fakta ini mengubah cara Anda berpikir tentang hipotek, ekuitas, dan biaya perumahan jangka panjang. Perdebatan terus berlanjut mengenai siapa yang harus mengenakan pajak dan bagaimana cara menghitungnya. Namun dampaknya terhadap dompet Anda langsung terasa dan tidak dapat disangkal.
Siapa yang mengelola administrasi pajak real estat?
Pegawai negeri mengendalikan hampir setiap tahap administrasi pajak real estat. Mereka menentukan apa yang dikenakan pajak, menentukan nilainya, menerapkan tarif pajak dan mengumpulkan uang tunai. Ketika pajak mengikuti pendapatan, fokusnya beralih dari nilai modal ke keuntungan riil properti. Namun evaluasinya masih sebatas pertimbangan. Ini bukan merupakan produk sampingan otomatis dari transaksi lain seperti penggajian atau ritel. Karena harga jual dapat dimanipulasi untuk menurunkan pajak, harga pasar yang dilaporkan mungkin menjadi tidak dapat diandalkan oleh beberapa penilai.
Model penilaian: modal, pasar, sewa
Tiga pendekatan utama mendominasi penilaian modern. Negara-negara Eropa umumnya mengandalkan nilai modal. Logikanya adalah Anda dapat memperkirakan nilai modal dengan memperlakukan nilai sewa sebagai pengembalian modal. AS dan banyak negara Eropa saat ini kesulitan menemukan perkiraan nilai wajar. Asia secara tradisional berfokus pada nilai sewa. Dalam model ini, pajak dihitung berdasarkan rata-rata pendapatan sewa kotor yang diperoleh dari properti dalam kondisi normal. Beberapa yurisdiksi di Asia mengambil jalur yang lebih sederhana dan mungkin kurang adil. Kami membebankan jumlah yang tetap dan bukan kinerja pasar sebenarnya dari unit pengukuran negara tersebut.
Tantangan Fisik dan Data
Sakit kepala administratif berasal dari dua sumber. Pertama, mendefinisikan apa yang sebenarnya ada. Dimana batasannya? Seperti apa medannya? Berapa banyak mesin yang ada dalam persediaan? Kedua, memberikan nilai. Hal ini memerlukan tenaga profesional. Membutuhkan akses ke berbagai aliran data. Jarang sekali pemerintah daerah mempunyai kapasitas untuk menyediakan layanan ini dalam skala besar.
Pengelolaan pajak bumi dan bangunan yang lebih baik memerlukan pemetaan yang lebih tajam. Diperlukan metode yang lebih baik untuk mendeskripsikan properti secara akurat. Sumber data yang lebih banyak dan teknik penilaian yang lebih canggih akan sangat membantu. Perhitungannya berkisar dari yang sederhana hingga yang rumit.
「Nilai yang ditentukan oleh tujuan perpajakan bukan merupakan konsekuensi atau produk sampingan otomatis dari transaksi yang dilakukan untuk tujuan lain.」
Dalam kasus rumah keluarga tunggal, penjualan properti serupa (yaitu properti yang sebanding) memberikan dasar yang kuat untuk evaluasi. Gedung perkantoran dan apartemen dinilai berdasarkan hasil pendapatannya. Properti unik memerlukan pendekatan berbeda. Bangunan pabrik dan bangunan khusus yang merupakan bagian integral dari suatu bisnis harus dinilai berdasarkan biaya reproduksi. Ini berarti memperkirakan biaya duplikasi struktur dikurangi penyusutan. Penilaian saham, mesin, dan peralatan perusahaan sering kali bergantung pada catatan perusahaan.
Kesenjangan Profesional
Penilaian yang baik memerlukan tenaga profesional yang tetap. Mereka membutuhkan gaji penuh waktu di sektor swasta. Mereka harus bebas dari tekanan politik. Staf seperti itu hampir tidak ada di banyak tempat. Di AS, penilai sering kali bekerja paruh waktu. Mereka sering dipilih. Mereka dibayar rendah. Mereka sering kali kekurangan pelatihan khusus yang saat ini dianggap penting.
Kurangnya pengalaman diasosiasikan dengan pilih kasih dan korupsi. Hal ini terjadi pada tingkat asesor dan pemerintah daerah. Staf memiliki sedikit sumber daya untuk selalu memperbarui semua penilaian. Kecepatan konstruksi baru melebihi siklus evaluasi. Peta dan catatan menjadi usang dengan cepat. Dengan teknologi pemrosesan data terkini, beban yang ada telah berkurang sampai batas tertentu, namun pekerjaan yang diperlukan jauh melampaui kemampuan sebagian besar pemerintah.
Daya tarik dan realitas pasar
Basis pajak bergantung pada perkiraan pejabat. Tidak ada tes pasar bebas seperti pajak penjualan. Tidak ada pelaporan mandiri seperti pajak penghasilan. Wajib Pajak tidak dilibatkan dalam menentukan penilaian. Pemerintah daerah sering kali menawarkan proses banding. Seringkali hasilnya tidak ada artinya. Beberapa wajib pajak tidak mengetahui prosesnya. Beberapa orang berpendapat bahwa potensi penghematan tidak sebanding dengan usaha yang dilakukan.
Proses banding menjadi rumit karena praktik umum. Di sebagian besar negara, real estate dinilai hanya sebagian kecil dari nilai pasarnya saat ini. Undang-undang mungkin menentukan penilaian 100 persen. Kenyataannya berbeda. Penilaian yang lebih rendah dari pasar ini diimbangi dengan tarif pajak yang lebih tinggi. Mereka berjuang melawan sistem yang meremehkan semua orang, bukan hanya diri mereka sendiri.
Tarif pajak nominal adalah sebuah kebohongan. Nilai yang dinilai seringkali berada di bawah nilai pasar, sehingga memberikan kesan yang salah tentang apa yang sebenarnya dibayar pemilik. Jika Anda hanya melihat tarif yang disebutkan, Anda kehilangan beban sebenarnya.
Secara historis, matematika itu mudah. Pemerintah daerah memperoleh pendapatannya hampir seluruhnya dari pajak real estat. Perhitungannya mudah. Bagilah perkiraan biaya dengan total nilai perkiraan. Katakanlah sebuah kota membutuhkan $400.000 untuk beroperasi. Jika total nilai taksiran seluruh properti adalah $40 juta, tarif pajaknya tepat 1%. secara langsung. Dapat diprediksi.
Hari-hari itu sudah berakhir.
Kini, para pejabat mulai dengan pendapatan yang mereka harapkan akan diterima dengan tarif pajak saat ini. Kemudian mereka bertanya kepada para pemilih apakah mereka akan menyetujui kenaikan pajak untuk mendanai layanan baru tersebut. Ini perhitungan politik, bukan perhitungan matematis. Ketika manajer ingin menjaga tingkat dana umum tetap rendah meskipun ada peningkatan permintaan untuk layanan tertentu, mereka sering kali menetapkan “tarif khusus”. Dengan cara ini, oposisi pemilih yang meluas dapat dihindari dengan memisahkan biaya dari kebutuhan khusus.
Cara mengubah kebijakan pajak properti negara bagian
Pemerintah negara bagian AS secara tradisional memandang pajak properti sebagai alat yang fleksibel. Mereka memperoleh penghasilan utama dari sumber pajak lain. Jika sumber daya ini tidak mencukupi, tarif pajak properti akan dinaikkan. Kalau surplus, diturunkan.
Banyak negara bagian yang masih memiliki kewenangan konstitusional ini. Jika sumber pendapatan utama Anda berfluktuasi, kemampuan untuk menaikkan atau menurunkan tarif masih merupakan alat penting dalam menyeimbangkan anggaran.
Pahami batas dan batasan tarif pajak
Batasan tarif ada di mana-mana. Mereka didasarkan pada konstitusi atau undang-undang negara bagian. Semua tingkat pemerintahan, termasuk kabupaten, kota, dan distrik sekolah, tunduk pada tarif plafon maksimum.
Batasan ini tidak selalu statis. Mereka dapat diubah melalui referendum atau tindakan legislatif khusus. Namun apakah pembatasan ini benar-benar menghambat pertumbuhan belanja publik? Buktinya tidak jelas. Sulit untuk menilai efektivitasnya.
Jelas, hal ini mempunyai konsekuensi yang tidak diinginkan.
Untuk menghindari jumlah maksimum ini, distrik khusus dibentuk. Unit-unit ini mempunyai kekuatan perpajakan yang independen. Mereka beroperasi di luar batasan tarif standar. Oleh karena itu, meskipun dana umum mungkin terbatas, total beban pajak masih dapat meningkat melalui jalur-jalur alternatif ini.
Akibatnya, sistem menjadi terfragmentasi. Anda membayar tarif yang dibatasi untuk kota Anda. Biaya tambahan dikenakan untuk perlindungan air atau kebakaran. Nilai nominalnya tampaknya rendah. Total biayanya lebih tinggi. Akuntabilitasnya terdilusi.
Pengaruh pembayaran pajak real estate terhadap dompet Anda
Pajak properti adalah contoh buku teks tentang kejadian pajak. Tidak masalah siapa yang memotong ceknya. Pertanyaannya, siapa yang sebenarnya akan rugi?
Lihatlah ke tanah. Ini adalah real estat. Itu tidak bisa dipindahkan. Pengenaan pajak biasanya merugikan pemiliknya. Ini disebut kapitalisasi. Harga pasar telah disesuaikan ke bawah sesuai dengan kewajiban pajak di masa depan.
Mari kita berpikir tentang matematika. Katakanlah sebidang tanah menghasilkan pendapatan tahunan sebesar $1.200. Hasil 6% dan nilainya $20.000. Pajak tambahan $300 per tahun. Laba bersih turun menjadi $900. Nilainya turun menjadi $15.000. Pembeli membayar lebih sedikit di muka. Mereka tidak membayar pajak di atas harga pembelian. Harga adalah diskon pajak.
Hal ini tidak berarti bahwa harga tanah akan menjadi lebih murah secara absolut. Artinya tanah tidak akan tumbuh dengan cepat tanpa pajak. Ini adalah rem apresiasi, bukan kehancuran.
Struktur baru mengubah persamaan
Bangunan menjadi kacau. ruang bisnis rumah baru. memperbaiki.
Bebannya telah bergeser. Itu tergantung pada daerahnya.
Jika hanya satu kota kecil yang mengenakan pajak ini, kemungkinan besar pengembang akan memungutnya sendiri. Atau menaikkan harga sewa. Atau memotong gaji. Ini adalah permainan yang dilokalkan.
Namun situasinya akan berubah jika “semua” yurisdiksi mengenakan pajak atas properti. Pemilik modallah yang paling terkena dampaknya. Tabungan akan berkurang. Harga sedang naik. Gaji stagnan. Dampak jangka panjangnya lebih dari sekadar memiliki rumah. Ini mempengaruhi perekonomian secara keseluruhan.
Biaya bisnis
Konstruksi membutuhkan uang. Pajak membuat modal menjadi mahal.
Perusahaan menganggap pajak real estat sebagai biaya operasional. Mereka mencoba menyebarkannya.
Harga lebih tinggi bagi konsumen. Anda membayar lebih sedikit kepada pemasok Anda. Pekerja dibayar dengan upah rendah.
Jika Anda tidak bisa menyebarkannya? ROI menurun.
Di wilayah dengan pajak rendah, pesaing mempunyai keuntungan. Mereka tidak menghadapi tekanan yang sama. Mereka bisa mencuri pangsa pasar. Atau nikmati saja margin yang lebih tinggi.
Siapa sebenarnya yang membayar? Biasanya konsumen lokal. Terkadang tenaga kerja lokal. Biasanya pemilik tanah lokal.
Ini membutuhkan waktu. Beberapa bulan. Mungkin beberapa tahun. Harga tidak akan langsung berubah.
Utilitas yang diatur berbeda. Agensi menentukan harga. Perubahan ini sudah pasti. Tapi itu lambat. Birokrasi bergerak mengikuti iramanya sendiri.
Dilema pemilik rumah
Pajak tidak dapat ditransfer ke rumah Anda.
kamu terjebak.
Tapi kemudian lihat harga belinya. Pajaknya didiskon. Semakin rendah pajaknya, semakin tinggi harga tanah.
Jadi apakah ini sebuah beban? Semacam itu.
Ini bertindak seperti pajak konsumsi. Di AS, barang-barang tersebut umumnya dikenai pajak lebih besar dibandingkan sebagian besar barang konsumsi lainnya.
Pengurangan pajak penghasilan membantu. Beban bersih berkurang. Tapi itu tidak menghilangkannya.
Siapa sebenarnya yang membayar?
Hampir tidak mungkin mengukur beban berdasarkan tingkat pendapatan.
nilai tanah yang dikapitalisasi tidak dapat ditentukan secara akurat berdasarkan harga. Hal ini tersembunyi dalam harga properti.
Jika diibaratkan pajak atas pendapatan modal, maka menjadi pajak progresif. Rumah tangga yang lebih kaya membayar lebih banyak sehubungan dengan pendapatan mereka.
Namun mari kita lihat lebih dekat perpajakan di satu yurisdiksi. Bebannya ada pada konsumen lokal. Dan pekerja lokal. dan pemilik tanah setempat.
Hal ini menjadikannya regresif. Rumah tangga berpendapatan rendah menghabiskan sebagian besar pendapatannya untuk pengeluaran lokal.
Perusahaan mengalihkan bagiannya kepada konsumen. Mari kita pikirkan tentang utilitas. listrik. layanan telepon. Anda membayar kewajiban pajak mereka dengan tagihan bulanan Anda.
Lalu apakah proporsional? Sedikit regresif?
itu rumit.
Satu hal yang jelas. Efek redistributifnya besar. Pajak properti digunakan untuk membiayai sekolah. Mereka membiayai layanan untuk masyarakat berpenghasilan rendah. Uang mengalir dari pembayar pajak ke barang publik.
Apakah hal ini adil tergantung pada bagaimana untung dan ruginya dipertimbangkan.
Perhitungannya jelas. Tidak demikian halnya dengan politik.
Bias tersembunyi dalam perpajakan real estat
Masalah pajak properti bukan hanya keberadaannya. Itu karena mereka tidak seimbang. “Ketimpangan horizontal” ini berarti bahwa dua orang dengan nilai properti yang sama dapat membayar jumlah yang sangat berbeda tergantung pada siapa yang menilai nilai tersebut dan seberapa ketat aturan tersebut diterapkan. Beban yang ada tidak merata. Hal ini bahkan lebih berdampak buruk pada industri tertentu.
Kereta api dan utilitas umumnya memiliki pajak yang lebih tinggi dibandingkan industri lainnya. Konsumsi perumahan dan pembangunan komersial memiliki bobot yang berbeda. Pertanian di Amerika adalah contoh dari ketidakkonsistenan ini. Pajak properti atas tanah pertanian biasanya rendah dibandingkan dengan nilai pasar tanah tersebut. Namun jika Anda melihat pendapatan riil dari sektor pertanian, beban pajaknya bisa terasa sangat berat. Ini adalah keterputusan antara nilai aset dan realitas operasional.
Pajak ini telah ada selama berabad-abad dan tertanam dalam perekonomian. Beberapa beban pajak tercermin dalam harga properti, yang mengharuskan pembeli membayar lebih di muka untuk menghindari pajak berulang yang tinggi. Lainnya telah diadaptasi seiring berjalannya waktu. Hasilnya adalah sebuah sistem yang berhasil menghilangkan sejumlah kesenjangan, namun memperkeras kesenjangan lainnya.
Siapa yang Terbebas?
Pengecualian telah mengikis basis pendapatan pajak properti selama beberapa dekade. Di banyak wilayah di Amerika Serikat, sekitar sepertiga dari total luas lahan bebas pajak. Namun, sebagian besar dari hal ini bukanlah celah bagi orang kaya. Ini adalah tanah pemerintah. Jalan, taman, sekolah umum atau bangunan kota tidak dikenakan pajak. Kalaupun itu terjadi, itu hanyalah perpindahan dari kiri ke kanan dalam instansi pemerintah yang sama. Ini adalah kebisingan administratif.
Properti negara bagian dan federal juga sering kali dikecualikan, meskipun beberapa yurisdiksi mengharuskan “pembayaran sebagai pengganti pajak” untuk meringankan dampaknya. Selain kepemilikan negara, jumlah pengecualian juga meningkat pesat. Institusi keagamaan, sekolah, dan badan amal sebagian besar tidak terkena dampaknya. Di beberapa negara, tanah di bawah nilai minimum tertentu sepenuhnya bebas pajak.
Pengecualian ini menciptakan kesenjangan dalam cakupan. Mereka dapat mengalihkan beban ke aset kena pajak dan menaikkan tarif pajak bagi mereka yang masih berada dalam sistem.
Pengecualian strategis dan kebijakan sosial
Tidak semua pengecualian terjadi secara kebetulan. Ada juga alat kebijakan yang disengaja. Pemerintah kota memberikan pengecualian untuk menarik perusahaan baru dan mendorong pembangunan perumahan bagi masyarakat berpendapatan rendah. Ini adalah salah satu cara untuk mendukung pertumbuhan.
Pengecualian untuk tempat tinggal juga umum terjadi. Banyak tempat memiliki pengecualian “wisma” yang mengurangi sebagian tagihan pajak Anda. Hal ini biasanya dikaitkan dengan pendapatan pemilik dan dimaksudkan untuk memberikan bantuan kepada mereka yang paling membutuhkan. Lansia, penyandang disabilitas, dan veteran sering kali mengambil istirahat ekstra. Ini bukan hanya pemotongan pajak. Ini adalah jaring pengaman sosial yang dimasukkan ke dalam aturan fiskal.
Beberapa otoritas mengizinkan pengecualian pajak penghasilan untuk pajak properti tempat tinggal. Ini adalah pendekatan hibrida yang menggabungkan insentif federal atau negara bagian dengan pajak daerah. Tujuannya adalah untuk menurunkan total biaya kepemilikan rumah kelompok tertentu.
Sistemnya berantakan. utilitas bernilai tinggi membayar pajak yang tinggi, namun sebidang tanah yang luas bebas pajak karena merupakan barang publik. Petani terjebak antara pajak properti yang rendah dan tekanan pendapatan yang tinggi. Dan pengecualian berbeda-beda di setiap yurisdiksi.
Apakah ini adil? Itu tergantung pada buku besar siapa yang Anda lihat. Bagi para veteran lanjut usia, rumah mereka adalah penyelamat. Bagi pemilik usaha kecil yang menanggung beban terbesar
Biaya tersembunyi pajak properti
Pemerintah daerah di Amerika Serikat tidak hanya mengandalkan pajak properti untuk beroperasi. Tapi mereka cukup mengandalkan mereka untuk menjadi penting. Ini menciptakan kemandirian finansial. Kemandirian ini memungkinkan terjadinya desentralisasi kekuasaan. Warga negara dapat memilih layanan mana yang mereka biayai. Rasanya seperti kebebasan.
Namun pajak tidak hanya sekedar memenuhi anggaran. Itu mengubah perilaku. Ketika suku bunga naik, masyarakat bereaksi. Mereka mentransfer uang. Mereka mengubah rencana mereka. Tujuannya sederhana. Tujuannya sederhana: membayar lebih sedikit.
Tarif bangunan yang tinggi menempatkan kota pada posisi yang kurang menguntungkan. Mereka bersaing memperebutkan modal. Persaingan nasional sangat ketat. Persaingan internasional semakin ketat setiap saat. Kecuali Anda memiliki hal lain untuk ditawarkan. Sesuatu yang lebih baik.
Ibu kotanya dari mana? Penghematan. Hubungan antara pajak properti dan pasokan modal sangatlah kompleks. Tidak jelas. Namun, hasilnya sesuai harapan. Pabrik membenci pajak yang tinggi. Fasilitas produksi memerlukan investasi yang signifikan. Jika pajak tidak sebanding dengan manfaatnya, uang tersebut akan dibelanjakan di tempat lain.
Properti yang lebih tua paling menderita. Pajak mendistorsi alokasi sumber daya. Dalam konstruksi baru, biaya satuan permukaan lebih tinggi. Yang lama membayar lebih sedikit. Daerah kumuh membayar sangat sedikit.
Ini mengabaikan kenyataan. Ini mengabaikan biayanya.
POLISI. Proteksi kebakaran. Layanan ini tidak peduli apakah bangunan tersebut baru atau lama. Harganya sama. Mungkin lebih untuk barang-barang lama. Namun, seiring bertambahnya usia bangunan, pengguna membayar lebih sedikit. Perhitungannya tidak berhasil. Belanja publik tidak akan berubah atau meningkat. Biaya telah dikurangi.
Putar itu. Ubah dari apartemen yang buruk menjadi apartemen yang lebih baik. Saya akan membayar lebih. Ini tidak berarti Anda akan menerima lebih banyak layanan. Ini adalah hukuman untuk memperbaiki hidup Anda.
Beberapa praktik dapat menyebabkan kerugian besar bagi masyarakat. Kota ini harus membangun kembali bangunan-bangunan tua. mereka sangat membutuhkannya. Namun hal ini sering kali didanai oleh pajak yang memberikan imbalan atas kerusakan yang terjadi.
Pemilik bangunan yang rusak kini mendapat kelonggaran. Denda dikenakan pada pemilik baru. Setiap kali suku bunga bangunan (dan bukan tanah) naik, insentif tersebut hilang. Tidak cocok untuk pemeliharaan. Ini akan mencegah pembangunan baru. Masih menyisakan bangunan-bangunan terbengkalai. Hal ini sangat kontradiktif. Ini adalah kebijakan yang buruk.
Tarif pajak berbeda-beda di setiap wilayah. Ini membentuk sebuah pulau. Daerah kantong pajak rendah.
Beberapa komunitas memiliki basis pajak yang kuat. Mereka mempunyai kewajiban yang sebanding dengan pendapatannya. Anda bisa menurunkan suku bunga. Dari sanalah modal mengalir. Mereka menarik investasi.
Tempat lain juga bermasalah. Mereka menggunakan zonasi untuk mencegah real estate yang mahal. Perumahan dengan kepadatan tinggi. Pikirkan sekolah. Mari kita pikirkan tentang anak-anak kita. Perumahan yang padat membutuhkan lebih banyak layanan. Jadi mereka mengecualikannya.
Ini mengubah beban. Tarif pajak di daerah lain harus dinaikkan untuk mengkompensasi perbedaan ini. Ketidakseimbangan keuangan negara semakin meningkat. Daerah yang lebih tua juga menderita. Mereka menghadapi tantangan yang belum pernah mereka alami sebelumnya.
Lihatlah di pinggir kota. Daerah pinggiran kota tumbuh subur dengan tingkat bunga yang rendah. Pusat-pusat perkotaan seringkali menghadapi angka yang tinggi. Lebih banyak masalah muncul. Bisnis di pusat kota sedang mengalami pendarahan.
Pajak yang tinggi terhadap bangunan mendorong pertumbuhan horizontal. Pertumbuhan vertikal menghilang. Hamparan meluas. Lebih banyak lahan yang dikonsumsi. Dampaknya terhadap wilayah sekitar sangat besar.
Mari kita ambil contoh di Inggris. Nilai ditentukan oleh pendapatan. Lahan yang tidak dimanfaatkan hanya menghasilkan sedikit pendapatan. Hal ini jauh di bawah penggunaan optimal. Insentif untuk menggunakannya secara efektif telah hilang. Anda hanya memiliki properti itu. Anda menunggu. Tidak ada biaya.
Yang kedua adalah sumber daya alam. Kayu. Mineral. Pajak properti mempengaruhi penebangan dan pertambangan. Hal ini dapat menyebabkan kelelahan dini. Penipisan yang tidak ekonomis.
Banyak negara bagian yang menyaksikan hal ini. Mereka beralih. Mereka beralih ke “pajak pesangon”. Berdasarkan produksi. Berdasarkan ekstraksi. Mencegah pemborosan. Menyelaraskan insentif.
Peralihan ini penting. Hal ini mengubah cara kita menilai apa yang ada di bawah tanah. Ini mengubah penilaian kita terhadap apa yang ada di atasnya. Namun, sistemnya belum diperbaiki. Itu masih berubah. Masih bereaksi terhadap stres.
Mengapa pajak nilai lokasi masih menjadi instrumen pajak yang kontroversial
Ide ini bukanlah hal baru. Fisiokrat Perancis abad kedelapan belas menyukai konsep ini. Tapi Henry George benar-benar tepat sasaran. Bukunya, Progress and Poverty (1879), tidak hanya sekedar mengusulkan pajak tanah. menganjurkan pajak tunggal atas tanah. Tujuannya sederhana. menghapuskan pajak lainnya. Dia mengandalkan ekonom Inggris seperti David Ricardo dan John Stuart Mill. Logika ini cukup baik sehingga masih bisa diperdebatkan.
Basis utama perpajakan nilai tanah adalah keadilan. Banyak dari apa yang kita bayarkan untuk membeli tanah tidak ada hubungannya dengan tanah itu sendiri. Yang penting adalah apa yang dibangun komunitas di sekitarnya. Jalanan. Sekolah. infrastruktur. Nilai ini diciptakan oleh masyarakat. Anda tidak dapat memungut biaya untuk mewujudkan keberadaan lahan. Itu saja. Oleh karena itu, dengan mengenakan pajak, warga negara dapat memperoleh kembali nilai yang telah mereka ciptakan.
“Masyarakat dapat memperoleh kembali sebagian nilai yang mereka ciptakan melalui pajak tanah, termasuk nilai yang diciptakan oleh jalan, sekolah, dan fasilitas lainnya.”
Ia juga memiliki sudut efisiensi. Pajak tanah mengubah penggunaan tanah. Saat ini, memiliki lahan kosong di lokasi strategis sangatlah murah. Ini mendorong spekulasi. Pajak yang besar membuat kepemilikan lahan kosong atau kurang dimanfaatkan menjadi mahal. Anda mulai menggunakannya. Atau jual kepada seseorang yang akan menjualnya kepada Anda. Hal ini dapat meningkatkan efisiensi penggunaan lahan.
Lalu ada insentif konstruksi. Pajak bangunan mencegah pembangunan gedung baru. Mereka menghukum perbaikan. Pindahkan beban itu ke daratan. Mengurangi pajak atas perbaikan. Tiba-tiba, memodernisasi bangunan tua menjadi menguntungkan. Konstruksi baru sekarang dapat dilakukan. Manfaat pajak dari struktur berkualitas tinggi bisa sangat signifikan dalam kaitannya dengan laba bersih. Anda mendapatkan lebih banyak bangunan. Lebih baik.
Mekanisme pengalihan beban pajak
Kedengarannya sangat bersih. Tapi mekanismenya sulit. Meskipun pajak tanah semakin ketat, jumlah total yang dibayarkan pengguna untuk situs tersebut tetap sama. Itu hanya mengubah siapa yang menyimpan uang itu. Pemilik perorangan memiliki lebih sedikit. Perbendaharaan negara mendapat lebih banyak. Sistem harga tetap mengalokasikan lahan. Orang-orang yang berakal sehat terus membayar harga tinggi untuk real estat di Manhattan.
Inilah masalahnya. Tidak ada yang membayar harga Manhattan untuk menanam gandum. Pasar telah menghilangkan penggunaan yang tidak efisien. Namun, pemilik tanah tidak mempunyai biaya produksi. Itu tidak “menciptakan” nilai untuk tempat tersebut. Jadi mengapa mereka harus mempertahankan semua manfaatnya? Para pendukungnya berpendapat bahwa pemerintah dapat menanggung sebagian besar dari mereka. Pemiliknya memegang tanah itu. Masyarakat mendapat kenaikan yang belum merupakan pendapatan.
Dalam jangka panjang, hal ini akan menggeser kekayaan. Tuan tanah mendapat manfaat lebih sedikit dari peningkatan nilai. Orang biasa menangkap lebih banyak. Pajaknya mendekati harga layanan sebenarnya. Ini adalah cara yang lebih adil dalam membiayai pemerintah daerah.
Namun, lawan juga berjuang keras. Mereka mengacu pada “kenaikan yang belum merupakan pendapatan”. Nilai tanah meningkat karena perbaikan masyarakat, bukan karena tindakan pemiliknya. Nilai tersebut sudah dikapitalisasi. Pemilik membeli dengan itikad baik dan mengharapkan nilainya meningkat. Sekarang rasanya tidak adil untuk mengenakan pajak sebesar itu. Ini merupakan hukuman surut atas keputusan-keputusan sebelumnya.
“Penentang pajak nilai tanah menunjukkan bahwa kenaikan nilai tanah yang belum merupakan pendapatan dikapitalisasi dan mempertanyakan keadilan dalam mengenakan pajak yang besar atas nilai tanah saat ini yang dibayar dengan itikad baik oleh pemilik properti.”
Evaluasi juga memusingkan. Bisakah penilai benar-benar menilai tanah itu sendiri? Sulit untuk memisahkan tanah dan bangunan. Kesalahan dapat menyebabkan perkiraan yang tidak adil. Jika basisnya tidak akurat, tarif pajak tidak akan berlaku. Ada juga masalah struktural. Bisakah Anda memperoleh penghasilan yang cukup dari tanah saja tanpa pajak bangunan? Di beberapa kota, jawabannya mungkin tidak. Basis pajak mungkin menyusut.
Pertukaran antara keadilan dan penegakan hukum
Anda memiliki trade-off mendasar. Apakah Anda memprioritaskan efisiensi teoritis dan keadilan pajak nilai tanah? Atau apakah Anda tetap bertahan pada status quo meskipun ada distorsi?
Perbaikan pajak status quo. Hal ini menghambat pembangunan. Hal ini mendorong kota-kota untuk melakukan ekspansi ke arah lahan yang lebih murah dan lebih jauh. Ini menghukum pemeliharaan. Pajak pertambahan nilai properti dapat mengganggu insentif ini. Ini menghargai kepadatan. Hal ini memberikan imbalan atas penggunaan infrastruktur yang ada dengan baik.
Namun penerapannya memerlukan ketelitian. Diperlukan perkiraan lahan yang akurat. Dibutuhkan kemauan politik untuk mengambil kekayaan dari pemilik tanah yang membeli dengan harga tertinggi. Anda harus memiliki sumber pendapatan yang stabil.
Referensi ini menunjukkan adanya diskusi yang sedang berlangsung. Dick Netzer mempelajari pajak properti dan peraturan penggunaan lahan. Henry Aaron bertanya siapa yang sebenarnya membayar pajak properti. Keuangannya jelas. Politik itu rumit.
Apakah akan ada perubahan besar? Tidak mungkin. Namun tekanannya meningkat. Ketika nilai tanah perkotaan meningkat, kesenjangan antara apa yang diterima oleh pemilik dan apa yang dihasilkan oleh masyarakat semakin melebar. Argumen bahwa nilai ini harus dikembalikan belum hilang. Itu berkembang sepanjang waktu.
Dan para penilai? Mereka masih mencari cara untuk memberi harga pada suatu pemandangan.