Почему протесты против налога на недвижимость в Атлантик-Сити важны для всех владельцев жилья
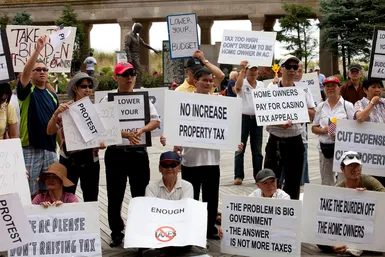
Изображения разгневанных жителей на улицах Атлантик-Сити в 2014 году — это не просто историческая деталь. Это резкое напоминание о том, насколько хрупкими могут становиться отношения между владельцами жилья и муниципалитетами по мере роста налогов на недвижимость. Понимание механики этого сбора больше не является опциональным для тех, кто хочет принимать более взвешенные финансовые решения. Это необходимо.
Налог на недвижимость взимается преимущественно с земли и зданий. Однако определения могут быстро запутать. В Соединенных Штатах этот налог, как правило, не ограничивается недвижимостью, но также включает оборудование для бизнеса, сельскохозяйственные запасы, автотранспортные средства, ювелирные изделия и мебель. Некоторые юрисдикции также охватывают нематериальные активы, такие как облигации, ипотечные кредиты и акции.
Это ловушка, в которую попадают многие люди. Налог рассчитывается на основе валовой стоимости. Он не учитывает долги. Если вы владеете домом стоимостью 500 000 долларов и имеете ипотечный кредит на 450 000 долларов, налоговые органы не заботятся о вашей платежеспособности. Они фокусируются на валовой стоимости активов. Это важное различие для тех, кто обеспокоен своим чистым капиталом и фактической налоговой нагрузкой.
Не все является налогом на недвижимость
Важно различать то, чем «не является» налог на недвижимость. Передача имущества через продажу, дарение или наследование — это другие виды налогов. Специальные сборы за общественные улучшения — это платежи за конкретные услуги, а не общие налоги. Некоторые налоги на доход, связанные с доходностью земли, также не включаются в обычные налоги на недвижимость.
Непонимание может привести к плохому финансовому планированию. Вы можете подумать, что сборы, которые вы платите при закрытии сделки, являются повторяющимся налогом на недвижимость. Это не так. Понимание различий поможет вам более точно прогнозировать ваши ежегодные обязательства по денежному потоку.
Как оценка определяет нагрузку?
Объем и ставка налога на недвижимость сильно различаются от региона к региону. Эта разница зависит от правовой базы, административного потенциала и традиций. Но самым непосредственным фактором для индивидуальных владельцев жилья является то, как классифицируется имущество.
Местные органы власти часто используют классификацию для корректировки эффективной нагрузки. Часть стоимости машин, лесов, шахт и ценных бумаг может быть исключена. Некоторые виды имущества могут иметь более низкие ставки. Вот почему два дома на одной улице могут иметь совершенно разные налоги. В зависимости от типа недвижимости, один из объектов может использоваться для коммерческих целей, или владелец может успешно оспорить оценку.
В простых сельскохозяйственных общинах налоги на недвижимость могут быть тесно связаны с получаемыми выгодами от общественных услуг. Чем больше у вас имущества, тем больше вы пользуетесь дорогами, школами и полицейской защитой. В сложных индустриальных обществах эта связь нарушена. Ваш налоговый счет отражает вашу оценочную стоимость, но не обязательно количество потребляемых вами общественных услуг.
Реальность доходов
В большинстве штатов доходы от налога на недвижимость поступают в местные или государственные органы власти, а не в государственный казначейский счет. В Соединенных Штатах этот налог составляет около половины всех доходов местных органов власти. Это жизненная сила муниципальных услуг.
Это создает напряжение. Муниципалитетам нужен доход. Владельцам жилья нужна доступность. Если оценочные стоимости не поспевают за уровнем цен, доходы отстают от роста национального дохода. Компьютеризированные системы оценки могут помочь заполнить этот пробел, но во многих регионах проблемы остаются.
Расходы на сбор также являются скрытым фактором. Например, в Греции налоги на недвижимость составляют менее 0,5% всех налоговых поступлений, но поглощают более 1% расходов на налоговое администрирование. Эта неэффективность должна откуда-то покрываться. Обычно это означает более высокую ставку налога для плательщиков или сокращение услуг в других областях.
Исторический переход от земли к стоимости
История налога на недвижимость — это история попыток найти справедливые стандарты оценки. В древности налоги рассчитывались на основе площади земли. В средневековых системах часто использовалась валовая продукция имущества или годовой доход. Позже возникла концепция «платежеспособности», смешавшая личное имущество с нематериальным богатством.
Личное имущество трудно идентифицировать. Нематериальные активы практически невозможно обложить налогом, потому что их легко скрыть. Это привело к отмене «общего налога на имущество» в Соединенных Штатах.
В ранние периоды колонии Новой Англии облагали налогом все видимое имущество. К 1800 году некоторые штаты приняли «законы об общем налоге на имущество». К середине 1800-х годов налоги на недвижимость стали самым важным источником доходов для всех штатов. Однако включение нематериальных активов приводит к двойному налогообложению. Ипотечный кредит — это требование к недвижимости. Обложение налогом земли и ипотеки несправедливо и легко обходится.
В настоящее время только недвижимость составляет большинство базы налога на недвижимость в США. Эти расчеты включают очень мало нематериальных активов. Хотя это упрощение снижает затраты на принудительное взыскание, оно также сокращает ресурсы местных органов власти.
Государственный контроль против местного
Налоги на недвижимость в Соединенных Штатах являются важным источником доходов для местных органов власти. Государственные правительства сильно полагались на него. В настоящее время немногие штаты получают более чем небольшую сумму доходов от этого источника.
Однако штат все еще оценивает эксплуатационное имущество железных дорог и коммунальных служб. Это создает лоскутную систему. Некоторые власти настаивают на переходе налога на недвижимость под контроль штата. Они считают, что штат будет управлять более эффективно. Правительство также хочет устранить неравенство в способности муниципалитетов собирать налоги. Это особенно важно для финансирования общественных школ, где местные активы определяют образовательные ресурсы.
Эта структурная диспропорция важна при покупке дома. Местные налоговые ставки отражают не только местные потребности. Это отражает неисправность в том, как мы финансируем образование и инфраструктуру. Протесты в Атлантик-Сити касались не только высоких счетов. Они касались системы, где бремя ложится непропорционально на тех, кто может себе это позволить меньше всего, и где механизмы долга и экономической корректировки медленны и несовершенны.
В следующий раз, когда вы получите счет за налог на недвижимость, не смотрите на общую сумму. Давайте посмотрим на метод оценки. Посмотрите на льготы. Поймите, что эта система предназначена для налогообложения общей стоимости, а не чистого капитала. Этот факт меняет то, как вы думаете об ипотечных кредитах, капитале и долгосрочных расходах на жилье. Дебаты продолжаются о том, кто должен взимать налог и как он должен рассчитываться. Но влияние на ваш кошелек является немедленным и неоспоримым.
Кто управляет администрированием налога на недвижимость?
Государственные служащие контролируют практически все этапы администрирования налога на недвижимость. Они определяют, что подлежит налогообложению, устанавливают его стоимость, применяют налоговые ставки и собирают платежи. Когда налоги привязаны к доходу, фокус смещается с капитальной стоимости на реальную доходность имущества. Однако оценка по-прежнему остается вопросом субъективного суждения. Это не является автоматическим побочным продуктом других операций, таких как выплата заработной платы или розничная торговля. Поскольку цена продажи может быть искусственно занижена для снижения налогов, заявленная рыночная цена может стать ненадежной для некоторых оценщиков.
Модель оценки: капитальная, рыночная, рентная
В современной практике оценки доминируют три основных подхода. Европейские страны, как правило, опираются на капитальную стоимость. Логика заключается в том, что капитальную стоимость можно оценить, рассматривая рентную стоимость как доход от капитала. В настоящее время США и многие европейские страны испытывают трудности с поиском справедливых оценок стоимости. В Азии традиционно фокус делается на рентной стоимости. В этой модели налоги рассчитываются на основе среднего валового арендного дохода, получаемого от имущества в нормальных условиях. Некоторые азиатские юрисдикции выбирают более простой, возможно, менее справедливый путь. Они взимают фиксированную сумму вместо учета фактической рыночной доходности единицы измерения страны.
Физические и информационные проблемы
Административные трудности проистекают из двух источников. Во-первых, определение того, что именно существует. Где проходят границы? Каков рельеф местности? Сколько объектов числится в инвентаре? Во-вторых, определение стоимости. Это требует наличия квалифицированного персонала и доступа к различным потокам данных. Местные органы власти редко обладают возможностями для оказания таких услуг в масштабах всего региона.
Более эффективное управление налогом на недвижимость требует более точного картографирования. Необходимы улучшенные методы для точного описания объектов. Использование большего количества источников данных и более сложных методов оценки было бы очень полезным. Расчеты варьируются от простых до сложных.
«Стоимость, определяемая целями налогообложения, не является следствием или автоматическим побочным продуктом сделок, совершаемых в других целях».
В случае с односемейным домом продажа аналогичных объектов (т.е. сопоставимых объектов) предоставляет надежную основу для оценки. Офисные и многоквартирные здания оцениваются по их доходности. Уникальные объекты требуют иных подходов. Заводские здания и специальные конструкции, являющиеся неотъемлемой частью бизнеса, должны оцениваться на основе затрат на воспроизводство. Это означает оценку стоимости дублирования конструкции за вычетом износа. Оценка акций компании, машин и оборудования часто зависит от учетных данных компании.
Дефицит профессиональных кадров
Хорошая оценка требует наличия постоянного профессионального персонала. Они должны получать полную заработную плату в частном секторе. Они должны быть свободны от политического давления. Такие специалисты практически отсутствуют во многих местах. В США оценщики часто работают неполный рабочий день. Они часто избираются. Их оплата труда низкая. Им часто не хватает специализированной подготовки, которая в настоящее время считается необходимой.
Неопытность связана с фаворитизмом и коррупцией. Это происходит на уровне оценщиков и в местных органах власти. У сотрудников мало ресурсов для поддержания всех оценок в актуальном состоянии. Темпы нового строительства превышают цикл переоценки. Карты и записи быстро устаревают. С помощью новейших технологий обработки данных бремя было несколько снижено, но объем работы превышает возможности большинства правительств.
Обжалование и рыночная реальность
Налоговая база зависит от оценки чиновника. Нет свободного рыночного теста, подобного налогу с продаж. Нет самоотчетности, подобной налогу на доход. Налогоплательщики не участвуют в определении оценки. Местные органы власти часто предлагают процедуру обжалования. Результаты часто бывают бессмысленными. Некоторые налогоплательщики просто не знают о процедуре. Некоторые считают, что потенциальная экономия не стоит усилий.
Процедура обжалования усложняется распространенной практикой. В большинстве стран недвижимость оценивается по цене, составляющей лишь часть ее текущей рыночной стоимости. Закон может предусматривать оценку в 100 процентов. Реальность отличается. Эти заниженные по сравнению с рынком оценки компенсируются более высокими налоговыми ставками. Налогоплательщики борются с системой, которая недооценивает всех, а не только их самих.
Номинальные налоговые ставки — это ложь. Оценочная стоимость часто ниже рыночной, что создает ложное впечатление о том, что владельцы платят на самом деле. Если вы смотрите только на заявленную ставку, вы упускаете реальное бремя.
Раньше математика была простой. Местные органы власти получали свои доходы почти исключительно за счет налога на недвижимость. Расчет был простым. Разделите предполагаемые расходы на общую оценочную стоимость. Допустим, городу нужно 400 000 долларов для функционирования. Если общая оценочная стоимость всех объектов составляет 40 миллионов долларов, налоговая ставка составляет ровно 1%. Прямо. Предсказуемо.
Эти дни прошли.
Теперь чиновники начинают с доходов, которые они ожидают получить по текущим налоговым ставкам. Затем они спрашивают избирателей, одобрили бы они повышение налогов для финансирования новых услуг. Это политический расчет, а не математический. Когда менеджеры хотят удерживать ставки общего фонда низкими, несмотря на рост спроса на определенную услугу, они часто устанавливают «специальные ставки». Таким образом можно избежать широкого opposition избирателей, разделив расходы и особые потребности.
Как изменить политику штата в отношении налога на недвижимость
Правительства штатов США традиционно рассматривали налог на недвижимость как гибкий инструмент. Они получают основной доход из других источников налогообложения. Если этих ресурсов недостаточно, ставка налога на недвижимость увеличивается. Если есть профицит, они его снижают.
Многие штаты по-прежнему имеют эту конституционную власть. Если ваш основной источник дохода колеблется, способность корректировать ставки вверх или вниз остается важным инструментом для балансировки бюджетов.
Понимание ограничений и лимитов на налоговые ставки
Ограничения ставок повсюду. Они основаны на конституциях штатов или статутах. Все уровни власти, включая округа, города и школьные округа, подчиняются максимальной предельной ставке.
Эти ограничения не всегда статичны. Их можно изменить путем референдума или специального законодательного акта. Но действительно ли эти ограничения предотвращают рост государственных расходов? Данные неясны. Трудно оценить их эффективность.
Очевидно, это имеет непредвиденные последствия.
Чтобы обойти эти максимальные суммы, были созданы специальные округа. Эти единицы имеют независимое право налогообложения. Они действуют вне стандартных ограничений по ставкам. Поэтому, хотя общий фонд может быть ограничен, общая налоговая нагрузка все равно может увеличиваться через эти альтернативные каналы.
В результате система фрагментирована. Вы платите ограниченную ставку за свой город. За водоснабжение или пожарную защиту взимается дополнительная плата. Номинальная ставка кажется низкой. Общая стоимость выше. Подотчетность размыта.
Как реальная уплата налога на недвижимость влияет на ваш кошелек
Налоги на недвижимость — это классический пример налогового бремени (incidence). Неважно, кто выписывает чек. Вопрос в том, кто на самом деле понесет убытки.
Посмотрите на землю. Это недвижимость. Ее нельзя переместить. Наложение налогов обычно бьет по владельцам. Это называется капитализацией. Рыночные цены были скорректированы вниз в соответствии с будущей налоговой нагрузкой.
Давайте подумаем о математике. Допустим, участок земли приносит годовой доход в 1 200 долларов. Доходность составляет 6%, а стоимость — 20 000 долларов. Дополнительный налог составляет 300 долларов в год. Чистая прибыль упала до 900 долларов. Стоимость снизилась до 15 000 долларов. Покупатели платят меньше авансом. Они не платят налоги сверх цены покупки. Цена является скидкой за налог.
Это не означает, что земля станет дешевле в абсолютном выражении. Это означает, что земля не растет так быстро, как без налогов. Это тормоз роста, а не обвал.
Новые конструкции меняют уравнение
Здание становится хаотичным. коммерческое пространство нового дома. улучшится.
Бремя сместилось. Это зависит от региона.
Если бы этот налог вводил только один небольшой город, разработчики, вероятно, взяли бы его на себя. Или подняли бы арендные ставки. Или сократили заработную плату. Это локализованная игра.
Но ситуация изменилась бы, если бы все юрисдикции взимали налог на недвижимость. Владельцы капитала первыми принимают удар на себя. Сбережения уменьшатся. Цены вырастут. Заработная плата застынет. Долгосрочные эффекты выходят за рамки владения домом. Это влияет на всю экономику.
Затраты бизнеса
Строительство требует денег. Налоги делают капитал дорогим.
Компании рассматривают налог на недвижимость как операционные расходы. Они пытаются переложить его на других.
Цены выше для потребителей. Вы платите меньше своим поставщикам. Рабочим платят низкую заработную плату.
Если вы не можете переложить расходы? ROI снижается.
В районах с низким налогообложением конкуренты имеют преимущество. Они не сталкиваются с теми же давлениями. Они могут отобрать долю рынка. Или просто наслаждаться более высокой маржой.
Кто на самом деле платит? Обычно местные потребители. Иногда местная рабочая сила. Обычно местные владельцы земли.
На это уходит время. Несколько месяцев. Может быть, несколько лет. Цены не изменятся немедленно.
Регулируемые коммунальные услуги — это другое. Агентство определяет цены. Это изменение неизбежно. Но оно медленное. Бюрократия марширует под свой собственный ритм.
Дилемма домовладельца
Налоги нельзя переложить на ваш дом.
вы в ловушке.
Но затем посмотрите на цену покупки. Она была снижена из-за налога. Чем ниже налог, тем выше цена земли.
Так является ли это бременем? Отчасти.
Это действует как налог на потребление. В США они обычно облагаются налогом сильнее, чем большинство других потребительских товаров.
Вычет по налогу на доход помогает. Чистое бремя снижается. Но оно не устраняется полностью.
Кто на самом деле платит?
Измерить бремя по уровню дохода почти невозможно.
капитализированная стоимость земли не может быть точно определена на основе цены. Она скрыта в цене недвижимости.
Если рассматривать это как налог на доход от капитала, то он становится прогрессивным. Более богатые домохозяйства платят больше по отношению к своему доходу.
Но давайте внимательнее посмотрим на налогообложение в одной юрисдикции. Бремя ложится на местных потребителей. И на местных рабочих. и на местных владельцев земли.
Это делает его регрессивным. Домохозяйства с низким доходом тратят большую часть своего дохода на эти местные расходы.
Компании перекладывают свою долю на потребителей. Давайте подумаем о коммунальных услугах. электричество. телефонная связь. Вы платите их налоговые обязательства со своим ежемесячным счетом.
Так является ли он пропорциональным? Немного регрессивным?
это сложно.
Одно ясно. Эффект перераспределения велик. Налоги на недвижимость используются для финансирования школ. Они финансируют услуги для людей с низким доходом. Деньги текут от налогоплательщиков к общественным благам.
Является ли это справедливым, зависит от того, как взвешиваются затраты и выгоды.
Математика ясна. С политикой дело обстоит не так просто.
Скрытая предвзятость в налогообложении недвижимости
Проблема с налогами на недвижимость заключается не только в их существовании. Она в их неравномерности. Эта «горизонтальная несправедливость» означает, что два человека с одинаковой стоимостью имущества могут платить совершенно разные суммы в зависимости от того, кто оценивает стоимость и насколько строго применяются правила. Бремя распределяется неравномерно. Оно бьет по определенным отраслям еще сильнее.
Железные дороги и коммунальные службы, как правило, платят более высокие налоги, чем другие отрасли. Потребление жилья и коммерческое развитие имеют разный вес. Сельское хозяйство в Соединенных Штатах является примером этой непоследовательности. Налоги на сельскохозяйственные земли обычно низкие по сравнению с рыночной стоимостью земли. Но если посмотреть на реальный доход сельского хозяйства, налоговое бремя может показаться удивительно тяжелым. Это разрыв между стоимостью актива и операционной реальностью.
Этот налог существует уже столетия и встроен в экономику. Часть налогового бремени отражается в цене недвижимости, что заставляет покупателей платить больше upfront, чтобы избежать высоких регулярных налогов. Другие были адаптированы с течением времени. В результате получилась система, которая устранила некоторые неравенства, но закрепила другие.
Кто получает освобождение от ответственности?
Освобождения от налогов десятилетиями подрывали базу доходов от налога на недвижимость. Во многих регионах США около трети общей площади земли является необлагаемой налогом. Однако большинство из них не являются лазейками для богатых. Это государственная земля. Дороги, парки, государственные школы или городские здания не облагаются налогом. Даже если это произойдет, это будет просто перенос средств слева направо внутри одного и того же государственного органа. Это административный шум.
Государственная и федеральная собственность также часто освобождается от налогов, хотя некоторые юрисдикции требуют «платежей вместо налогов», чтобы смягчить удар. Помимо государственной собственности, количество освобождений также быстро растет. Религиозные учреждения, школы и благотворительные организации в значительной степени освобождены от уплаты налогов. В некоторых странах земля стоимостью ниже определенного минимума полностью освобождается от налогов.
Эти исключения создают пробелы в охвате. Они могут переложить бремя на облагаемые налогом активы и повысить ставку налога для тех, кто остался в системе.
Стратегические освобождения и социальная политика
Не все исключения происходят случайно. Существуют также целенаправленные инструменты политики. Муниципалитеты предоставляют освобождения, чтобы привлечь новые компании и способствовать строительству жилья для малоимущих. Это один из способов поддержки роста.
Жилые освобождения также распространены. Во многих местах действует «экземпция для основного жилья» (homestead exemption), которая снижает часть вашего налогового счета. Обычно это связано с доходом владельца и предназначено для оказания помощи тем, кто больше всего в ней нуждается. Пожилые люди, инвалиды и ветераны часто получают дополнительные льготы. Это не просто налоговые вычеты. Это социальные сети безопасности, встроенные в налоговый кодекс.
Некоторые органы власти позволяют освобождать от налога на доходы физических доходов от налога на недвижимость. Это гибридный подход, который сочетает федеральные или государственные стимулы с местными налогами. Цель состоит в том, чтобы снизить общие затраты на владение домом для определенной группы.
Система беспорядочна. Высокоценные коммунальные предприятия платят высокие налоги, но большие участки земли не облагаются налогом, потому что они являются общественными благами. Фермеры застряли между низкими налогами на недвижимость и высоким давлением на доходы. И освобождения варьируются в зависимости от юрисдикции.
Справедливо ли это? Зависит от того, чью бухгалтерскую книгу вы рассматриваете. Для пожилого ветерана его дом является спасительным кругом. Для владельца малого бизнеса, несущего основное бремя
Скрытые издержки налога на недвижимость
Местные органы власти в Соединенных Штатах не полагаются исключительно на налог на недвижимость для обеспечения своей деятельности. Однако они зависят от него в достаточной степени, чтобы это имело значение. Это создает финансовую независимость. Такая независимость позволяет децентрализовать власть. Граждане могут выбирать, какие услуги они финансируют. Это ощущается как свобода.
Но налоги делают больше, чем просто наполняют бюджет. Они меняют поведение. Когда процентные ставки растут, люди реагируют. Они перераспределяют деньги. Они меняют свои планы. Цель проста. Цель проста: платить меньше.
Высокие ставки на здания ставят города в невыгодное положение. Они конкурируют за капитал. Национальная конкуренция жесткая. Международная конкуренция становится все более острой. Если только у вас нет чего-то еще, что можно предложить. Чего-то лучшего.
Откуда берется капитал? Из сбережений. Взаимосвязь между налогом на недвижимость и предложением капитала сложна. Неясна. Однако результаты оказались такими, как и ожидалось. Заводы ненавидят высокие налоги. Производственные мощности требуют значительных инвестиций. Если налоги не окупают выгод, деньги будут потрачены в другом месте.
Наиб больше всего страдают старые объекты. Налоги искажают распределение ресурсов. В новом строительстве удельные затраты на единицу площади выше. Старые объекты платят меньше. Трущобы платят очень мало.
Это игнорирует реальность. Это игнорирует стоимость.
Полиция. Пожарная защита. Эти услуги не зависят от того, новое здание или старое. Цена одинакова. Вероятно, выше для старых объектов. Однако по мере старения зданий пользователи платят меньше. Расчет не сходится. Государственные расходы останутся неизменными или увеличатся. Плата была снижена.
Исказите это. Перейдите от плохой квартиры к лучшей. Я буду платить больше. Это не обязательно означает, что вы получите больше услуг. Это наказание за улучшение своей жизни.
Некоторые практики могут нанести значительный вред сообществам. Городу приходится восстанавливать старые здания. Они сильно в этом нуждаются. Но они часто финансируются за счет налогов, которые поощряют упадок.
Владельцы ветшающих строений теперь получают передышку. Штрафы налагаются на новых владельцев. Каждый раз, когда процентные ставки на здания (в отличие от земли) растут, стимул исчезает. Непригодно для обслуживания. Это предотвратит новое строительство. Все еще остаются заброшенные здания. Это очень противоречиво. Это плохая политика.
Налоговые ставки варьируются в зависимости от местности. Это формирует остров. Анклав с низкими налогами.
Некоторые сообщества имеют сильную налоговую базу. У них есть обязательства, пропорциональные их доходу. Вы можете удерживать процентные ставки на низком уровне. Именно туда стекается капитал. Они привлекают инвестиции.
Другие места также в беде. Они используют зонирование для предотвращения дорогой недвижимости. Жилье высокой плотности. Подумайте о школах. Давайте подумаем о наших детях. Плотное жилье требует больше услуг. Поэтому они его исключают.
Это меняет бремя. Налоговые ставки в других районах должны быть увеличены, чтобы компенсировать эту разницу. Дисбаланс государственных финансов растет. Старые районы также страдают. Они сталкиваются с вызовами, с которыми никогда раньше не сталкивались.
Посмотрите на окраину города. Пригород процветает благодаря низким ставкам. Городские центры часто сталкиваются с высокими ставками. Возникает больше проблем. Бизнес в центре города истекает кровью.
Высокие налоги на сооружения способствуют горизонтальному росту. Вертикальный рост исчезает. Разрастание городов расширяется. Потребляется больше земли. Воздействие на окружающие районы значительное.
Давайте возьмем в качестве примера Великобританию. Ставки определяются доходом. Неиспользуемые земли генерируют небольшой доход. Это значительно ниже оптимального использования. Стимул использовать его эффективно отсутствует. Вы просто владеете собственностью. Вы ждете. Расходов нет.
Второе — природные ресурсы. Лес. Минералы. Налог на недвижимость влияет на лесозаготовки и добычу полезных ископаемых. Это может привести к преждевременному истощению. Неэкономичному истощению.
Многие штаты становятся свидетелями этого. Они переключились. Они обращаются к «налогам на вырубку/добычу». Основанным на производстве. Основанным на извлечении. Предотвращают расточительство. Согласовывают стимулы.
Это переключение важно. Это меняет то, как мы оцениваем то, что находится под землей. Это меняет наше суждение о том, что находится над ней. Однако система не исправлена. Она все еще меняется. Все еще реагирует на стресс.
Почему налогообложение стоимости земли остается спорным налоговым инструментом
Эта идея не нова. Французские физиократы XVIII века любили эту концепцию. Но Генри Джордж действительно попал в точку. Его книга «Прогресс и бедность» (1879) не просто предлагала налог на землю, но и выступала за единый налог на землю. Цель проста: отменить другие налоги. Он опирался на британских экономистов, таких как Дэвид Рикардо и Джон Стюарт Милль. Эта логика настолько убедительна, что остается предметом дискуссий и сегодня.
Центральной основой налогообложения стоимости земли является справедливость. Значительная часть того, за что мы платим за землю, не имеет никакого отношения к самой земле. Имеет значение то, что сообщество строит вокруг нее. Улицы. Школы. Инфраструктура. Эта ценность создается обществом. Вы не можете взимать плату за то, чтобы привести землю в существование. Вот и всё. Поэтому, облагая её налогом, граждане могут возместить ценность, которую они помогли создать.
«Сообщества могут вернуть часть созданной ими ценности через налогообложение земли, включая ценность, созданную дорогами, школами и другими объектами инфраструктуры».
Здесь также присутствует аспект эффективности. Налоги на землю меняют способ её использования. В настоящее время владение пустующей землей в престижных районах обходится дёшево. Это стимулирует спекуляции. Высокие налоги делают владение пустующей или недостаточно используемой землёй дорогим. Вы начинаете использовать её. Или продаёте её кому-то, кто затем продаст её вам. Это может повысить эффективность использования земли.
Затем идёт стимул к строительству. Налоги на строительство препятствуют возведению новых зданий. Они наказывают за улучшение. Перенесите эту нагрузку на землю. Снизьте налоги на улучшения. Внезапно стало выгодно модернизировать старые здания. Новое строительство теперь стало возможным. Налоговые льготы от высококачественных сооружений могут быть значительными по отношению к чистому доходу. Вы получаете больше зданий. Лучше.
Механизм перераспределения налоговой нагрузки
Звучит очень чисто. Но механика процесса сложна. Несмотря на то, что налоги на землю становятся всё более жёсткими, общая сумма, которую пользователи платят за участок, остаётся прежней. Просто меняется тот, кто получает деньги. Частные владельцы получают меньше. Государственная казна получает больше. Рыночная система по-прежнему распределяет землю. Разумные люди продолжают платить высокие цены за недвижимость в Манхэттене.
В этом и заключается проблема. Никто не платит цены Манхэттена за выращивание пшеницы. Рынок устранил неэффективное использование. Однако у землевладельца нулевые производственные затраты. Он не «создаёт» ценность для этого места. Так почему же он должен оставлять себе все выгоды? Сторонники утверждают, что правительство может забрать большую часть этой выгоды. Владелец сохраняет землю. Общество получает неосвоенный прирост стоимости.
В долгосрочной перспективе это приводит к перераспределению богатства. Землевладельцы выигрывают меньше от роста стоимости. Обычные люди получают больше. Налоги близки к реальной стоимости предоставляемых услуг. Это более справедливый способ финансирования местного самоуправления.
Однако противники также ведут упорную борьбу. Они ссылаются на «неосвоенный прирост стоимости». Стоимость земли возрастает из-за улучшения сообщества, а не из-за действий владельца. Эта ценность уже капитализирована. Покупатели действуют добросовестно и ожидают роста стоимости. Теперь кажется несправедимым налагать такой тяжёлый налог. Это ретроспективное наказание за предыдущие решения.
«Противники налога на стоимость земли указывают на то, что неосвоенный прирост стоимости земли капитализирован, и ставят под сомнение справедливость наложения тяжёлого налога на текущую стоимость земли, оплаченную добросовестно владельцами недвижимости».
Оценка также является головной болью. Могут ли оценщики действительно оценить только землю? Разделить землю и здания сложно. Ошибки могут привести к несправедливым оценкам. Если база неточна, налоговая ставка не будет работать. Существуют также структурные проблемы. Можно ли получить достаточный доход только за счёт земли без налога на здания? В некоторых городах ответ может быть отрицательным. Налоговая база может сократиться.
Компромиссы между справедливостью и исполнением
Мы сталкиваемся с фундаментальным компромиссом. Приоритизируете ли вы теоретическую эффективность и справедливость налога на стоимость земли? Или остаётесь при статус-кво, несмотря на искажения?
Статус-кво облагает налогом улучшения. Это препятствует развитию. Это стимулирует города расширяться в сторону более дешёвой и удалённой земли. Это наказывает за содержание и обслуживание. Налог на добавленную стоимость недвижимости может вмешиваться в эти стимулы. Он поощряет плотность застройки. Он поощряет эффективное использование существующей инфраструктуры.
Однако реализация требует точности. Требуется точная оценка земли. Необходима политическая воля, чтобы изъять богатство у землевладельцев, которые покупали по самым высоким ценам. Необходимо иметь стабильный источник дохода.
Эти ссылки свидетельствуют о продолжающемся обсуждении. Дик Нетцер изучает налог на недвижимость и регулирование использования земли. Генри Эрон спрашивает, кто на самом деле платит налоги на недвижимость. Финансовая сторона ясна. Политическая сторона сложна.
Произойдут ли большие перемены? Маловероятно. Но давление нарастает. По мере роста стоимости городской земли разрыв между тем, что получают владельцы, и тем, что создают сообщества, расширяется ещё больше. Аргумент о том, что эта ценность должна возвращаться, не исчез. Он постоянно растёт.
А как насчёт оценщиков? Они всё ещё пытаются понять, как поставить цену на вид из окна.