Por qué las #AtlanticCityPropertyTaxProtests son importantes para todos los propietarios
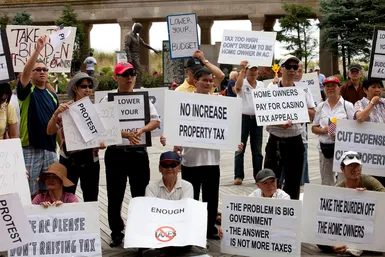
Las imágenes de residentes enojados en las calles de Atlantic City en 2014 fueron más que una simple nota histórica a pie de página. Este es un claro recordatorio de cómo la relación entre los propietarios de viviendas y los municipios puede volverse frágil a medida que aumentan los impuestos a la propiedad. Comprender los mecanismos de este impuesto ya no es opcional para cualquiera que busque tomar decisiones financieras más inteligentes. Esto es esencial.
El impuesto sobre la propiedad se aplica principalmente a los terrenos y edificios. Sin embargo, las definiciones pueden volverse confusas rápidamente. En los Estados Unidos, este impuesto generalmente no se limita a los bienes raíces, sino que también incluye equipos comerciales, inventario agrícola, vehículos de motor, joyas y muebles. Algunas jurisdicciones también cubren activos intangibles como bonos, hipotecas y acciones.
Esta es una trampa en la que atrapa a mucha gente. El impuesto se calcula en base al valor bruto. Ignora la deuda. Si usted es dueño de una casa de $500,000 y tiene una hipoteca de $450,000, a la autoridad fiscal no le importa su capacidad de pago. Se centran en el valor bruto de los activos. Esta es una distinción importante para cualquier persona preocupada por su patrimonio neto y su obligación tributaria real.
No todo es impuesto predial
Es importante distinguir lo que “no” es un impuesto predial. Las transferencias de propiedad mediante venta, donación o herencia son diferentes tipos de impuestos. Las evaluaciones especiales sobre mejoras públicas son pagos por servicios específicos en lugar de impuestos generales. Algunos impuestos sobre la renta relacionados con el rendimiento de la tierra tampoco están incluidos en los impuestos a la propiedad normales.
La confusión puede conducir a una mala planificación financiera. Puede considerar las tarifas que paga al momento del cierre como un impuesto a la propiedad recurrente. Esto no es cierto. Comprender las diferencias puede ayudarle a predecir con mayor precisión sus obligaciones de flujo de efectivo anual.
¿Cómo determina la evaluación la carga?
El alcance y la tasa impositiva del impuesto a la propiedad varían mucho de una región a otra. Esta diferencia depende del marco legal, la capacidad administrativa y las tradiciones. Pero el factor más inmediato para los propietarios individuales es cómo se clasifica la propiedad.
Los gobiernos locales suelen utilizar la clasificación para ajustar las cargas efectivas. Se puede dejar de lado parte del valor de las máquinas, los bosques, las minas y los valores. Ciertos tipos de propiedades pueden tener tarifas más bajas. Es por esto que dos viviendas en la misma calle pueden tener impuestos muy diferentes. Dependiendo del tipo de propiedad, una de las propiedades puede ser para uso comercial o el propietario puede haber impugnado con éxito la tasación.
En comunidades agrícolas sencillas, los impuestos a la propiedad pueden estar estrechamente vinculados a los beneficios recibidos de los servicios públicos. Cuantas más propiedades posea, más se beneficiará de las carreteras, las escuelas y la protección policial. En las sociedades industriales complejas, esta conexión se rompe. Su factura de impuestos refleja su valor estimado, pero no necesariamente el servicio público que consume.
La realidad de los ingresos
En la mayoría de los estados, los ingresos del impuesto a la propiedad van a los gobiernos locales o estatales en lugar del tesoro estatal. En Estados Unidos, este impuesto representa aproximadamente la mitad de todos los ingresos de los gobiernos locales. Es el elemento vital de los servicios municipales.
Esto crea tensión. Los municipios necesitan ingresos. Los propietarios de viviendas necesitan asequibilidad. Si los valores estimados no siguen el ritmo del nivel de precios, los ingresos van a la zaga del crecimiento del ingreso nacional. Los sistemas de evaluación computarizados pueden ayudar a llenar este vacío, pero aún persisten desafíos en muchas áreas.
Los costos de recolección también son un factor oculto. Por ejemplo, en Grecia, los impuestos a la propiedad representan menos del 0,5% de todos los ingresos tributarios, pero consumen más del 1% de los gastos de administración tributaria. Esta ineficiencia tiene que venir de alguna parte. Esto generalmente significa una tasa impositiva más alta para los contribuyentes o servicios reducidos en otras áreas.
Transición histórica de la tierra al valor
La historia del impuesto a la propiedad es una historia de intentos de encontrar estándares de evaluación justos. En la antigüedad, los impuestos se calculaban en función de la superficie del terreno. Los sistemas medievales utilizaban a menudo la producción bruta o los ingresos anuales de la propiedad. Posteriormente surgió el concepto de “capacidad de pago”, mezclando bienes muebles con riqueza intangible.
La propiedad personal es difícil de identificar. Es casi imposible gravar los activos intangibles porque son fáciles de ocultar. Esto llevó a la abolición del “impuesto general a la propiedad” en los Estados Unidos.
En los primeros días, las colonias de Nueva Inglaterra gravaban todos los bienes visibles. Para 1800, algunos estados habían promulgado “leyes generales de impuestos a la propiedad”. A mediados del siglo XIX, los impuestos a la propiedad se habían convertido en la fuente de ingresos más importante para todos los estados. Sin embargo, la inclusión de activos intangibles da lugar a una doble imposición. Una hipoteca es un derecho sobre bienes inmuebles. Gravar la tierra y las hipotecas es injusto y fácil de evitar.
Actualmente, los bienes raíces por sí solos representan la mayor parte de la base impositiva sobre la propiedad en Estados Unidos. Estos cálculos incluyen muy pocos activos intangibles. Si bien esta simplificación reduce los costos de aplicación de la ley, también reduce los recursos de los gobiernos locales.
Control estatal versus control local
Los impuestos a la propiedad en los Estados Unidos son una fuente importante de ingresos para los gobiernos locales. Los gobiernos estatales dependían en gran medida de él. En la actualidad, pocos estados reciben más que una pequeña cantidad de ingresos de esta fuente.
Sin embargo, el Estado todavía evalúa las propiedades operativas de los ferrocarriles y los servicios públicos. Esto crea un sistema de mosaico. Algunas autoridades insisten en que el Estado se haga cargo de los impuestos a la propiedad. Creen que el Estado gestionará de forma más eficaz. El gobierno también quiere eliminar la desigualdad en la capacidad de los municipios para recaudar impuestos. Esto es particularmente importante para la financiación de las escuelas públicas, donde los activos locales determinan los recursos educativos.
Este desequilibrio estructural es importante a la hora de comprar una vivienda. Las tasas impositivas locales no sólo reflejan las necesidades locales. Esto refleja el mal estado de cómo financiamos la educación y la infraestructura. Las protestas en Atlantic City no se tratan sólo de facturas elevadas. Se trataba de un sistema en el que la carga recae desproporcionadamente sobre quienes menos pueden permitírselo, y en el que los mecanismos de ajuste económico y de deuda son lentos e imperfectos.
La próxima vez que reciba una factura de impuestos a la propiedad, no mire el total. Veamos el método de evaluación. Mira las exenciones. Comprenda que este sistema está diseñado para gravar el valor total, no el patrimonio neto. Este hecho cambia la forma de pensar sobre las hipotecas, el capital y los costos de la vivienda a largo plazo. El debate continúa sobre quién debería imponer el impuesto y cómo debería calcularse. Pero el impacto en su billetera es inmediato e innegable.
¿Quién gestiona la administración del impuesto inmobiliario?
Los empleados estatales controlan casi todas las fases de la administración del impuesto sobre bienes inmuebles. Determinan lo que está sujeto a impuestos, determinan su valor, aplican tasas impositivas y recaudan el efectivo. Cuando los impuestos siguen a los ingresos, la atención se desplaza del valor del capital al rendimiento real de la propiedad. Sin embargo, la evaluación sigue siendo una cuestión de criterio. Esto no es un subproducto automático de otras transacciones como la nómina o el comercio minorista. Debido a que el precio de venta puede manipularse para reducir el impuesto, el precio de mercado informado puede resultar poco confiable para algunos tasadores.
Modelo de valoración: capital, mercado, alquiler.
Tres enfoques principales dominan la evaluación moderna. Los países europeos generalmente dependen de los valores del capital. La lógica es que se puede estimar el valor del capital tratando el valor del alquiler como un rendimiento del capital. Estados Unidos y muchos países europeos están luchando actualmente por encontrar estimaciones de valor razonable. Asia se ha centrado tradicionalmente en el valor del alquiler. En este modelo, los impuestos se calculan en función del ingreso bruto promedio por alquiler obtenido de la propiedad en condiciones normales. Algunas jurisdicciones asiáticas toman una ruta más simple y quizás menos justa. Cobramos una cantidad fija en lugar del desempeño real del mercado de la unidad de medida del país.
Los desafíos físicos y de datos
Los dolores de cabeza administrativos provienen de dos fuentes. Primero, definir lo que realmente existe. ¿Dónde están los límites? ¿Cómo es el terreno? ¿Cuántas máquinas hay en el inventario? En segundo lugar, asignar valor. Esto requiere personal profesional. Requiere acceso a varios flujos de datos. Los gobiernos locales rara vez tienen la capacidad de brindar este servicio a escala.
Una mejor gestión del impuesto a la propiedad requiere un mapeo más preciso. Se necesitan métodos mejorados para describir con precisión las propiedades. Sería muy útil contar con más fuentes de datos y técnicas de valoración más sofisticadas. Los cálculos van desde simples hasta complejos.
「El valor determinado por la finalidad de tributación no es consecuencia ni subproducto automático de operaciones realizadas con otras finalidades.」
En el caso de una casa unifamiliar, la venta de propiedades similares (es decir, propiedades comparables) proporciona una base sólida para la evaluación. Los edificios de oficinas y apartamentos se valoran por su rendimiento económico. Las propiedades únicas requieren enfoques diferentes. Los edificios de fábricas y las estructuras especiales que son parte integral de un negocio deben valorarse en función de los costos de reproducción. Esto significa estimar el costo de duplicar la estructura menos la depreciación. La valoración de las acciones, maquinaria y equipos de una empresa a menudo depende de los registros de la empresa.
La brecha profesional
Una buena evaluación requiere personal profesional permanente. Necesitan un salario de tiempo completo para el sector privado. Deben estar libres de presiones políticas. Este tipo de personal es casi inexistente en muchos lugares. En Estados Unidos, los tasadores suelen trabajar a tiempo parcial. A menudo son elegidos. Están mal pagados. Con frecuencia carecen de la formación especializada que ahora se considera esencial.
La inexperiencia está asociada con el favoritismo y la corrupción. Esto sucede a nivel de asesor y en el gobierno local. El personal tiene pocos recursos para mantener todas las evaluaciones actualizadas. El ritmo de nuevas construcciones supera el ciclo de evaluación. Los mapas y registros quedan obsoletos rápidamente. Con la última tecnología de procesamiento de datos, la carga se ha reducido hasta cierto punto, pero el trabajo requerido supera lo que la mayoría de los gobiernos pueden soportar.
Atractivo y realidad del mercado
La base imponible depende de la estimación de un funcionario. No existe una prueba de libre mercado como el impuesto sobre las ventas. No hay autodeclaración como el impuesto sobre la renta. Los contribuyentes no participan en la determinación de la evaluación. Los gobiernos locales suelen ofrecer un proceso de apelación. Los resultados muchas veces no tienen sentido. Algunos contribuyentes simplemente no conocen el proceso. Algunos piensan que los ahorros potenciales no valen la pena.
El proceso de apelación se complica por una práctica común. En la mayoría de los países, los bienes inmuebles se valoran a una fracción de su valor actual de mercado. La ley podría especificar una evaluación del 100 por ciento. La realidad es diferente. Estas valoraciones inferiores a las del mercado se compensan con tipos impositivos más altos. Están luchando contra un sistema que subestima a todos, no sólo a ellos mismos.
Las tasas impositivas nominales son una mentira. Los valores tasados suelen estar por debajo del valor de mercado, dando una impresión falsa de lo que realmente pagan los propietarios. Si sólo nos fijamos en el precio indicado, nos perdemos la carga real.
Históricamente, las matemáticas eran fáciles. Los gobiernos locales obtienen sus ingresos casi en su totalidad del impuesto sobre bienes inmuebles. El cálculo es fácil. Divida los gastos estimados por el valor total estimado. Digamos que la ciudad necesita 400.000 dólares para funcionar. Si el valor tasado total de todas las propiedades es de 40 millones de dólares, la tasa impositiva es exactamente del 1%. directamente. Previsible.
Esos días se acabaron.
Ahora, los funcionarios comienzan con los ingresos que esperan recibir con las tasas impositivas actuales. Luego preguntan a los votantes si aprobarían aumentos de impuestos para financiar los nuevos servicios. Este es un cálculo político, no un cálculo matemático. Cuando los administradores quieren mantener bajas las tasas de los fondos generales a pesar de un aumento en la demanda de un servicio en particular, a menudo establecen “tarifas especiales”. De esta manera, se puede evitar una oposición generalizada de los votantes separando los costos de las necesidades especiales.
Cómo cambiar las políticas estatales de impuestos a la propiedad
Los gobiernos estatales de Estados Unidos tradicionalmente han considerado los impuestos a la propiedad como una herramienta flexible. Obtienen sus principales ingresos de otras fuentes impositivas. Si estos recursos no son suficientes, se aumenta la tasa del impuesto a la propiedad. Si hay superávit, lo bajan.
Muchos estados todavía tienen esta autoridad constitucional. Si su principal fuente de ingresos fluctúa, la capacidad de ajustar las tarifas hacia arriba o hacia abajo sigue siendo una herramienta importante para equilibrar los presupuestos.
Comprenda los topes y límites de las tasas impositivas
Las limitaciones de tarifas están en todas partes. Se basan en constituciones o estatutos estatales. Todos los niveles de gobierno, incluidos los condados, las ciudades y los distritos escolares, están sujetos a una tasa máxima máxima.
Estos límites no siempre son estáticos. Pueden modificarse mediante un referéndum o un acto legislativo especial. ¿Pero estas restricciones realmente impiden el crecimiento del gasto público? La evidencia no está clara. Es difícil evaluar su eficacia.
Claramente, tiene consecuencias no deseadas.
Para eludir estos montos máximos, se establecieron distritos especiales. Estas unidades tienen un poder impositivo independiente. Operan fuera de las limitaciones de tarifas estándar. Por lo tanto, si bien el fondo general puede ser limitado, la carga tributaria total aún puede aumentar a través de estos canales alternativos.
Como resultado, el sistema está fragmentado. Pagas la tarifa limitada para tu ciudad. Se cobra una tarifa adicional por agua o protección contra incendios. El tipo nominal parece ser bajo. El costo total es mayor. La responsabilidad se diluye.
Cómo el pago del impuesto sobre bienes inmuebles realmente afecta su billetera
Los impuestos a la propiedad son un ejemplo de libro de texto de incidencia fiscal. No importa quién corta el cheque. La pregunta es ¿quién perderá realmente?
Mira al suelo. Esto es bienes raíces. No se puede mover. La imposición de impuestos suele perjudicar a los propietarios. Esto se llama capitalización. Los precios de mercado se han ajustado a la baja en función de la obligación tributaria futura.
Pensemos en las matemáticas. Digamos que el terreno genera un ingreso anual de $1,200. El rendimiento es del 6% y el valor es de 20.000 dólares. Impuesto adicional $300 por año. El beneficio neto cayó a 900 dólares. El valor cayó a 15.000 dólares. Los compradores pagan menos por adelantado. No pagan impuestos además del precio de compra. El precio es el descuento del impuesto.
Esto no significa que la tierra se abarate en términos absolutos. Esto significa que la tierra no aumenta tan rápido sin impuestos. Esto es un freno a la apreciación, no un choque.
Nuevas estructuras cambian la ecuación
El edificio se vuelve caótico. Espacio comercial de la nueva vivienda. mejorar.
La carga ha cambiado. Depende de la zona.
Si sólo una pequeña ciudad impusiera este impuesto, los promotores probablemente lo recaudarían ellos mismos. O aumentar los alquileres. O recortar los salarios. Este es un juego localizado.
Pero la situación cambiaría si “todas” las jurisdicciones gravaran la propiedad. Los propietarios de capital son los primeros en recibir el golpe. Los ahorros disminuirán. Los precios están subiendo. Los salarios se estancan. Los efectos a largo plazo se extienden más allá de ser propietario de una vivienda. Afecta a toda la economía.
Costos comerciales
La construcción requiere dinero. Los impuestos encarecen el capital.
Las empresas consideran el impuesto sobre bienes inmuebles como un gasto operativo. Intentan transmitirlo.
Los precios son más altos para los consumidores. Pagas menos a tus proveedores. Los trabajadores reciben salarios bajos.
¿Si no puedes transmitirlo? El retorno de la inversión disminuye.
En áreas de baja tributación, los competidores tienen una ventaja. No enfrentan las mismas presiones. Pueden robar cuota de mercado. O simplemente disfrutar de mayores márgenes.
¿Quién paga realmente? Generalmente consumidores locales. A veces mano de obra local. Generalmente propietarios de tierras locales.
Esto lleva tiempo. Unos meses. Quizás unos años. Los precios no cambiarán inmediatamente.
Los servicios públicos regulados son diferentes. La agencia determina los precios. Este cambio es seguro. Pero es lento. La burocracia marcha al ritmo de su propio tambor.
El dilema del propietario
Los impuestos no se pueden transferir a su domicilio.
estás atrapado.
Pero luego mire el precio de compra. Se descontó el impuesto. Cuanto menor sea el impuesto, mayor será el precio de la tierra.
Entonces ¿es esto una carga? Más o menos.
Actúa como un impuesto al consumo. En Estados Unidos, generalmente pagan impuestos más altos que la mayoría de los demás bienes de consumo.
La deducción del impuesto sobre la renta ayuda. La carga neta se reduce. Pero no lo elimina.
¿Quién paga realmente?
Es casi imposible medir la carga por nivel de ingresos.
el valor capitalizado de la tierra no se puede determinar con precisión en función del precio. Está oculto en el precio de la propiedad.
Si lo consideramos un impuesto sobre la renta del capital, se convierte en un impuesto progresivo. Los hogares más ricos pagan más en relación con sus ingresos.
Pero echemos un vistazo más de cerca a los impuestos en una jurisdicción. La carga recae sobre los consumidores locales. Y trabajadores locales. y terratenientes locales.
Esto lo hace regresivo. Los hogares de bajos ingresos destinan gran parte de sus ingresos a estos gastos locales.
Las empresas transfieren su parte a los consumidores. Pensemos en las utilidades. electricidad. servicio telefónico. Usted paga su obligación tributaria con su factura mensual.
Entonces ¿es proporcional? ¿Ligeramente regresivo?
Es complicado.
Una cosa está clara. El efecto redistributivo es grande. Los impuestos a la propiedad se utilizan para financiar las escuelas. Financian servicios para personas de bajos ingresos. El dinero fluye de los contribuyentes hacia los bienes públicos.
Que esto sea justo depende de cómo se sopesen los costos y beneficios.
Las matemáticas son claras. No ocurre lo mismo con la política.
Un sesgo oculto en la fiscalidad inmobiliaria
El problema de los impuestos a la propiedad no es sólo su existencia. Es que son desiguales. Esta “desigualdad horizontal” significa que dos personas con el mismo valor de propiedad pueden pagar cantidades muy diferentes dependiendo de quién evalúa el valor y de cuán estrictamente se aplican las reglas. La carga no está distribuida equitativamente. Afecta aún más a ciertas industrias.
Los ferrocarriles y los servicios públicos generalmente tienen impuestos más altos que otras industrias. El consumo de vivienda y el desarrollo comercial tienen pesos diferentes. La agricultura en Estados Unidos es un ejemplo de esta inconsistencia. Los impuestos a la propiedad de las tierras agrícolas suelen ser bajos en comparación con el valor de mercado de la tierra. Pero cuando se analizan los ingresos reales de la agricultura, la carga fiscal puede parecer sorprendentemente pesada. Se trata de una desconexión entre el valor de los activos y la realidad operativa.
Este impuesto existe desde hace siglos y está integrado en la economía. Parte de la carga fiscal se refleja en el precio de la propiedad, lo que obliga a los compradores a pagar más por adelantado para evitar altos impuestos recurrentes. Otros se han ido adaptando con el tiempo. El resultado ha sido un sistema que ha eliminado algunas desigualdades pero endurecido otras.
¿Quién se libra?
Las exenciones han erosionado la base de ingresos del impuesto a la propiedad durante décadas. En muchas regiones de Estados Unidos, aproximadamente un tercio de la superficie terrestre total está libre de impuestos. Sin embargo, la mayoría de ellas no son lagunas jurídicas para los ricos. Esta es tierra del gobierno. Las carreteras, parques, escuelas públicas o edificios de la ciudad no están sujetos a impuestos. Incluso si eso sucediera, sería simplemente una transferencia de izquierda a derecha dentro de la misma agencia gubernamental. Esto es ruido administrativo.
Las propiedades estatales y federales también suelen estar exentas, aunque algunas jurisdicciones exigen “pagos en lugar de impuestos” para suavizar el golpe. Además de la propiedad estatal, el número de exenciones también está creciendo rápidamente. Las instituciones religiosas, las escuelas y las organizaciones benéficas se han librado en gran medida del problema. En algunos países, las tierras por debajo de cierto valor mínimo están completamente libres de impuestos.
Estas exclusiones crean brechas en la cobertura. Podrían trasladar la carga a los activos imponibles y aumentar la tasa impositiva para aquellos que quedan en el sistema.
Exenciones estratégicas y política social
No todas las excepciones ocurren por casualidad. También existen herramientas políticas deliberadas. Los municipios otorgan exenciones para atraer nuevas empresas y promover la construcción de viviendas para personas de bajos ingresos. Esta es una forma de apoyar el crecimiento.
Las exenciones residenciales también son comunes. Muchos lugares tienen una exención “familiar” que reduce una parte de su factura de impuestos. Esto suele estar vinculado a los ingresos del propietario y tiene como objetivo brindar asistencia a los más necesitados. Las personas mayores, discapacitadas y veteranos suelen tomar descansos adicionales. Estos no son sólo recortes de impuestos. Son redes de seguridad social integradas en el código fiscal.
Algunas autoridades permiten exenciones del impuesto sobre la renta para el impuesto a la propiedad residencial. Se trata de un enfoque híbrido que combina incentivos federales o estatales con impuestos locales. El objetivo es reducir los costos totales de propiedad de vivienda de un determinado grupo.
El sistema está desordenado. Los servicios públicos de alto valor pagan impuestos elevados, pero grandes extensiones de tierra están libres de impuestos porque son bienes públicos. Los agricultores están atrapados entre bajos impuestos a la propiedad y altas presiones sobre los ingresos. Y las exenciones varían según la jurisdicción.
¿Es justo? Depende de qué libro de contabilidad estés mirando. Para los veteranos mayores, su hogar es un salvavidas. Para los propietarios de pequeñas empresas que son los más afectados
Costos ocultos del impuesto a la propiedad
Los gobiernos locales de Estados Unidos no dependen únicamente de los impuestos a la propiedad para operar. Pero dependen de ellos lo suficiente como para importar. Crea independencia financiera. Esta independencia permite la descentralización del poder. Los ciudadanos pueden elegir qué servicios financian. Se siente como libertad.
Pero los impuestos hacen más que llenar el presupuesto. Cambia el comportamiento. Cuando las tasas de interés suben, la gente reacciona. Transfieren dinero. Cambian sus planes. El objetivo es sencillo. El objetivo es simple: pagar menos.
Los elevados tipos sobre la construcción ponen a las ciudades en desventaja. Compiten por el capital. La competencia nacional es feroz. La competencia internacional es cada vez más dura. A menos que tengas algo más que ofrecer. Algo mejor.
¿De dónde viene el capital? Ahorro. La relación entre el impuesto a la propiedad y la oferta de capital es compleja. No claro. Sin embargo, los resultados fueron los esperados. Las fábricas odian los impuestos altos. Las instalaciones de producción requieren importantes inversiones. Si los impuestos no justifican los beneficios, el dinero se gastará en otra parte.
Las propiedades más antiguas son las que más sufren. Los impuestos distorsionan la asignación de recursos. En obra nueva los costes unitarios de superficie son más elevados. Los viejos pagan menos. Los barrios marginales pagan muy poco.
Esto ignora la realidad. Ignora el costo.
Policía. Protección contra incendios. Estos servicios no importan si el edificio es nuevo o antiguo. El precio es el mismo. Probablemente más para cosas más antiguas. Sin embargo, a medida que los edificios envejecen, los usuarios pagan menos. El cálculo no funciona. El gasto público se mantendrá sin cambios o aumentará. Se han reducido las tarifas.
Gírelo. Cambiar de un mal piso a uno mejor. Pagaré más. Esto no significa necesariamente que recibirá más servicios. Este es un castigo por mejorar tu vida.
Algunas prácticas pueden causar daños importantes a las comunidades. La ciudad tiene que reconstruir edificios antiguos. lo necesitan urgentemente. Pero a menudo se financian con impuestos que recompensan la decadencia.
Los propietarios de estructuras deterioradas ahora tienen un respiro. Se imponen multas a los nuevos propietarios. Cada vez que aumentan los tipos de interés de los edificios (a diferencia de los de los terrenos), el incentivo desaparece. No apto para mantenimiento. Evitará nuevas construcciones. Todavía deja edificios abandonados. Esto es muy contradictorio. Ésta es una mala política.
Las tasas impositivas varían según la localidad. Esto forma una isla. Un enclave de bajos impuestos.
Algunas comunidades tienen una base impositiva sólida. Tienen obligaciones proporcionales a sus ingresos. Puede mantener bajas las tasas de interés. Ahí es donde fluye el capital. Atraen inversiones.
Otros lugares también están en problemas. Utilizan la zonificación para evitar inmuebles caros. Vivienda de alta densidad. Piense en las escuelas. Pensemos en nuestros hijos. La vivienda densa requiere más servicios. Entonces lo excluyen.
Esto cambia la carga. Las tasas impositivas en otras áreas deben aumentarse para compensar esta diferencia. El desequilibrio de las finanzas públicas va en aumento. Las zonas más antiguas también sufren. Se enfrentan a desafíos que nunca antes habían experimentado.
Mire las afueras de la ciudad. El suburbio prospera con tarifas bajas. Los centros urbanos a menudo enfrentan tasas elevadas. Surgen más problemas. Los negocios del centro están sangrando.
Los altos impuestos a las estructuras promueven el crecimiento horizontal. El crecimiento vertical desaparece. La expansión se expande. Se consume más tierra. El impacto en las zonas circundantes es significativo.
Tomemos a Gran Bretaña como ejemplo. Las calificaciones están determinadas por los ingresos. Las tierras no utilizadas generan pocos ingresos. Esto está significativamente por debajo del uso óptimo. El incentivo para utilizarlo eficazmente ha desaparecido. Sólo eres dueño de la propiedad. Espera. No hay gastos.
El segundo son los recursos naturales. Madera. Minerales. Los impuestos a la propiedad afectan la tala y la minería. Puede provocar un agotamiento prematuro. Agotamiento antieconómico.
Muchos estados están siendo testigos de esto. Ellos cambiaron. Recurren a los “impuestos de indemnización”. Basado en la producción. Basado en extracción. Prevenir el desperdicio. Alinear incentivos.
Este cambio es importante. Cambia la forma en que valoramos lo que está bajo tierra. Cambia nuestro juicio sobre lo que está por encima de él. Sin embargo, el sistema no es fijo. Todavía está cambiando. Todavía reacciona al estrés.
Por qué el impuesto sobre el valor del sitio sigue siendo un instrumento fiscal controvertido
Esta idea no es nueva. A los fisiócratas franceses del siglo XVIII les gustó este concepto. Pero Henry George realmente dio en el blanco. Su libro Progreso y pobreza (1879) hizo más que proponer un impuesto territorial. Abogó por un impuesto único sobre la tierra. El objetivo es sencillo. suprimir otros impuestos. Se basó en economistas británicos como David Ricardo y John Stuart Mill. Esta lógica es lo suficientemente buena como para que todavía sea discutible.
La base central del impuesto sobre el valor de la tierra es la equidad. Gran parte de lo que pagamos por la tierra no tiene nada que ver con la tierra misma. Importa lo que la comunidad construye a su alrededor. Calles. Escuelas. infraestructura. Este valor es creado por la sociedad. No se puede cobrar una tarifa por crear tierras. Eso es todo. Por lo tanto, al gravarlo, los ciudadanos pueden recuperar el valor que ayudaron a crear.
“Las comunidades pueden recuperar parte del valor que crean mediante impuestos sobre la tierra, incluido el valor creado por carreteras, escuelas y otras instalaciones”.
También tiene un ángulo de eficiencia. Los impuestos territoriales cambian el uso de la tierra. En este momento, poseer terrenos baldíos en ubicaciones privilegiadas es barato. Fomenta la especulación. Los elevados impuestos encarecen la propiedad de terrenos vacíos o subutilizados. empiezas a usarlo. O véndelo a alguien que te lo venda. Esto puede mejorar la eficiencia en el uso de la tierra.
Luego está el incentivo a la construcción. Los impuestos a la construcción impiden la construcción de nuevos edificios. Penalizan la mejora. Transfiera esa carga a la tierra. Reducir los impuestos sobre las mejoras. De repente, se volvió rentable modernizar los edificios antiguos. Ahora es posible una nueva construcción. Los beneficios fiscales de las estructuras de alta calidad pueden ser significativos en relación con los ingresos netos. Obtienes más edificios. Mejor.
Un mecanismo para trasladar la carga fiscal
Suena muy limpio. Pero la mecánica es difícil. Aunque los impuestos sobre la tierra son cada vez más estrictos, la cantidad total que los usuarios pagan por el sitio sigue siendo la misma. Simplemente cambia quién se queda con el dinero. Los propietarios individuales poseen menos. El tesoro público obtiene más. El sistema de precios todavía asigna la tierra. La gente sensata sigue pagando precios elevados por los bienes inmuebles en Manhattan.
Este es el problema. Nadie paga los precios de Manhattan para cultivar trigo. El mercado ha eliminado el uso ineficiente. Sin embargo, el propietario del terreno tiene costos de producción nulos. No “crea” valor para el lugar. Entonces, ¿por qué deberían quedarse con todos los beneficios? Los defensores argumentan que el gobierno puede cubrir la mayoría de ellos. El propietario se queda con el terreno. El público recibe el incremento inmerecido.
A largo plazo, esto desplaza la riqueza. Los propietarios se benefician menos del aumento de valor. La gente común pesca más. Los impuestos se aproximan al precio real del servicio. Esta es una forma más justa de financiar el gobierno local.
Sin embargo, el oponente también luchó duro. Se refieren a “incrementos no ganados”. El valor de la tierra aumenta porque la comunidad mejora, no por las acciones del propietario. Ese valor ya está capitalizado. Los propietarios compran de buena fe y esperan que el valor aumente. Ahora parece injusto imponer un impuesto tan elevado. Este es un castigo retroactivo por decisiones anteriores.
“Los que se oponen a los impuestos sobre el valor de la tierra señalan que los aumentos no ganados en el valor de la tierra se capitalizan y cuestionan la justicia de imponer un fuerte impuesto sobre los valores actuales de la tierra pagados de buena fe por los propietarios.”
La evaluación también es un dolor de cabeza. ¿Pueden realmente los tasadores valorar ellos mismos el terreno? Es difícil separar terrenos y edificios. Los errores pueden dar lugar a estimaciones injustas. Si la base es inexacta, la tasa impositiva no funcionará. También hay problemas estructurales. ¿Se pueden obtener suficientes ingresos sólo con el terreno sin pagar impuestos sobre la construcción? En algunas ciudades, la respuesta puede ser no. La base imponible puede reducirse.
Compensaciones entre justicia y cumplimiento
Lo que queda es una compensación fundamental. ¿Da prioridad a la eficiencia teórica y la equidad de un impuesto al valor de la tierra? ¿O se mantiene el status quo a pesar de las distorsiones?
El status quo grava las mejoras. Esto obstaculiza el desarrollo. Alienta a las ciudades a expandirse hacia terrenos más baratos y más distantes. Penaliza el mantenimiento. El impuesto al valor agregado de la propiedad podría interferir con estos incentivos. Premia la densidad. Premia el buen uso de la infraestructura existente.
Sin embargo, la implementación requiere precisión. Se requiere una estimación precisa del terreno. Se necesita voluntad política para extraer riqueza de los terratenientes que compraron al precio más alto. Debes tener una fuente de ingresos estable.
Estas referencias son indicativas de una discusión en curso. Dick Netzer estudia los impuestos sobre la propiedad y la regulación del uso de la tierra. Henry Aaron pregunta quién paga realmente los impuestos a la propiedad. Las finanzas están claras. La política es complicada.
¿Habrá grandes cambios? Improbable. Pero la presión está aumentando. A medida que aumenta el valor del suelo urbano, la brecha entre lo que reciben los propietarios y lo que producen las comunidades se amplía aún más. El argumento de que se debe devolver este valor no ha desaparecido. Está creciendo todo el tiempo.
¿Y los asesores? Todavía están averiguando cómo ponerle precio a una vista.