Waarom de #AtlanticCityPropertyTaxProtests belangrijk zijn voor alle huiseigenaren
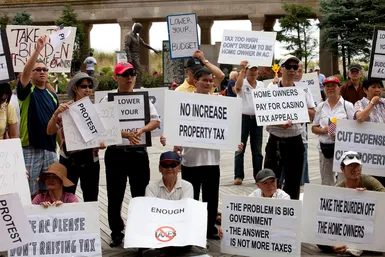
De beelden van boze bewoners in de straten van Atlantic City in 2014 waren meer dan alleen een historische voetnoot. Dit is een grimmige herinnering aan hoe de relatie tussen huiseigenaren en gemeenten kwetsbaar kan worden naarmate de onroerendgoedbelasting stijgt. Het begrijpen van de werking van deze heffing is niet langer optioneel voor iedereen die slimmere financiële beslissingen wil nemen. Dit is essentieel.
Onroerendezaakbelasting wordt vooral geheven op grond en gebouwen. Definities kunnen echter snel verwarrend worden. In de Verenigde Staten is deze belasting doorgaans niet beperkt tot onroerend goed, maar omvat deze ook bedrijfsuitrusting, boerderijinventaris, motorvoertuigen, sieraden en meubilair. Sommige rechtsgebieden hebben ook betrekking op immateriële activa zoals obligaties, hypotheken en aandelen.
Dit is een val die veel mensen in de val lokt. De belasting wordt berekend op basis van de brutowaarde. Het negeert schulden. Als u een huis van $ 500.000 bezit en een hypotheek van $ 450.000 heeft, maakt de belastingdienst zich niets uit van uw vermogen om te betalen. Ze richten zich op de brutowaarde van activa. Dit is een belangrijk onderscheid voor iedereen die zich zorgen maakt over zijn vermogen en zijn werkelijke belastingplicht.
Niet alles is onroerendgoedbelasting
Het is belangrijk om onderscheid te maken tussen wat “geen” onroerendgoedbelasting is. Overdracht van eigendom door verkoop, schenking of erfenis zijn verschillende soorten belastingen. Speciale aanslagen op publieke verbeteringen zijn betalingen voor specifieke diensten in plaats van algemene belastingen. Sommige inkomstenbelastingen die verband houden met de opbrengst van de grond zijn ook niet inbegrepen in de normale onroerendgoedbelasting.
Verwarring kan leiden tot een slechte financiële planning. De kosten die u bij de afsluiting betaalt, kunt u beschouwen als een terugkerende onroerendgoedbelasting. Dit is niet waar. Als u de verschillen begrijpt, kunt u uw jaarlijkse cashflowverplichtingen nauwkeuriger voorspellen.
Hoe bepaalt de beoordeling de last?
De omvang en het belastingtarief van de onroerende voorheffing variëren sterk van regio tot regio. Dit verschil hangt af van het juridisch kader, de bestuurlijke capaciteit en tradities. Maar de meest directe factor voor individuele huiseigenaren is hoe het onroerend goed wordt geclassificeerd.
Lokale overheden maken vaak gebruik van classificatie om de effectieve lasten aan te passen. Een deel van de waarde van machines, bossen, mijnen en waardepapieren kan worden weggelaten. Voor bepaalde typen woningen kunnen lagere tarieven gelden. Daarom kunnen twee woningen in dezelfde straat zeer verschillende belastingen hebben. Afhankelijk van het vastgoedtype kan één van de panden voor bedrijfsdoeleinden bestemd zijn of kan het zijn dat de eigenaar de aanslag met succes heeft aangevochten.
In eenvoudige boerengemeenschappen kunnen onroerendgoedbelastingen nauw verbonden zijn met de voordelen die zij ontvangen uit openbare diensten. Hoe meer eigendommen u bezit, hoe meer u profiteert van wegen, scholen en politiebescherming. In complexe industriële samenlevingen wordt deze verbinding verbroken. Uw belastingaanslag weerspiegelt uw geschatte waarde, maar niet noodzakelijkerwijs de openbare dienst die u verbruikt.
De inkomstenrealiteit
In de meeste staten gaan de inkomsten uit onroerendgoedbelasting naar lokale of deelstaatoverheden in plaats van naar de staatskas. In de Verenigde Staten bedraagt deze belasting ongeveer de helft van alle inkomsten van de lokale overheid. Het is de levensader van gemeentelijke diensten.
Dit zorgt voor spanning. Gemeenten hebben inkomsten nodig. Huiseigenaren hebben behoefte aan betaalbaarheid. Als de geschatte waarden geen gelijke tred houden met het prijsniveau, blijven de inkomsten achter bij de groei van het nationale inkomen. Geautomatiseerde beoordelingssystemen kunnen deze leemte helpen opvullen, maar er blijven op veel gebieden uitdagingen bestaan.
Ook incassokosten zijn een verborgen factor. In Griekenland maken de onroerendgoedbelastingen bijvoorbeeld minder dan 0,5% van alle belastinginkomsten uit, maar ruim 1% van de belastingadministratiekosten. Deze inefficiëntie moet ergens vandaan komen. Dit betekent meestal een hoger belastingtarief voor de belastingbetaler of een verminderde dienstverlening op andere gebieden.
Historische overgang van land naar waarde
De geschiedenis van de OZB is een geschiedenis van pogingen om eerlijke beoordelingsnormen te vinden. In de oudheid werden belastingen berekend op basis van de oppervlakte van het land. Middeleeuwse systemen gebruikten vaak de brutoproductie of het jaarinkomen van het onroerend goed. Later ontstond het concept van ‘vermogen om te betalen’, waarbij persoonlijk bezit werd vermengd met immateriële rijkdom.
Persoonlijke eigendommen zijn moeilijk te identificeren. Immateriële activa zijn vrijwel onmogelijk te belasten omdat ze gemakkelijk te verbergen zijn. Dit leidde tot de afschaffing van de “algemene onroerendgoedbelasting” in de Verenigde Staten.
In het begin belastten de koloniën van New England alle zichtbare bezittingen. Tegen 1800 hadden sommige staten ‘algemene onroerendgoedbelastingwetten’ ingevoerd. Tegen het midden van de 19e eeuw waren onroerendgoedbelastingen voor alle staten de belangrijkste bron van inkomsten geworden. Het opnemen van immateriële activa leidt echter tot dubbele belastingheffing. Een hypotheek is een vordering op onroerend goed. Het belasten van grond en hypotheek is oneerlijk en gemakkelijk te vermijden.
Momenteel vertegenwoordigt onroerend goed alleen al het grootste deel van de Amerikaanse onroerendgoedbelastinggrondslag. Deze berekeningen omvatten zeer weinig immateriële activa. Deze vereenvoudiging vermindert weliswaar de handhavingskosten, maar vermindert ook de middelen van de lokale overheid.
Staat versus lokale controle
Onroerendgoedbelasting in de Verenigde Staten is een belangrijke bron van inkomsten voor lokale overheden. Overheidsregeringen leunden er zwaar op. Momenteel ontvangen weinig staten meer dan een klein bedrag aan inkomsten uit deze bron.
De staat evalueert echter nog steeds de operationele eigendommen van spoorwegen en nutsvoorzieningen. Hierdoor ontstaat een patchworksysteem. Sommige autoriteiten dringen erop aan dat de staat de onroerendgoedbelasting overneemt. Zij geloven dat de staat effectiever zal regeren. Ook wil het kabinet de ongelijkheid in het vermogen van gemeenten om belastingen te innen wegnemen. Dit is vooral belangrijk voor de financiering van openbare scholen, waar lokale middelen de onderwijsmiddelen bepalen.
Deze structurele onbalans is van belang bij het kopen van een huis. Lokale belastingtarieven weerspiegelen niet alleen de lokale behoeften. Dit weerspiegelt het verval in de manier waarop we onderwijs en infrastructuur financieren. De protesten in Atlantic City gaan niet alleen over hoge rekeningen. Ze gingen over een systeem waarin de last disproportioneel op degenen rust die het zich het minst kunnen veroorloven, en waarin schulden en economische aanpassingsmechanismen traag en onvolmaakt zijn.
De volgende keer dat u een onroerendgoedbelastingaanslag ontvangt, kijkt u niet naar het totaal. Laten we eens kijken naar de evaluatiemethode. Kijk naar de vrijstellingen. Begrijp dat dit systeem is ontworpen om de totale waarde te belasten, en niet het vermogen. Dit feit verandert de manier waarop u denkt over hypotheken, overwaarde en huisvestingskosten op de lange termijn. Er wordt nog steeds gediscussieerd over wie de belasting moet heffen en hoe deze moet worden berekend. Maar de impact op uw portemonnee is onmiddellijk en onmiskenbaar.
Wie beheert de administratie van de onroerendgoedbelasting?
Staatspersoneel controleert bijna elke fase van de onroerendgoedbelastingadministratie. Zij bepalen wat belastbaar is, bepalen de waarde ervan, passen belastingtarieven toe en innen het geld. Wanneer belastingen het inkomen volgen, verschuift de focus van de kapitaalwaarde naar het reële rendement op het onroerend goed. De evaluatie is echter nog steeds een kwestie van oordeel. Dit is geen automatisch bijproduct van andere transacties zoals loonadministratie of detailhandel. Omdat de verkoopprijs kan worden gemanipuleerd om de belasting te verlagen, kan de gerapporteerde marktprijs voor sommige beoordelaars onbetrouwbaar worden.
Waarderingsmodel: kapitaal, markt, huur
Drie belangrijke benaderingen domineren de moderne beoordeling. Europese landen vertrouwen over het algemeen op kapitaalwaarden. De logica is dat je de kapitaalwaarde kunt schatten door de huurwaarde te beschouwen als rendement op het kapitaal. De VS en veel Europese landen hebben momenteel moeite om schattingen van de reële waarde te vinden. Azië heeft zich van oudsher gefocust op huurwaarde. In dit model worden de belastingen berekend op basis van de gemiddelde brutohuurinkomsten die onder normale omstandigheden met de woning worden verdiend. Sommige Aziatische rechtsgebieden volgen een eenvoudiger en wellicht minder eerlijke route. Wij rekenen een vast bedrag in plaats van de daadwerkelijke marktprestaties van de meeteenheid van het land.
De fysieke en data-uitdagingen
Administratieve hoofdpijn komt voort uit twee bronnen. Ten eerste: definiëren wat er werkelijk bestaat. Waar liggen de grenzen? Hoe ziet het terrein eruit? Hoeveel machines bevinden zich in de inventaris? Ten tweede, het toekennen van waarde. Hiervoor is professioneel personeel nodig. Vereist toegang tot verschillende datastromen. Lokale overheden hebben zelden de capaciteit om deze dienst op grote schaal aan te bieden.
Een beter beheer van de onroerendgoedbelasting vereist een scherpere kartering. Er zijn verbeterde methoden nodig om de eigenschappen nauwkeurig te beschrijven. Meer gegevensbronnen en geavanceerdere waarderingstechnieken zouden zeer nuttig zijn. De berekeningen variëren van eenvoudig tot complex.
「De waarde die wordt bepaald door het doel van belastingheffing is geen gevolg of automatisch bijproduct van transacties die voor andere doeleinden worden uitgevoerd.」
Bij een eengezinswoning biedt de verkoop van vergelijkbare woningen (dus vergelijkbare panden) een solide basis voor de taxatie. Kantoor- en appartementsgebouwen worden gewaardeerd op basis van hun inkomstenopbrengst. Unieke eigenschappen vereisen verschillende benaderingen. Fabrieksgebouwen en speciale constructies die integraal deel uitmaken van een bedrijf moeten worden gewaardeerd op basis van reproductiekosten. Dit betekent het schatten van de kosten voor het dupliceren van de structuur minus de afschrijvingen. De waardering van de aandelen, machines en uitrusting van een bedrijf is vaak afhankelijk van de bedrijfsadministratie.
De professionele kloof
Voor een goede beoordeling is permanent professioneel personeel nodig. Ze hebben een voltijds salaris nodig voor de particuliere sector. Ze moeten vrij zijn van politieke druk. Dergelijk personeel bestaat op veel plaatsen vrijwel niet. In de VS werken taxateurs vaak parttime. Ze worden vaak verkozen. Ze worden slecht betaald. Het ontbreekt hen vaak aan de gespecialiseerde opleiding die nu als essentieel wordt beschouwd.
Onervarenheid wordt geassocieerd met vriendjespolitiek en corruptie. Dit gebeurt op beoordelaarsniveau en bij de lokale overheid. Medewerkers beschikken over weinig middelen om alle beoordelingen up-to-date te houden. Het tempo van de nieuwbouw overstijgt de evaluatiecyclus. Kaarten en documenten verouderen snel. Met de nieuwste gegevensverwerkingstechnologie is de last tot op zekere hoogte verminderd, maar het vereiste werk gaat verder dan wat de meeste regeringen kunnen ondersteunen.
Aantrekkingskracht en marktrealiteit
De belastinggrondslag is afhankelijk van de schatting van een ambtenaar. Er bestaat geen vrije markttest zoals omzetbelasting. Er bestaat geen zelfrapportage zoals de inkomstenbelasting. Belastingplichtigen worden niet betrokken bij het vaststellen van de aanslag. Lokale overheden bieden vaak een beroepsprocedure aan. De resultaten zijn vaak zinloos. Sommige belastingbetalers zijn eenvoudigweg niet op de hoogte van het proces. Sommigen denken dat de potentiële besparingen de moeite niet waard zijn.
De beroepsprocedure wordt gecompliceerd door een gebruikelijke praktijk. In de meeste landen wordt onroerend goed gewaardeerd tegen een fractie van de huidige marktwaarde. De wet zou een beoordeling van 100 procent kunnen voorschrijven. De realiteit is anders. Deze lager dan marktwaarderingen worden gecompenseerd door hogere belastingtarieven. Ze vechten tegen een systeem dat iedereen onderschat, en niet alleen zichzelf.
Nominale belastingtarieven zijn een leugen. Getaxeerde waarden liggen vaak onder de marktwaarde, waardoor een verkeerde indruk ontstaat van wat eigenaren daadwerkelijk betalen. Als je alleen naar het genoemde tarief kijkt, mis je de echte last.
Historisch gezien was wiskunde eenvoudig. Lokale overheden halen hun inkomsten vrijwel geheel uit de onroerende voorheffing. De berekening is eenvoudig. Deel de geschatte kosten door de totale geschatte waarde. Laten we zeggen dat de stad 400.000 dollar nodig heeft om te kunnen functioneren. Als de totale geschatte waarde van alle eigendommen $ 40 miljoen bedraagt, bedraagt het belastingtarief precies 1%. direct. Voorspelbaar.
Die dagen zijn voorbij.
Nu beginnen ambtenaren met de inkomsten die ze verwachten te ontvangen tegen de huidige belastingtarieven. Vervolgens vragen ze de kiezers of ze belastingverhogingen willen goedkeuren om de nieuwe diensten te financieren. Dit is een politieke berekening, geen wiskundige berekening. Wanneer managers de algemene fondsrente laag willen houden ondanks een toename van de vraag naar een bepaalde dienst, stellen ze vaak ‘speciale tarieven’ vast. Op deze manier kan wijdverbreide tegenstand van de kiezers worden vermeden door de kosten te scheiden van de speciale behoeften.
Hoe u het onroerendgoedbelastingbeleid van de staat kunt wijzigen
Amerikaanse deelstaatregeringen hebben onroerendgoedbelasting traditioneel gezien als een flexibel instrument. Zij halen hun hoofdinkomen uit andere belastingbronnen. Als deze middelen niet voldoende zijn, wordt het OZB-tarief verhoogd. Als er een overschot is, verlagen ze dat.
Veel staten beschikken nog steeds over deze constitutionele bevoegdheid. Als uw primaire inkomstenbron fluctueert, is de mogelijkheid om de tarieven naar boven of naar beneden aan te passen nog steeds een belangrijk hulpmiddel om de begrotingen in evenwicht te brengen.
Begrijp de plafonds en limieten van belastingtarieven
Tariefbeperkingen zijn overal. Ze zijn gebaseerd op staatsgrondwetten of statuten. Alle bestuursniveaus, inclusief provincies, steden en schooldistricten, zijn onderworpen aan het maximale plafondtarief.
Deze doppen zijn niet altijd statisch. Ze kunnen worden gewijzigd door een referendum of een speciaal wetgevingsbesluit. Maar verhinderen deze beperkingen werkelijk de groei van de overheidsuitgaven? Het bewijs is onduidelijk. Het is moeilijk om de effectiviteit ervan te beoordelen.
Het is duidelijk dat dit onbedoelde gevolgen heeft.
Om deze maximumbedragen te omzeilen, werden speciale districten opgericht. Deze eenheden hebben een onafhankelijke heffingsbevoegdheid. Ze opereren buiten de standaardtariefbeperkingen. Hoewel de algemene middelen wellicht beperkt zijn, kan de totale belastingdruk dus via deze alternatieve kanalen nog steeds toenemen.
Het gevolg is dat het systeem gefragmenteerd is. U betaalt het gemaximeerde tarief voor uw stad. Voor water- of brandbeveiliging wordt een extra vergoeding aangerekend. Het nominale tarief lijkt laag te zijn. De totale kosten zijn hoger. De verantwoordelijkheid wordt verwaterd.
Hoe het betalen van onroerendgoedbelasting echt invloed heeft op uw portemonnee
Onroerendgoedbelasting is een schoolvoorbeeld van een belastingincident. Het maakt niet uit wie de cheque uitdeelt. De vraag is: wie zal er echt verliezen?
Kijk naar de grond. Dit is onroerend goed. Het kan niet worden verplaatst. Het opleggen van belastingen is meestal schadelijk voor de eigenaren. Dit wordt hoofdlettergebruik genoemd. De marktprijzen zijn naar beneden aangepast in overeenstemming met de toekomstige belastingschuld.
Laten we aan wiskunde denken. Laten we zeggen dat het stuk grond een jaarlijks inkomen van $ 1.200 genereert. Het rendement is 6% en de waarde is $ 20.000. Extra belasting $ 300 per jaar. De nettowinst daalde naar $900. De waarde daalde tot $ 15.000. Kopers betalen minder vooraf. Ze betalen geen belastingen bovenop de aankoopprijs. De prijs is de korting op de belasting.
Dit betekent niet dat de grond in absolute zin goedkoper wordt. Dit betekent dat land zonder belastingen niet zo snel stijgt. Dit is een waarderingsrem, geen crash.
Nieuwe structuren veranderen de vergelijking
Het gebouw wordt chaotisch. bedrijfsruimte van de nieuwe woning. verbeteren.
De last is verschoven. Het hangt af van het gebied.
Als slechts één kleine stad deze belasting zou opleggen, zouden ontwikkelaars deze waarschijnlijk zelf opeisen. Of de huurprijzen verhogen. Of de lonen verlagen. Dit is een gelokaliseerd spel.
Maar de situatie zou veranderen als ‘alle’ jurisdicties onroerend goed zouden belasten. Kapitaaleigenaren krijgen als eerste de klap. De besparingen zullen afnemen. De prijzen gaan omhoog. De lonen stagneren. De langetermijneffecten reiken verder dan het bezitten van een huis. Het beïnvloedt de hele economie.
Zakelijke kosten
Voor de bouw is geld nodig. Belastingen maken kapitaal duur.
Bedrijven beschouwen de onroerende voorheffing als een bedrijfskosten. Ze proberen het door te geven.
Voor consumenten zijn de prijzen hoger. U betaalt minder aan uw leveranciers. Werknemers krijgen lage lonen.
Als je het niet kunt doorgeven? De ROI neemt af.
In gebieden met lage belastingen hebben concurrenten een voordeel. Ze worden niet met dezelfde druk geconfronteerd. Ze kunnen marktaandeel stelen. Of geniet simpelweg van hogere marges.
Wie betaalt er echt? Meestal lokale consumenten. Soms lokale arbeid. Meestal lokale landeigenaren.
Dit kost tijd. Een paar maanden. Misschien een paar jaar. Prijzen zullen niet onmiddellijk veranderen.
Gereguleerde nutsbedrijven zijn anders. Het bureau bepaalt de prijzen. Deze verandering is zeker. Maar het is langzaam. De bureaucratie marcheert op het ritme van haar eigen trommel.
Het dilemma van de huiseigenaar
Belastingen kunnen niet naar uw woning worden verlegd.
je zit gevangen.
Maar kijk dan eens naar de aankoopprijs. Deze werd verdisconteerd voor de belasting. Hoe lager de belasting, hoe hoger de grondprijs.
Is dit dan een last? Soort van.
Het werkt als een verbruiksbelasting. In de VS worden ze over het algemeen zwaarder belast dan de meeste andere consumptiegoederen.
De inkomstenbelastingaftrek helpt. De nettolast wordt verlaagd. Maar het elimineert het niet.
Wie betaalt er echt?
Het is vrijwel onmogelijk om de lasten te meten naar inkomensniveau.
de gekapitaliseerde grondwaarde kan niet nauwkeurig worden bepaald op basis van de prijs. Het zit verborgen in de prijs van het onroerend goed.
Als je het beschouwt als een belasting op kapitaalinkomsten, wordt het een progressieve belasting. Rijkere huishoudens betalen meer in verhouding tot hun inkomen.
Maar laten we de belastingheffing in één rechtsgebied eens nader bekijken. De last ligt bij de lokale consumenten. En lokale werknemers. en lokale grondeigenaren.
Dit maakt het regressief. Huishoudens met een laag inkomen besteden een groot deel van hun inkomen aan deze lokale uitgaven.
Bedrijven dragen hun aandeel over aan consumenten. Laten we eens nadenken over nutsvoorzieningen. elektriciteit. telefoon dienst. U betaalt hun belastingschuld met uw maandelijkse factuur.
Dus, is het proportioneel? Een beetje regressief?
het is ingewikkeld.
Eén ding is duidelijk. Het herverdelende effect is groot. Onroerendgoedbelasting wordt gebruikt om scholen te financieren. Zij financieren diensten voor mensen met een laag inkomen. Geld stroomt van belastingbetalers naar publieke goederen.
Of dit eerlijk is, hangt af van hoe de kosten en baten worden afgewogen.
De wiskunde is duidelijk. Dat geldt niet voor de politiek.
Een verborgen vooroordeel in de onroerendgoedbelasting
Het probleem met onroerendgoedbelasting is niet alleen hun bestaan. Het is dat ze ongelijk zijn. Deze ‘horizontale ongelijkheid’ betekent dat twee mensen met dezelfde waarde van het onroerend goed zeer verschillende bedragen kunnen betalen, afhankelijk van wie de waarde beoordeelt en hoe nauw de regels worden toegepast. De lasten zijn niet gelijkmatig verdeeld. Het treft bepaalde sectoren nog harder.
Spoorwegen en nutsbedrijven hebben over het algemeen hogere belastingen dan andere industrieën. Woningconsumptie en commerciële ontwikkeling hebben verschillende gewichten. De landbouw in de Verenigde Staten is een voorbeeld van deze inconsistentie. De onroerendgoedbelasting op landbouwgrond is doorgaans laag in vergelijking met de marktwaarde van de grond. Maar als je naar het reële inkomen van de landbouw kijkt, kan de belastingdruk verrassend zwaar lijken. Dit is een discrepantie tussen de waarde van activa en de operationele realiteit.
Deze belasting bestaat al eeuwen en is in de economie ingebouwd. Een deel van de belastingdruk wordt weerspiegeld in de prijs van het onroerend goed, waardoor kopers meer vooraf moeten betalen om hoge terugkerende belastingen te vermijden. Anderen zijn in de loop van de tijd aangepast. Het resultaat is een systeem dat sommige ongelijkheden heeft geëlimineerd, maar andere heeft verhard.
Wie komt er van de haak?
Vrijstellingen hebben de inkomstenbasis van de onroerendgoedbelasting decennialang uitgehold. In veel regio’s van de Verenigde Staten is ongeveer een derde van het totale landoppervlak belastingvrij. De meeste hiervan zijn echter geen mazen in de wet voor de rijken. Dit is overheidsgrond. Wegen, parken, openbare scholen of stadsgebouwen worden niet belast. Zelfs als dat gebeurt, zou het slechts een overdracht van links naar rechts zijn binnen dezelfde overheidsinstantie. Dit is administratieve ruis.
Staats- en federale eigendommen zijn ook vaak vrijgesteld, hoewel sommige rechtsgebieden “betalingen in plaats van belastingen” vereisen om de klap te verzachten. Naast staatseigendom groeit ook het aantal vrijstellingen snel. Religieuze instellingen, scholen en liefdadigheidsinstellingen zijn grotendeels van de haak. In sommige landen is grond onder een bepaalde minimumwaarde volledig belastingvrij.
Deze uitsluitingen creëren hiaten in de dekking. Ze zouden de lasten kunnen verschuiven naar belastbare activa en het belastingtarief kunnen verhogen voor degenen die nog in het systeem blijven.
Strategische vrijstellingen en sociaal beleid
Niet alle uitzonderingen gebeuren toevallig. Er zijn ook bewuste beleidsinstrumenten. Gemeenten verlenen ontheffingen om nieuwe bedrijven aan te trekken en de bouw van woningen voor lage inkomens te bevorderen. Dit is één manier om de groei te ondersteunen.
Ontheffingen voor woningen zijn ook gebruikelijk. Veel plaatsen hebben een ‘homestead’-vrijstelling die een deel van uw belastingaanslag verlaagt. Dit is meestal gekoppeld aan het inkomen van de eigenaar en is bedoeld om hulp te bieden aan degenen die het meest in nood zijn. Senioren, gehandicapten en veteranen nemen vaak extra pauzes. Dit zijn niet alleen belastingverlagingen. Het zijn sociale vangnetten die in de begrotingswet zijn ingebouwd.
Sommige autoriteiten staan vrijstellingen van inkomstenbelasting toe voor de onroerendgoedbelasting. Dit is een hybride aanpak die federale of staatsstimulansen combineert met lokale belastingen. Het doel is om de totale kosten van het eigenwoningbezit van een bepaalde groep te verlagen.
Het systeem is rommelig. Hoogwaardige nutsbedrijven betalen hoge belastingen, maar grote stukken land zijn belastingvrij omdat het publieke goederen zijn. Boeren zitten klem tussen lage onroerendgoedbelasting en hoge inkomensdruk. En vrijstellingen variëren per rechtsgebied.
Is het eerlijk? Het hangt ervan af wiens grootboek u bekijkt. Voor oudere veteranen is hun huis een levensader. Voor kleine ondernemers die het zwaarst te verduren krijgen
Verborgen kosten van de onroerende voorheffing
Lokale overheden in de Verenigde Staten zijn voor hun functioneren niet uitsluitend afhankelijk van onroerendgoedbelasting. Maar ze vertrouwen er voldoende op om er toe te doen. Het creëert financiële onafhankelijkheid. Deze onafhankelijkheid maakt decentralisatie van de macht mogelijk. Burgers kunnen kiezen welke diensten zij financieren. Het voelt als vrijheid.
Maar belastingen doen meer dan alleen maar het vullen van de begroting. Het verandert gedrag. Als de rente stijgt, reageren mensen. Ze maken geld over. Ze veranderen hun plannen. Het doel is eenvoudig. Het doel is simpel: betaal minder.
Hoge tarieven voor gebouwen zetten steden in het nadeel. Ze strijden om kapitaal. De nationale concurrentie is hevig. De internationale concurrentie wordt steeds heviger. Tenzij je iets anders te bieden hebt. Iets beters.
Waar komt het kapitaal vandaan? Besparing. De relatie tussen de onroerendezaakbelasting en het kapitaalaanbod is complex. Onduidelijk. De resultaten waren echter zoals verwacht. Fabrieken haten hoge belastingen. Productiefaciliteiten vereisen aanzienlijke investeringen. Als de belastingen de voordelen niet waard zijn, zal het geld elders worden uitgegeven.
Oudere panden lijden het meest. Belastingen verstoren de allocatie van middelen. Bij nieuwbouw zijn de oppervlakte-eenheidskosten hoger. Oude betalen minder. Sloppenwijken betalen heel weinig.
Dit negeert de realiteit. Het negeert de kosten.
Politie. Brandbeveiliging. Deze diensten maken niet uit of het gebouw nieuw of oud is. De prijs is hetzelfde. Waarschijnlijk meer voor oudere dingen. Naarmate gebouwen ouder worden, betalen gebruikers echter minder. De berekening werkt niet. De overheidsuitgaven zullen onveranderd blijven of stijgen. De kosten zijn verlaagd.
Draai het. Verander van een slecht appartement naar een beter appartement. Ik zal meer betalen. Dit betekent niet noodzakelijk dat u meer diensten krijgt. Dit is een straf voor het verbeteren van je leven.
Sommige praktijken kunnen aanzienlijke schade toebrengen aan gemeenschappen. De stad moet oude gebouwen herbouwen. ze hebben het hard nodig. Maar ze worden vaak gefinancierd door belastingen die verval belonen.
Eigenaars van verslechterde bouwwerken krijgen nu uitstel. Er worden boetes opgelegd aan de nieuwe eigenaren. Elke keer dat de rente op gebouwen (in tegenstelling tot grond) omhoog gaat, verdwijnt de prikkel. Niet geschikt voor onderhoud. Het voorkomt nieuwbouw. Het laat nog steeds verlaten gebouwen achter. Dit is zeer tegenstrijdig. Dit is slecht beleid.
De belastingtarieven variëren per plaats. Dit vormt een eiland. Een enclave met lage belastingen.
Sommige gemeenschappen hebben een sterke belastinggrondslag. Ze hebben verplichtingen die evenredig zijn aan hun inkomen. Je kunt de rente laag houden. Daar stroomt het kapitaal. Ze trekken investeringen aan.
Ook andere plaatsen kampen met problemen. Ze gebruiken bestemmingsplannen om duur vastgoed te voorkomen. Behuizing met hoge dichtheid. Denk aan scholen. Laten we aan onze kinderen denken. Dichte woningen vereisen meer diensten. Dus sluiten ze het uit.
Hierdoor verandert de last. Om dit verschil te compenseren moeten de belastingtarieven op andere gebieden worden verhoogd. De onevenwichtigheid van de overheidsfinanciën groeit. Ook oudere gebieden hebben er last van. Ze worden geconfronteerd met uitdagingen die ze nog nooit eerder hebben meegemaakt.
Kijk naar de rand van de stad. De buitenwijk gedijt op lage tarieven. Stedelijke centra hebben vaak te maken met hoge tarieven. Er ontstaan meer problemen. Bedrijven in de binnenstad bloeden.
Hoge belastingen op structuren bevorderen horizontale groei. Verticale groei verdwijnt. De wildgroei breidt zich uit. Er wordt meer land verbruikt. De impact op de omliggende gebieden is groot.
Laten we Groot-Brittannië als voorbeeld nemen. Cijfers worden bepaald op basis van inkomen. Ongebruikte gronden genereren weinig inkomsten. Dit ligt aanzienlijk onder het optimale gebruik. De prikkel om het effectief te gebruiken is verdwenen. U bent gewoon eigenaar van het pand. Wacht maar. Er zijn geen kosten.
De tweede zijn natuurlijke hulpbronnen. Hout. Mineralen. Onroerendgoedbelasting heeft invloed op houtkap en mijnbouw. Het kan leiden tot voortijdige uitputting. Oneconomische uitputting.
Veel staten zijn hiervan getuige. Ze schakelden over. Ze wenden zich tot “ontslagbelastingen”. Gebaseerd op productie. Gebaseerd op extractie. Voorkom verspilling. Breng prikkels op één lijn.
Deze schakelaar is belangrijk. Het verandert de manier waarop we waarderen wat ondergronds is. Het verandert ons oordeel over wat erboven zit. Het systeem staat echter niet vast. Het verandert nog steeds. Reageert nog steeds op stress.
Waarom belasting op locatiewaarde nog steeds een controversieel belastinginstrument is
Dit idee is niet nieuw. Achttiende-eeuwse Franse fysiocraten waren blij met dit concept. Maar Henry George was echt een schot in de roos. Zijn boek Progress and Poverty (1879) deed meer dan alleen een grondbelasting voorstellen. pleitte voor één enkele belasting op grond. Het doel is eenvoudig. andere belastingen afschaffen. Hij vertrouwde op Britse economen als David Ricardo en John Stuart Mill. Deze logica is zo goed dat er nog steeds over gediscussieerd kan worden.
De centrale basis van grondwaardebelasting is eerlijkheid. Veel van wat we voor land betalen, heeft niets met het land zelf te maken. Het maakt uit wat de gemeenschap eromheen bouwt. Straten. Scholen. infrastructuur. Deze waarde wordt gecreëerd door de samenleving. U kunt geen kosten in rekening brengen voor het tot stand brengen van land. Dat is het. Door het te belasten kunnen burgers de waarde die zij hebben helpen creëren, terugverdienen.
“Gemeenschappen kunnen een deel van de waarde die ze creëren terugverdienen via grondbelasting, inclusief de waarde die wordt gecreëerd door wegen, scholen en andere voorzieningen.”
Het heeft ook een efficiëntiehoek. Grondbelastingen veranderen het gebruik van grond. Op dit moment is het bezitten van leegstaande grond op toplocaties goedkoop. Het moedigt speculatie aan. Hoge belastingen maken het bezit van leeg of onderbenut land duur. je begint het te gebruiken. Of verkoop het aan iemand die het aan jou zal verkopen. Dit kan de efficiëntie van het landgebruik verbeteren.
Dan is er de bouwstimulans. Bouwbelastingen verhinderen de bouw van nieuwe gebouwen. Ze bestraffen verbetering. Verplaats die last naar het land. Verlaag de belastingen op verbeteringen. Plots werd het rendabel om oude gebouwen te moderniseren. Nieuwbouw is nu mogelijk. De fiscale voordelen van hoogwaardige constructies kunnen aanzienlijk zijn in verhouding tot het netto-inkomen. Je krijgt meer gebouwen. Beter.
Een mechanisme voor het verschuiven van de belastingdruk
Het klinkt heel schoon. Maar de mechanica is moeilijk. Hoewel de grondbelastingen strenger worden, blijft het totale bedrag dat gebruikers voor de site betalen hetzelfde. Het verandert alleen wie het geld houdt. Individuele eigenaren bezitten minder. De staatskas krijgt meer. Het prijssysteem wijst nog steeds land toe. Verstandige mensen blijven hoge prijzen betalen voor onroerend goed in Manhattan.
Dit is het probleem. Niemand betaalt Manhattan-prijzen om tarwe te verbouwen. De markt heeft inefficiënt gebruik geëlimineerd. De landeigenaar heeft echter geen productiekosten. Het creëert geen waarde voor de plek. Dus waarom zouden ze alle voordelen behouden? Voorstanders beweren dat de overheid de meeste van deze problemen kan dekken. De eigenaar houdt de grond. Het publiek krijgt de onverdiende winst.
Op de lange termijn verschuift hierdoor de welvaart. Verhuurders profiteren minder van de waardestijging. Gewone mensen vangen meer. De belastingen liggen dicht bij de werkelijke prijs van de dienst. Dit is een eerlijkere manier om de lokale overheid te financieren.
De tegenstander heeft echter ook hard gevochten. Ze spreken van ‘onverdiende loonsverhoging’. De waarde van grond neemt toe omdat de gemeenschap verbetert, niet vanwege de acties van de eigenaar. Die waarde is al gekapitaliseerd. Eigenaars kopen te goeder trouw en verwachten dat de waarde zal stijgen. Nu lijkt het oneerlijk om zo’n zware belasting te heffen. Dit is een straf met terugwerkende kracht op eerdere beslissingen.
“Tegenstanders van grondwaardebelastingen wijzen erop dat onverdiende stijgingen van de grondwaarde worden gekapitaliseerd en betwijfelen de eerlijkheid van het opleggen van een zware belasting op de huidige grondwaarde die in goed vertrouwen door vastgoedeigenaren wordt betaald.”
Evaluatie is ook hoofdpijn. Kunnen taxateurs de grond echt zelf taxeren? Het is moeilijk om grond en gebouwen van elkaar te scheiden. Fouten kunnen leiden tot oneerlijke schattingen. Als de grondslag onjuist is, werkt het belastingtarief niet. Er zijn ook structurele problemen. Kun je voldoende inkomsten uit grond alleen halen zonder bouwbelasting? In sommige steden kan het antwoord nee zijn. De belastinggrondslag kan krimpen.
Afwegingen tussen eerlijkheid en handhaving
Je blijft zitten met een fundamentele afweging. Geeft u prioriteit aan de theoretische efficiëntie en eerlijkheid van een grondwaardebelasting? Of blijf je ondanks de vervormingen bij de status quo?
De status quo belastingverbeteringen. Dit belemmert de ontwikkeling. Het moedigt steden aan om uit te breiden naar goedkoper en verder weg gelegen land. Het bestraft het onderhoud. De onroerendgoedbelasting zou deze prikkels kunnen verstoren. Het beloont dichtheid. Het beloont een goed gebruik van de bestaande infrastructuur.
De implementatie vereist echter precisie. Een nauwkeurige grondschatting is vereist. Er is politieke wil voor nodig om rijkdom te onttrekken aan landeigenaren die tegen de hoogste prijs hebben gekocht. U moet een stabiele bron van inkomsten hebben.
Deze verwijzingen duiden op een voortdurende discussie. Dick Netzer doet onderzoek naar onroerendgoedbelasting en regulering van grondgebruik. Henry Aaron vraagt wie de onroerendgoedbelasting werkelijk betaalt. De financiën zijn helder. Politiek is lastig.
Zullen er grote veranderingen plaatsvinden? Onwaarschijnlijk. Maar de druk neemt toe. Naarmate de waarde van stedelijk land stijgt, wordt de kloof tussen wat eigenaren ontvangen en wat gemeenschappen produceren nog groter. Het argument dat deze waarde moet worden geretourneerd, is niet verdwenen. Het groeit voortdurend.
En de beoordelaars? Ze zijn nog steeds aan het uitzoeken hoe ze een prijs op een uitzicht kunnen zetten.