Чому протести проти податку на нерухомість в Атлантік-Сіті важливі для всіх власників житла
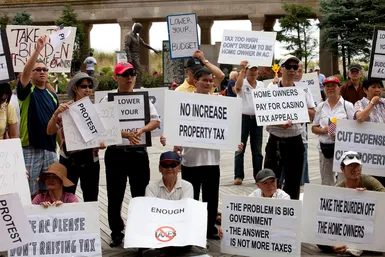
Зображення розгніваних мешканців на вулицях Атлантік-Сіті у 2014 році – це не просто історична деталь. Це різке нагадування про те, наскільки крихкими можуть ставати відносини між власниками житла та муніципалітетами зі зростанням податків на нерухомість. Розуміння механіки цього збору не є опціональним для тих, хто хоче приймати більш виважені фінансові рішення. Це потрібно.
Податок на нерухомість стягується переважно із землі та будівель. Однак визначення можуть швидко заплутати. У Сполучених Штатах цей податок зазвичай не обмежується нерухомістю, але також включає обладнання для бізнесу, сільськогосподарські запаси, автотранспортні засоби, ювелірні вироби та меблі. Деякі юрисдикції охоплюють також нематеріальні активи, такі як облігації, іпотечні кредити та акції.
Це пастка, в яку потрапляє багато людей. Податок розраховується з урахуванням валової вартості. Він не враховує боргів. Якщо ви володієте будинком вартістю 500 000 доларів та маєте іпотечний кредит на 450 000 доларів, податкові органи не дбають про вашу платоспроможність. Вони фокусуються на валовій вартості активів. Це важлива відмінність для тих, хто стурбований своїм чистим капіталом та фактичним податковим навантаженням.
Не все є податком на нерухомість
Важливо розрізняти те, чим не є податок на нерухомість. Передача майна через продаж, дарування чи наслідування – це інші види податків. Спеціальні збори за суспільні покращення – це платежі за конкретні послуги, а не загальні податки. Деякі податки з доходу, пов’язані з прибутковістю землі, також не включаються до звичайних податків на нерухомість.
Нерозуміння може призвести до поганого фінансового планування. Ви можете подумати, що збори, які ви сплачуєте при закритті угоди, є податком на нерухомість, що повторюється. Це негаразд. Розуміння відмінностей допоможе вам більш точно прогнозувати ваші щорічні зобов’язання щодо грошового потоку.
Як оцінка визначає навантаження?
Обсяг та ставка податку на нерухомість сильно відрізняються від регіону до регіону. Ця різниця залежить від правової бази, адміністративного потенціалу та традицій. Але найбезпосереднішим фактором для індивідуальних власників житла є те, як класифікується майно.
Місцеві органи влади часто використовують класифікацію для коригування ефективного навантаження. Частина вартості машин, лісів, шахт та цінних паперів може бути виключена. Деякі види майна можуть мати нижчі ставки. Ось чому два будинки на одній вулиці можуть мати зовсім різні податки. Залежно від типу нерухомості один з об’єктів може використовуватися для комерційних цілей, або власник може успішно оскаржити оцінку.
У простих сільськогосподарських громадах податки на нерухомість можуть бути тісно пов’язані з одержуваними вигодами від громадських послуг. Чим більше у вас майна, тим більше ви користуєтеся дорогами, школами та поліцейським захистом. У складних індустріальних суспільствах цей зв’язок порушено. Ваш податковий рахунок відображає вашу оцінну вартість, але не обов’язково кількість громадських послуг, які ви споживаєте.
Реальність доходів
У більшості штатів доходи від податку на нерухомість надходять до місцевих чи державних органів влади, а не до державного казначейського рахунку. У Сполучених Штатах цей податок складає близько половини всіх доходів місцевих органів влади. Це життєва сила державних послуг.
Це створює напругу. Муніципалітетам потрібний дохід. Власникам житла потрібна доступність. Якщо оціночні вартості не встигають за рівнем цін, доходи відстають зростання національного доходу. Комп’ютеризовані системи оцінки можуть допомогти заповнити цю прогалину, але у багатьох регіонах проблеми залишаються.
Витрати на збирання також є прихованим фактором. Наприклад, у Греції податки нерухомість становлять менше 0,5% всіх податкових надходжень, але поглинають понад 1% витрат за податкове адміністрування. Ця неефективність має десь покриватися. Зазвичай, це означає вищу ставку податку для платників або скорочення послуг в інших областях.
Історичний перехід від землі до вартості
Історія податку на нерухомість – це історія спроб знайти справедливі стандарти оцінки. У давнину податки розраховувалися з урахуванням площі землі. У середньовічних системах часто використовувалася валова продукція майна чи річний дохід. Пізніше виникла концепція «платоспроможності», що змішала особисте майно з нематеріальним багатством.
Особисте майно важко ідентифікувати. Нематеріальні активи практично неможливо оподаткувати, тому що їх легко приховати. Це призвело до скасування «загального податку на майно» у Сполучених Штатах.
У ранні періоди колонії Нової Англії оподатковували все видиме майно. До 1800 деякі штати прийняли «закони про загальний податок на майно». До середини 1800-х податки на нерухомість стали найважливішим джерелом доходів всім штатів. Однак включення нематеріальних активів призводить до подвійного оподаткування. Іпотечний кредит – це вимога до нерухомості. Обкладення податком землі та іпотеки несправедливо та легко обходиться.
В даний час тільки нерухомість складає більшість бази податку на нерухомість у США. Ці розрахунки включають мало нематеріальних активів. Хоча це спрощення знижує витрати на примусове стягнення, воно також зменшує ресурси місцевих органів влади.
Державний контроль проти місцевого
Податки на нерухомість у Сполучених Штатах є важливим джерелом доходів місцевих органів влади. Державні уряди сильно покладалися нею. В даний час деякі штати отримують більш ніж невелику суму доходів від цього джерела.
Проте штат все ще оцінює експлуатаційне майно залізниць та комунальних служб. Це створює клаптеву систему. Деякі влада наполягає на переході податку на нерухомість під контроль штату. Вони вважають, що штат керуватиме більш ефективно. Уряд хоче усунути нерівність у можливості муніципалітетів збирати податки. Це особливо важливо для фінансування громадських шкіл, де місцеві активи визначають освітні ресурси.
Ця структурна диспропорція є важливою при покупці будинку. Місцеві податкові ставки відбивають як місцеві потреби. Це відображає несправність у тому, як ми фінансуємо освіту та інфраструктуру. Протести в Атлантік-Сіті стосувалися не лише високих рахунків. Вони стосувалися системи, де тягар лягає непропорційно на тих, хто може собі це дозволити найменше, і де механізми боргу та економічного коригування повільні та недосконалі.
Наступного разу, коли ви отримаєте рахунок за податок на нерухомість, не дивіться на загальну суму. Погляньмо на метод оцінки. Подивіться на пільги. Зрозумійте, що система призначена для оподаткування загальної вартості, а чи не чистого капіталу. Цей факт змінює те, як ви думаєте про іпотечні кредити, капітал і довгострокові витрати на житло. Дебати продовжуються про те, хто має стягувати податок і як він має розраховуватись. Але вплив на ваш гаманець є негайним та незаперечним.
Хто управляє адмініструванням податку на нерухомість?
Державні службовці контролюють майже всі етапи адміністрування податку нерухомість. Вони визначають, що підлягає оподаткуванню, встановлюють його вартість, застосовують податкові ставки та збирають платежі. Коли податки прив’язані до доходу, фокус зміщується з капітальної вартості на реальну доходність майна. Однак оцінка, як і раніше, залишається питанням суб’єктивного судження. Це не є автоматичним побічним продуктом інших операцій, таких як виплата заробітної плати та роздрібна торгівля. Оскільки ціна продажу може бути штучно занижена для зниження податків, заявлена ринкова ціна може стати ненадійною для деяких оцінювачів.
Модель оцінки: капітальна, ринкова, рентна
У сучасній практиці оцінки домінують три основні підходи. Європейські країни зазвичай спираються на капітальну вартість. Логіка у тому, що капітальну вартість можна оцінити, розглядаючи рентну вартість як прибуток від капіталу. В даний час США і багато європейських країн мають труднощі з пошуком справедливих оцінок вартості. У Азії зазвичай фокус робиться на рентної вартості. У цій моделі податки розраховуються на основі середнього валового орендного доходу, який отримується від майна в нормальних умовах. Деякі азіатські юрисдикції обирають простіший, можливо, менш справедливий шлях. Вони стягують фіксовану суму замість урахування фактичної ринкової доходності одиниці виміру країни.
Фізичні та інформаційні проблеми
Адміністративні проблеми виникають із двох джерел. По-перше, визначення того, що саме існує. Де проходять кордони? Який рельєф місцевості? Скільки об’єктів значиться у інвентарі? По-друге, визначення вартості. Це вимагає наявності кваліфікованого персоналу та доступу до різних потоків даних. Місцеві органи влади рідко мають можливості для надання таких послуг у масштабах усього регіону.
Більше ефективне управління податком на нерухомість вимагає більш точного картографування. Потрібні покращені методи для точного опису об’єктів. Використання більшої кількості джерел даних та більш складних методів оцінки було б дуже корисним. Розрахунки варіюються від найпростіших до складних.
«Вартість, що визначається цілями оподаткування, не є наслідком або автоматичним побічним продуктом угод, які здійснюються з іншою метою».
У випадку з односімейним будинком продаж аналогічних об’єктів (тобто порівняних об’єктів) надає надійну основу для оцінки. Офісні та багатоквартирні будівлі оцінюються за їхньою прибутковістю. Унікальні об’єкти потребують інших підходів. Заводські будівлі та спеціальні конструкції, які є невід’ємною частиною бізнесу, повинні оцінюватись на основі витрат на відтворення. Це означає оцінку вартості дублювання конструкції за вирахуванням зношування. Оцінка акцій компанії, машин та устаткування часто залежить від облікових даних компанії.
Дефіцит професійних кадрів
Хороша оцінка потребує постійного професійного персоналу. Вони мають отримувати повну заробітну плату у приватному секторі. Вони мають бути вільними від політичного тиску. Таких фахівців практично відсутні у багатьох місцях. У оцінювачі часто працюють неповний робочий день. Вони часто обираються. Їхня оплата праці низька. Їм часто не вистачає спеціалізованої підготовки, яка нині вважається необхідною.
Недосвідченість пов’язана з фаворитизмом та корупцією. Це відбувається на рівні оцінювачів та місцевих органів влади. У співробітників мало ресурсів підтримки всіх оцінок у актуальному стані. Темпи нового будівництва перевищують цикл переоцінки. Карти та записи швидко застарівають. За допомогою новітніх технологій обробки даних тягар був дещо знижений, але обсяг роботи перевищує можливості більшості урядів.
Оскарження та ринкова реальність
Податкова база залежить від оцінки урядовця. Немає вільного ринкового тесту, подібного до податку з продажу. Немає самозвітності, подібної до податку на дохід. Платники податків не беруть участь у визначенні оцінки. Місцеві органи влади часто пропонують процедуру оскарження. Результати часто бувають безглуздими. Деякі платники податків просто не знають про процедуру. Дехто вважає, що потенційна економія не варта зусиль.
Процедура оскарження ускладнюється поширеною практикою. У більшості країн нерухомість оцінюється за ціною, яка становить лише частину її поточної ринкової вартості. Закон може передбачати оцінку у 100 відсотків. Реальність відрізняється. Ці занижені порівняно з ринком оцінки компенсуються вищими податковими ставками. Платники податків борються із системою, яка недооцінює всіх, а не лише їх самих.
Номінальні податкові ставки – це брехня. Оціночна вартість часто нижча за ринкову, що створює помилкове враження про те, що власники платять насправді. Якщо ви дивитесь лише на заявлену ставку, ви втрачаєте реальний тягар.
Раніше математика була простою. Місцеві органи влади отримували свої прибутки майже виключно за рахунок податку на нерухомість. Розрахунок був простим. Розділіть передбачувані витрати на загальну оцінну вартість. Допустимо, місту потрібно 400 000 доларів для функціонування. Якщо загальна оцінна вартість усіх об’єктів становить 40 мільйонів доларів, податкова ставка становить 1%. Прямо. Передбачувано.
Ці дні минули.
Тепер чиновники починають із доходів, які вони очікують отримати за поточними податковими ставками. Потім вони запитують виборців, чи схвалили б вони підвищення податків для фінансування нових послуг. Це політичний розрахунок, а чи не математичний. Коли менеджери хочуть утримувати ставки загального фонду низькими, попри зростання попиту певну послугу, часто встановлюють «спеціальні ставки». Таким чином можна уникнути широкого опозиції виборців, розділивши витрати та особливі потреби.
Як змінити політику штату щодо податку на нерухомість
Уряди штатів США традиційно розглядали податок на нерухомість як гнучкий інструмент. Вони одержують основний дохід з інших джерел оподаткування. Якщо цих ресурсів недостатньо, ставка податку нерухомість збільшується. Якщо є профіцит, вони його знижують.
Багато штатів, як і раніше, мають цю конституційну владу. Якщо ваше основне джерело доходу коливається, здатність коригувати ставки вгору чи вниз залишається важливим інструментом для балансування бюджетів.
Розуміння обмежень та лімітів на податкові ставки
Обмеження ставок усюди. Вони засновані на конституціях штатів чи статутах. Усі рівні влади, включаючи округи, міста та шкільні округи, підпорядковуються максимальній граничній ставці.
Ці обмеження не завжди статичні. Їх можна змінити шляхом референдуму чи спеціального законодавчого акта. Але чи справді ці обмеження запобігають зростанню державних витрат? Дані неясні. Важко оцінити їхню ефективність.
Вочевидь це має непередбачені наслідки.
Щоб обійти ці максимальні суми, було створено спеціальні округи. Ці одиниці мають незалежне право оподаткування. Вони діють поза стандартними обмеженнями за ставками. Тому хоча загальний фонд може бути обмежений, загальне податкове навантаження все одно може збільшуватися через ці альтернативні канали.
В результаті система фрагментована. Ви сплачуєте обмежену ставку за своє місто. За водопостачання чи пожежний захист стягується додаткова плата. Номінальна ставка видається низькою. Загальна вартість вища. Підзвітність розмита.
Як реальна сплата податку на нерухомість впливає на ваш гаманець
Податки на нерухомість – це класичний приклад податкового навантаження (incidence). Не має значення, хто виписує чек. Питання в тому, хто насправді зазнає збитків.
Подивіться на землю. Це нерухомість. Її не можна перемістити. Накладення податків зазвичай б’є по власникам. Це називається капіталізацією. Ринкові ціни були скориговані вниз відповідно до майбутнього податкового навантаження.
Давайте подумаємо про математику. Припустимо, ділянка землі приносить річний дохід у 1 200 доларів. Прибутковість становить 6%, а вартість – 20 000 доларів. Додатковий податок складає 300 доларів на рік. Чистий прибуток упав до 900 доларів. Вартість знизилася до 15 000 доларів. Покупці платять найменш авансом. Вони не платять податки понад ціну купівлі. Ціна є знижкою за податок.
Це не означає, що земля стане дешевшою в абсолютному вираженні. Це означає, що земля не зростає так швидко, як без податків. Це гальмо зростання, а не обвал.
Нові конструкції змінюють рівняння
Будівля стає хаотичною. комерційний простір нового будинку. покращиться.
Тягар змістився. Це залежить від регіону.
Якби цей податок запроваджував лише одне невелике місто, розробники, мабуть, узяли б його на себе. Або підняли б орендні ставки. Або скоротили заробітну плату. Це локалізована гра.
Але ситуація змінилася б, якби всі юрисдикції стягували податок на нерухомість. Власники капіталу першими беруть удар на себе. Заощадження зменшаться. Ціни зростуть. Заробітна плата застигне. Довгострокові ефекти виходять за межі володіння будинком. Це впливає всю економіку.
Витрати бізнесу
Будівництво потребує грошей. Податки роблять капітал дорогим.
Підприємства розглядають податку нерухомість як операційні витрати. Вони намагаються перекласти його на інших.
Ціни вищі для споживачів. Ви платите менше своїм постачальникам. Робітникам сплачують низьку заробітну плату.
Якщо Ви не можете перекласти витрати? ROI знижується.
У районах із низьким оподаткуванням конкуренти мають перевагу. Вони не стикаються з тими самими тисками. Вони можуть відібрати частку ринку. Або просто насолоджуватися вищою маржею.
Хто насправді платить? Зазвичай, місцеві споживачі. Іноді місцева робоча сила. Зазвичай місцеві власники землі.
На це йде час. Декілька місяців. Можливо, кілька років. Ціни не зміняться негайно.
Регульовані комунальні послуги – це інше. Агентство визначає ціни. Ця зміна неминуча. Але воно повільне. Бюрократія марширує під власний ритм.
Дилема домовласника
Податки не можна перекласти на вашу оселю.
ви у пастці.
Але потім подивіться на ціну покупки. Вона була знижена через податок. Чим нижчий податок, тим вища ціна землі.
То чи є це тягарем? Частково.
Це діє як податку споживання. У вони зазвичай оподатковуються сильніше, ніж більшість інших споживчих товарів.
Відрахування з податку дохід допомагає. Чистий тягар знижується. Але воно не усувається повністю.
Хто насправді платить?
Виміряти тягар за рівнем доходу майже неможливо.
капіталізована вартість землі може бути точно визначено з урахуванням ціни. Вона прихована у ціні нерухомості.
Якщо розглядати це як податок на прибуток від капіталу, то він стає прогресивним. Більш багаті домогосподарства платять більше до свого доходу.
Але уважніше подивимося на оподаткування в одній юрисдикції. Тягар лягає на місцевих споживачів. І на місцевих робітників. та на місцевих власників землі.
Це робить його регресивним. Домогосподарства з низьким доходом витрачають більшу частину свого доходу на ці місцеві витрати.
Підприємства перекладають свою частку споживачів. Давайте подумаємо про комунальні послуги. електрика. телефонний зв’язок. Ви сплачуєте їхні податкові зобов’язання зі своїм щомісячним рахунком.
То чи є він пропорційним? Трохи регресивним?
це складно.
Одне зрозуміло. Ефект перерозподілу великий. Податки на нерухомість використовуються для фінансування шкіл. Вони фінансують послуги для людей із низьким доходом. Гроші течуть від платників податків до суспільних благ.
Чи це справедливо, залежить від того, як зважуються витрати і вигоди.
Математика зрозуміла. З політикою справа не така проста.
Прихована упередженість у оподаткуванні нерухомості
Проблема з податками на нерухомість полягає не тільки в їхньому існуванні. Вона в їхній нерівномірності. Ця «горизонтальна несправедливість» означає, що дві людини з однаковою вартістю майна можуть сплачувати різні суми в залежності від того, хто оцінює вартість і наскільки суворо застосовуються правила. Тягар розподіляється нерівномірно. Воно б’є по певних галузях ще сильніше.
Залізниці та комунальні служби, як правило, сплачують вищі податки, ніж інші галузі. Споживання житла та комерційний розвиток мають різну вагу. Сільське господарство у Сполучених Штатах є прикладом цієї непослідовності. Податки на сільськогосподарські землі зазвичай низькі в порівнянні з ринковою вартістю землі. Але якщо подивитися на реальний дохід сільського господарства, податковий тягар може здатися напрочуд важким. Це розрив між вартістю активу та операційною реальністю.
Цей податок існує вже сторіччя та вбудований в економіку. Частина податкового тягаря відображається в ціні нерухомості, що змушує покупців платити більше upfront, щоб уникнути високих регулярних податків. Інші були адаптовані з часом. В результаті вийшла система, яка усунула деякі нерівності, але закріпила інші.
Хто отримує звільнення від відповідальності?
Звільнення від податків десятиліттями підривали основу доходів податку на нерухомість. У багатьох регіонах США близько третини загальної площі землі є неоподатковуваним. Однак більшість із них не є лазівками для багатих. Це державна земля. Дороги, парки, державні школи чи міські будинки не оподатковуються. Навіть якщо це станеться, це буде просто перенесення коштів зліва направо всередині одного й того самого державного органу. Це адміністративний гомін.
Державна та федеральна власність також часто звільняється від податків, хоча деякі юрисдикції вимагають «платежів замість податків», щоб пом’якшити удар. Крім державної власності, кількість звільнень також швидко зростає. Релігійні установи, школи та благодійні організації значною мірою звільнені від сплати податків. У деяких країнах земля вартістю нижче за певний мінімум повністю звільняється від податків.
Ці винятки створюють прогалини в охопленні. Вони можуть перекласти тягар на оподатковувані активи та підвищити ставку податку для тих, хто залишився в системі.
Стратегічні звільнення та соціальна політика
Не всі винятки відбуваються випадково. Існують також цілеспрямовані інструменти політики. Муніципалітети надають звільнення, щоб залучити нові компанії та сприяти будівництву житла для незаможних. Це один із способів підтримки зростання.
Житлові визволення також поширені. Багато місцях діє «екземпція для основного житла» (homestead exemption), яка знижує частину вашого податкового рахунку. Зазвичай це пов’язано з доходом власника і призначене для надання допомоги тим, хто найбільше її потребує. Літні люди, інваліди та ветерани часто отримують додаткові пільги. Це не просто податкові відрахування. Це соціальні мережі безпеки, вбудовані до податкового кодексу.
Деякі органи влади дають змогу звільняти від податку на доходи фізичних доходів від податку на нерухомість. Це гібридний підхід, який поєднує федеральні чи державні стимули із місцевими податками. Ціль полягає в тому, щоб знизити загальні витрати на володіння будинком для певної групи.
Система безладна. Високоцінні комунальні підприємства сплачують високі податки, але великі ділянки землі не оподатковуються, бо вони є суспільними благами. Фермери застрягли між низькими податками на нерухомість та високим тиском на доходи. І визволення варіюються залежно від юрисдикції.
Чи це справедливо? Залежить від того, чию бухгалтерську книгу ви розглядаєте. Для літнього ветерана його будинок є рятівним колом. Для власника малого бізнесу, що несе основний тягар
Приховані витрати податку на нерухомість
Місцеві органи влади у Сполучених Штатах не покладаються виключно на податок на нерухомість для забезпечення своєї діяльності. Однак вони залежать від нього достатньою мірою, щоб це мало значення. Це створює фінансову незалежність. Така незалежність дає змогу децентралізувати владу. Громадяни можуть обирати, які вони фінансують. Це відчувається як свобода.
Але податки роблять більше, ніж просто наповнюють бюджет. Вони змінюють поведінку. Коли відсоткові ставки зростають, люди реагують. Вони перерозподіляють гроші. Вони змінюють свої плани. Ціль проста. Ціль проста: платити менше.
Високі ставки на будівлі ставлять міста у невигідне становище. Вони конкурують за капітал. Національна конкуренція є жорсткою. Міжнародна конкуренція стає дедалі гострішою. Якщо у вас немає чогось ще, що можна запропонувати. Чогось найкращого.
Звідки береться капітал? Зі заощаджень. Взаємозв’язок між податком на нерухомість та пропозицією капіталу складна. Неясна. Однак результати виявились такими, як і очікувалося. Заводи ненавидять високі податки. Виробничі потужності потребують значних інвестицій. Якщо податки не окупають вигоди, гроші будуть витрачені в іншому місці.
Найбільше страждають старі об’єкти. Податки спотворюють розподіл ресурсів. У новому будівництві питомі витрати на одиницю площі вищі. Старі об’єкти платять менше. Нетрях платять дуже мало.
Це ігнорує дійсність. Це ігнорує вартість.
Поліція. Пожежний захист. Ці послуги не залежать від нової будівлі або старої. Ціна однакова. Мабуть, вище для старих об’єктів. Однак у міру старіння будівель користувачі платять менше. Розрахунок не сходиться. Державні витрати залишаться незмінними чи збільшаться. Плата була знижена.
Скажіть це. Перейдіть від поганої квартири на краще. Я платитиму більше. Це не обов’язково означає, що ви отримаєте більше послуг. Це покарання за покращення свого життя.
Деякі практики можуть завдати значної шкоди співтовариствам. Місту доводиться відновлювати старі будинки. Вони сильно цього потребують. Але вони часто фінансуються за рахунок податків, які заохочують до занепаду.
Власники застарілих будов тепер отримують перепочинок. Штрафи накладаються на нових власників. Щоразу, коли відсоткові ставки на будинки (на відміну від землі) зростають, стимул зникає. Непридатний для обслуговування. Це запобігатиме новому будівництву. Досі залишаються покинуті будівлі. Це дуже суперечливо. Це погана політика.
Податкові ставки варіюються залежно від території. Це формує острів. Анклав із низькими податками.
Деякі спільноти мають сильну податкову базу. Вони мають зобов’язання, пропорційні їх доходу. Ви можете тримати процентні ставки на низькому рівні. Саме туди стікається капітал. Вони залучають інвестиції.
Інші місця також у біді. Вони використовують зонування для запобігання дорогій нерухомості. Житло високої густини. Подумайте про школи. Давайте подумаємо про наших дітей. Щільне житло потребує більше послуг. Тож вони його виключають.
Це змінює тягар. Податкові ставки в інших районах мають бути збільшені, щоб компенсувати цю різницю. Дисбаланс державних фінансів зростає. Старі райони також страждають. Вони стикаються із викликами, з якими ніколи раніше не стикалися.
Подивіться на околицю міста. Передмістя процвітає завдяки низьким ставкам. Міські центри часто стикаються із високими ставками. Виникає більше проблем. Бізнес у центрі міста спливає кров’ю.
Високі податки споруди сприяють горизонтальному зростанню. Вертикальне зростання зникає. Розростання міст розширюється. Потрібно більше землі. Вплив на навколишні райони значний.
Давайте візьмемо як приклад Великобританію. Ставки визначаються прибутком. Землі, що не використовуються, генерують невеликий дохід. Це значно нижче за оптимальне використання. Стимул використати його ефективно немає. Ви просто володієте власністю. Ви чекаєте. Витрат немає.
Друге – природні ресурси. Ліс. Мінерали. Податок на нерухомість впливає на лісозаготівлі та видобуток корисних копалин. Це може призвести до передчасного виснаження. Неекономічного виснаження.
Багато штатів стають свідками цього. Вони перейшли. Вони звертаються до «податків на вирубку/видобування». Заснованим на виробництві. Заснованим на витягуванні. Запобігають марнотратству. Узгоджують стимули.
Це перемикання важливе. Це змінює те, як ми оцінюємо те, що є під землею. Це змінює нашу думку про те, що знаходиться над нею. Проте систему не виправлено. Вона все ще змінюється. Досі реагує на стрес.
Чому оподаткування вартості землі залишається спірним податковим інструментом
Ця ідея не нова. Французькі фізіократи XVIII століття любили цю концепцію. Але Генрі Джордж справді потрапив у крапку. Його книга «Прогрес та бідність» (1879) не просто пропонувала податок на землю, а й виступала за єдиний податок на землю. Ціль проста: скасувати інші податки. Він спирався на британських економістів, таких як Девід Рікардо та Джон Стюарт Мілль. Ця логіка є настільки переконливою, що залишається предметом дискусій і сьогодні.
Центральною основою оподаткування вартості землі є справедливість. Значна частина того, за що ми платимо за землю, не має жодного відношення до самої землі. Має значення те, що спільнота будує довкола неї. Вулиці. Школи. Інфраструктура. Ця цінність створюється суспільством. Ви не можете стягувати плату за те, щоб привести землю в життя. Ось і все. Тому, оподатковуючи її, громадяни можуть відшкодувати цінність, яку вони допомогли створити.
«Спільноти можуть повернути частину створеної ними цінності через оподаткування землі, включаючи цінність, створену дорогами, школами та іншими об’єктами інфраструктури».
Тут також є аспект ефективності. Податки землю змінюють спосіб її використання. В даний час володіння землею, що пустує, в престижних районах обходиться дешево. Це стимулює спекуляцію. Високі податки роблять володіння порожньою або недостатньо використовуваною землею дорогим. Ви починаєте використовувати її. Або продаєте її комусь, хто потім продасть її вам. Це може підвищити ефективність використання землі.
Потім йде стимул до будівництва. Податки на будівництво перешкоджають зведенню нових будівель. Вони карають за вдосконалення. Перенесіть це навантаження на землю. Зменште податки на покращення. Раптом стало вигідно модернізувати старі будинки. Нове будівництво тепер стало можливим. Податкові пільги від високоякісних споруд можуть бути значними щодо чистого доходу. Ви отримуєте більше будівель. Краще.
Механізм перерозподілу податкового навантаження
Звучить дуже чисто. Але механіка процесу складна. Незважаючи на те, що податки на землю стають дедалі жорсткішими, загальна сума, яку користувачі платять за ділянку, залишається незмінною. Просто змінюється той, хто одержує гроші. Приватні власники одержують менше. Державна скарбниця одержує більше. Ринкова система, як і раніше, розподіляє землю. Розумні люди продовжують платити високі ціни за нерухомість у Манхеттені.
У цьому полягає проблема. Ніхто не сплачує ціни Манхеттена за вирощування пшениці. Ринок усунув неефективне використання. Проте землевласник має нульові виробничі витрати. Він «створює» цінність цього місця. То чому він повинен залишати собі всі вигоди? Прихильники стверджують, що уряд може забрати більшу частину цієї вигоди. Власник зберігає землю. Суспільство отримує незасвоєний приріст вартості.
У довгостроковій перспективі це призводить до перерозподілу багатства. Землевласники виграють менше від зростання вартості. Звичайні люди одержують більше. Податки близькі до реальної вартості послуг. Це справедливіший спосіб фінансування місцевого самоврядування.
Проте противники також ведуть запеклу боротьбу. Вони посилаються на «неосвоєний приріст вартості». Вартість землі зростає через покращення спільноти, а не через дії власника. Цю цінність уже капіталізовано. Покупці діють сумлінно та очікують зростання вартості. Тепер здається несправедливим накладати такий тяжкий податок. Це є ретроспективне покарання за попередні рішення.
«Противники податку на вартість землі вказують на те, що незасвоєний приріст вартості землі капіталізований, і ставлять під сумнів справедливість накладення важкого податку на поточну вартість землі, оплачену сумлінно власниками нерухомості».
Оцінка також є головним болем. Чи можуть оцінювачі справді оцінити лише землю? Розділити землю та будівлі складно. Помилки можуть спричинити несправедливі оцінки. Якщо база неточна, податкова ставка не працюватиме. Існують також структурні проблеми. Чи можна отримати достатній дохід лише за рахунок землі без податку на будинки? У деяких містах відповідь може бути негативною. Податкова база може зменшитися.
Компроміси між справедливістю та виконанням
Ми стикаємося із фундаментальним компромісом. Чи пріоритизуєте ви теоретичну ефективність та справедливість податку на вартість землі? Чи залишаєтеся за статус-кво, незважаючи на спотворення?
Статус-кво оподатковує поліпшення. Це перешкоджає розвитку. Це стимулює міста розширюватися у бік більш дешевої та віддаленої землі. Це карає за утримання та обслуговування. Податок на додану вартість нерухомості може втручатися у ці стимули. Він заохочує густину забудови. Він заохочує ефективне використання наявної інфраструктури.
Проте реалізація потребує точності. Потрібна точна оцінка землі. Потрібна політична воля, щоб вилучити багатство у землевласників, які купували за найвищими цінами. Необхідно мати стабільне джерело доходу.
Ці посилання свідчать про обговорення. Дік Нетцер вивчає податок на нерухомість та регулювання використання землі. Генрі Ерон питає, хто насправді сплачує податки на нерухомість. Фінансова сторона зрозуміла. Політична сторона складна.
Чи відбудуться великі зміни? Малоймовірно. Але тиск наростає. У міру зростання вартості міської землі розрив тим, що отримують власники, і тим, що створюють спільноти, розширюється ще більше. Аргумент про те, що ця цінність має повертатися, не зникла. Він постійно зростає.
А як щодо оцінювачів? Вони все ще намагаються зрозуміти, як поставити ціну на вигляд із вікна.