Perché le #AtlanticCityPropertyTaxProtests sono importanti per tutti i proprietari di case
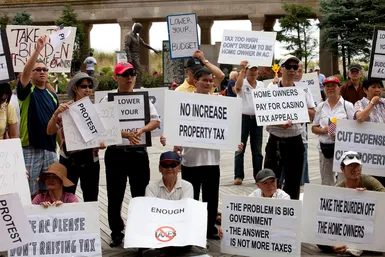
Le immagini dei residenti arrabbiati per le strade di Atlantic City nel 2014 erano più di una semplice nota storica. Questo è un chiaro esempio di come il rapporto tra proprietari di case e comuni possa diventare fragile con l’aumento delle tasse sulla proprietà. Comprendere i meccanismi di questa tassa non è più un optional per chiunque voglia prendere decisioni finanziarie più intelligenti. Questo è essenziale.
L’imposta sulla proprietà viene riscossa principalmente su terreni e fabbricati. Tuttavia, le definizioni possono creare rapidamente confusione. Negli Stati Uniti, questa tassa in genere non si limita agli immobili, ma comprende anche attrezzature aziendali, inventario agricolo, veicoli a motore, gioielli e mobili. Alcune giurisdizioni coprono anche beni immateriali come obbligazioni, mutui e azioni.
Questa è una trappola che cattura molte persone. L’imposta viene calcolata in base al valore lordo. Ignora il debito. Se possiedi una casa da $ 500.000 e hai un mutuo da $ 450.000, l’autorità fiscale non si preoccupa della tua capacità di pagare. Si concentrano sul valore lordo delle attività. Questa è una distinzione importante per chiunque sia preoccupato del proprio patrimonio netto e della propria effettiva responsabilità fiscale.
Non tutto è tassa sulla proprietà
È importante distinguere cosa “non” è un’imposta sulla proprietà. I trasferimenti di proprietà tramite vendita, donazione o eredità sono diversi tipi di imposte. Le valutazioni speciali sui miglioramenti pubblici sono pagamenti per servizi specifici piuttosto che tasse generali. Anche alcune imposte sul reddito legate alla resa dei terreni non sono incluse nelle normali imposte sulla proprietà.
La confusione può portare a una cattiva pianificazione finanziaria. Puoi pensare alle commissioni da pagare alla chiusura come a un’imposta patrimoniale ricorrente. Questo non è vero. Comprendere le differenze può aiutarti a prevedere con maggiore precisione i tuoi obblighi di flusso di cassa annuali.
In che modo la valutazione determina l’onere?
La portata e l’aliquota fiscale dell’imposta sulla proprietà variano notevolmente da regione a regione. Questa differenza dipende dal quadro giuridico, dalla capacità amministrativa e dalle tradizioni. Ma il fattore più immediato per i singoli proprietari di casa è il modo in cui viene classificata la proprietà.
I governi locali spesso utilizzano la classificazione per adeguare gli oneri effettivi. Una parte del valore di macchinari, foreste, miniere e titoli può essere tralasciata. Alcuni tipi di proprietà potrebbero avere tariffe più basse. Ecco perché due case sulla stessa strada possono avere tasse molto diverse. A seconda del tipo di proprietà, una delle proprietà potrebbe essere ad uso commerciale oppure il proprietario potrebbe aver contestato con successo la valutazione.
Nelle comunità agricole semplici, le tasse sulla proprietà possono essere strettamente legate ai benefici ricevuti dai servizi pubblici. Più proprietà possiedi, più beneficerai della protezione di strade, scuole e polizia. Nelle società industriali complesse, questa connessione viene interrotta. La tua fattura fiscale riflette il valore stimato, ma non necessariamente il servizio pubblico che consumi.
La realtà delle entrate
Nella maggior parte degli stati, le entrate fiscali sulla proprietà vanno ai governi locali o statali invece che al tesoro statale. Negli Stati Uniti, questa tassa rappresenta circa la metà di tutte le entrate del governo locale. È la linfa vitale dei servizi comunali.
Questo crea tensione. I Comuni hanno bisogno di entrate. I proprietari di case hanno bisogno di convenienza. Se i valori stimati non tengono il passo con il livello dei prezzi, le entrate restano indietro rispetto alla crescita del reddito nazionale. I sistemi di valutazione computerizzati possono contribuire a colmare questa lacuna, ma in molti settori permangono sfide.
Anche i costi di riscossione sono un fattore nascosto. Ad esempio, in Grecia, le tasse sulla proprietà rappresentano meno dello 0,5% di tutte le entrate fiscali, ma consumano più dell’1% delle spese amministrative fiscali. Questa inefficienza deve venire da qualche parte. Ciò di solito significa un’aliquota fiscale più elevata per i contribuenti o servizi ridotti in altri settori.
Transizione storica dalla terra al valore
La storia dell’imposta sulla proprietà è una storia di tentativi di trovare standard di valutazione equi. Anticamente le tasse venivano calcolate in base alla superficie del terreno. I sistemi medievali utilizzavano spesso la produzione lorda della proprietà o il reddito annuo. Successivamente è emerso il concetto di “capacità contributiva”, che mescola la proprietà personale con la ricchezza immateriale.
I beni personali sono difficili da identificare. I beni immateriali sono quasi impossibili da tassare perché sono facili da nascondere. Ciò ha portato all’abolizione della “imposta generale sulla proprietà” negli Stati Uniti.
Agli albori, le colonie del New England tassavano tutte le proprietà visibili. Nel 1800, alcuni stati avevano promulgato “leggi generali sull’imposta sulla proprietà”. Verso la metà del 1800, le tasse sulla proprietà erano diventate la più importante fonte di entrate per tutti gli stati. Tuttavia, l’inclusione di beni immateriali comporta una doppia imposizione. Un’ipoteca è un credito su un immobile. Tassare terreni e mutui è ingiusto e facile da evitare.
Attualmente, il solo settore immobiliare rappresenta la maggior parte della base imponibile dell’imposta sulla proprietà negli Stati Uniti. Questi calcoli includono pochissime attività immateriali. Se da un lato questa semplificazione riduce i costi di applicazione della normativa, dall’altro riduce anche le risorse del governo locale.
Controllo statale e locale
Le tasse sulla proprietà negli Stati Uniti sono un’importante fonte di entrate per i governi locali. I governi statali facevano molto affidamento su di esso. Attualmente, pochi stati ricevono più di una piccola quantità di entrate da questa fonte.
Tuttavia, lo Stato valuta ancora la proprietà operativa delle ferrovie e dei servizi pubblici. Questo crea un sistema patchwork. Alcune autorità insistono affinché lo Stato si faccia carico delle tasse sulla proprietà. Credono che lo Stato riuscirà a gestire la situazione in modo più efficace. Il governo vuole anche eliminare la disuguaglianza nella capacità dei comuni di riscuotere le tasse. Ciò è particolarmente importante per il finanziamento delle scuole pubbliche, dove le risorse locali determinano le risorse educative.
Questo squilibrio strutturale è importante quando si acquista una casa. Le aliquote fiscali locali non riflettono solo le esigenze locali. Ciò riflette la pessima modalità con cui finanziamo l’istruzione e le infrastrutture. Le proteste ad Atlantic City non riguardano solo le bollette salate. Riguardavano un sistema in cui l’onere ricade in modo sproporzionato su coloro che meno possono permetterselo, e dove il debito e i meccanismi di aggiustamento economico sono lenti e imperfetti.
La prossima volta che ricevi una fattura relativa all’imposta sulla proprietà, non guardare il totale. Diamo un’occhiata al metodo di valutazione. Guarda le esenzioni. Comprendi che questo sistema è progettato per tassare il valore totale, non il patrimonio netto. Questo fatto cambia il modo di pensare ai mutui, al capitale proprio e ai costi immobiliari a lungo termine. Il dibattito continua su chi dovrebbe imporre l’imposta e come dovrebbe essere calcolata. Ma l’impatto sul tuo portafoglio è immediato e innegabile.
Chi gestisce l’amministrazione fiscale immobiliare?
I dipendenti statali controllano quasi ogni fase dell’amministrazione fiscale immobiliare. Determinano cosa è tassabile, ne determinano il valore, applicano le aliquote fiscali e raccolgono il denaro. Quando le tasse seguono il reddito, l’attenzione si sposta dal valore del capitale al rendimento reale della proprietà. Tuttavia la valutazione è ancora una questione di giudizio. Questo non è un sottoprodotto automatico di altre transazioni come buste paga o vendita al dettaglio. Poiché il prezzo di vendita potrebbe essere manipolato per abbassare l’imposta, il prezzo di mercato riportato potrebbe diventare inaffidabile per alcuni valutatori.
Modello di valutazione: capitale, mercato, rendita
Tre approcci principali dominano la valutazione moderna. I paesi europei generalmente fanno affidamento sui valori del capitale. La logica è che è possibile stimare il valore del capitale trattando il valore locativo come un rendimento del capitale. Gli Stati Uniti e molti paesi europei stanno attualmente lottando per trovare stime del valore equo. L’Asia si è tradizionalmente concentrata sul valore locativo. In questo modello, le imposte vengono calcolate sulla base del reddito locativo lordo medio percepito dalla proprietà in condizioni normali. Alcune giurisdizioni asiatiche seguono un percorso più semplice e forse meno equo. Addebitiamo un importo fisso invece dell’effettiva performance del mercato dell’unità di misura del paese.
Le sfide fisiche e dei dati
I problemi amministrativi derivano da due fonti. Innanzitutto, definire cosa esiste realmente. Dove sono i confini? Che aspetto ha il terreno? Quante macchine ci sono nell’inventario? In secondo luogo, assegnare valore. Ciò richiede personale professionale. Richiede l’accesso a vari flussi di dati. I governi locali raramente hanno la capacità di fornire questo servizio su larga scala.
Una migliore gestione delle tasse sulla proprietà richiede una mappatura più precisa. Sono necessari metodi migliorati per descrivere accuratamente le proprietà. Sarebbero molto utili più fonti di dati e tecniche di valutazione più sofisticate. I calcoli vanno dal semplice al complesso.
「Il valore determinato dallo scopo fiscale non è una conseguenza o un prodotto collaterale automatico di transazioni effettuate per altri scopi.」
Nel caso di una casa unifamiliare, la vendita di immobili simili (cioè immobili comparabili) fornisce una solida base per la valutazione. Gli immobili adibiti ad uffici e appartamenti vengono valutati in base al rendimento del reddito. Le proprietà uniche richiedono approcci diversi. Gli edifici industriali e le strutture speciali che sono parte integrante di un’azienda dovrebbero essere valutati in base ai costi di riproduzione. Ciò significa stimare il costo della duplicazione della struttura meno l’ammortamento. La valutazione delle scorte, dei macchinari e delle attrezzature di un’azienda dipende spesso dai registri aziendali.
Il divario professionale
Una buona valutazione richiede personale professionale permanente. Hanno bisogno di uno stipendio a tempo pieno nel settore privato. Devono essere liberi da pressioni politiche. Tale personale è quasi inesistente in molti posti. Negli Stati Uniti, i periti spesso lavorano part-time. Spesso vengono eletti. Sono mal pagati. Spesso non hanno la formazione specializzata ormai considerata essenziale.
L’inesperienza è associata al favoritismo e alla corruzione. Ciò avviene a livello di assessorati e di governo locale. Il personale dispone di poche risorse per mantenere aggiornate tutte le valutazioni. Il ritmo delle nuove costruzioni supera il ciclo di valutazione. Le mappe e i record diventano rapidamente obsoleti. Con la più recente tecnologia di elaborazione dati, l’onere è stato ridotto in una certa misura, ma il lavoro richiesto va oltre ciò che la maggior parte dei governi può sostenere.
Attrattiva e realtà del mercato
La base imponibile dipende dalla stima di un funzionario. Non esiste un test del libero mercato come l’imposta sulle vendite. Non esiste alcuna auto-dichiarazione come l’imposta sul reddito. I contribuenti non partecipano alla determinazione dell’importo. I governi locali spesso offrono una procedura di appello. I risultati sono spesso privi di significato. Alcuni contribuenti semplicemente non sono a conoscenza del processo. Alcuni pensano che i potenziali risparmi non valgano lo sforzo.
Il processo di ricorso è complicato da una pratica comune. Nella maggior parte dei paesi, gli immobili sono valutati a una frazione del loro attuale valore di mercato. La legge potrebbe specificare una valutazione del 100%. La realtà è diversa. Queste valutazioni inferiori a quelle di mercato sono compensate da aliquote fiscali più elevate. Stanno lottando contro un sistema che sottovaluta tutti, non solo loro stessi.
Le aliquote fiscali nominali sono una bugia. I valori stimati sono spesso inferiori al valore di mercato, dando una falsa impressione di ciò che i proprietari stanno effettivamente pagando. Se guardi solo al tasso indicato, perdi il vero onere.
Storicamente, la matematica era facile. I governi locali ottengono il loro reddito quasi interamente dalle tasse sugli immobili. Il calcolo è facile. Dividere le spese stimate per il valore totale stimato. Diciamo che la città ha bisogno di 400.000 dollari per funzionare. Se il valore totale stimato di tutte le proprietà è di 40 milioni di dollari, l’aliquota fiscale è esattamente dell’1%. direttamente. Prevedibile.
Quei giorni sono finiti.
Ora, i funzionari iniziano con le entrate che si aspettano di ricevere alle aliquote fiscali attuali. Poi chiedono agli elettori se approverebbero un aumento delle tasse per finanziare i nuovi servizi. Questo è un calcolo politico, non un calcolo matematico. Quando i manager vogliono mantenere bassi i tassi generali dei fondi nonostante un aumento della domanda per un particolare servizio, spesso fissano “tassi speciali”. In questo modo si può evitare una diffusa opposizione degli elettori separando i costi dalle esigenze particolari.
Come cambiare le politiche fiscali statali sulla proprietà
I governi statali americani hanno tradizionalmente considerato le tasse sulla proprietà come uno strumento flessibile. Ottengono il loro reddito principale da altre fonti fiscali. Se queste risorse non bastano, l’aliquota dell’imposta sulla proprietà viene aumentata. Se c’è un surplus, lo abbassano.
Molti stati hanno ancora questa autorità costituzionale. Se la tua fonte primaria di reddito oscilla, la possibilità di aumentare o diminuire i tassi è ancora uno strumento importante per bilanciare i budget.
Comprendere i limiti massimi e le aliquote fiscali
Le limitazioni tariffarie sono ovunque. Si basano su costituzioni o statuti statali. Tutti i livelli di governo, comprese le contee, le città e i distretti scolastici, sono soggetti a un tetto massimo.
Questi limiti non sono sempre statici. Possono essere modificati mediante referendum o atto legislativo speciale. Ma queste restrizioni impediscono davvero la crescita della spesa pubblica? Le prove non sono chiare. È difficile valutarne l’efficacia.
Chiaramente, ha conseguenze indesiderate.
Per aggirare questi importi massimi furono istituiti distretti speciali. Queste unità hanno un potere fiscale indipendente. Operano al di fuori dei limiti tariffari standard. Pertanto, sebbene il fondo generale possa essere limitato, il carico fiscale totale potrebbe comunque aumentare attraverso questi canali alternativi.
Di conseguenza, il sistema è frammentato. Paghi la tariffa ridotta per la tua città. Per la protezione dall’acqua o antincendio viene addebitato un costo aggiuntivo. Il tasso nominale sembra essere basso. Il costo totale è più alto. La responsabilità è diluita.
In che modo il pagamento dell’imposta sugli immobili influisce davvero sul tuo portafoglio
Le tasse sulla proprietà sono un esempio da manuale di incidenza fiscale. Non importa chi stacca l’assegno. La domanda è: chi perderà davvero?
Guarda il terreno. Questo è il settore immobiliare. Non può essere spostato. Imporre tasse solitamente danneggia i proprietari. Questa si chiama capitalizzazione. I prezzi di mercato sono stati adeguati al ribasso in base al futuro debito fiscale.
Pensiamo alla matematica. Diciamo che l’appezzamento di terreno genera un reddito annuo di $ 1.200. Il rendimento è del 6% e il valore è di $ 20.000. Tassa aggiuntiva $ 300 all’anno. L’utile netto è sceso a $ 900. Il valore è sceso a $ 15.000. Gli acquirenti pagano meno in anticipo. Non pagano tasse oltre al prezzo di acquisto. Il prezzo è lo sconto sulla tassa.
Ciò non significa che i terreni diventeranno più economici in termini assoluti. Ciò significa che la terra non cresce così velocemente senza tasse. Questo è un freno all’apprezzamento, non un incidente.
Le nuove strutture cambiano l’equazione
L’edificio diventa caotico. spazio commerciale della nuova casa. migliorare.
Il peso è cambiato. Dipende dalla zona.
Se solo una piccola città imponesse questa tassa, i costruttori probabilmente la pagherebbero da soli. Oppure aumentare gli affitti. Oppure tagliare gli stipendi. Questo è un gioco localizzato.
Ma la situazione cambierebbe se “tutte” le giurisdizioni tassassero la proprietà. I proprietari di capitali subiscono per primi il colpo. Il risparmio diminuirà. I prezzi stanno aumentando I salari stagnano. Gli effetti a lungo termine si estendono oltre il possesso di una casa. Colpisce l’intera economia.
Costi aziendali
La costruzione richiede soldi. Le tasse rendono il capitale costoso.
Le aziende considerano l’imposta sugli immobili come una spesa operativa. Tentano di trasmetterlo.
I prezzi sono più alti per i consumatori. Paghi meno ai tuoi fornitori. I lavoratori ricevono salari bassi.
Se non puoi trasmetterlo? Il ROI diminuisce.
Nelle aree a bassa tassazione, i concorrenti sono avvantaggiati. Non affrontano le stesse pressioni. Possono rubare quote di mercato. O semplicemente goditi margini più elevati.
Chi paga davvero? Solitamente consumatori locali. A volte manodopera locale. Di solito proprietari terrieri locali.
Questo richiede tempo. Alcuni mesi. Forse qualche anno. I prezzi non cambieranno immediatamente.
I servizi regolamentati sono diversi. L’agenzia determina i prezzi. Questo cambiamento è certo. Ma è lento. La burocrazia marcia al ritmo del proprio tamburo.
Il dilemma del proprietario di casa
Le tasse non possono essere trasferite a casa tua.
sei intrappolato.
Ma poi guarda il prezzo di acquisto. L’imposta veniva scontata. Quanto più bassa è l’imposta, tanto più alto è il prezzo del terreno.
Quindi è un peso? Più o meno.
Funziona come un’imposta sui consumi. Negli Stati Uniti, sono generalmente tassati più pesantemente della maggior parte degli altri beni di consumo.
La detrazione Irpef aiuta. L’onere netto è ridotto. Ma non lo elimina.
Chi paga davvero?
È quasi impossibile misurare l’onere in base al livello di reddito.
il valore del terreno capitalizzato non può essere determinato con precisione in base al prezzo. È nascosto nel prezzo della proprietà.
Se la si considera un’imposta sui redditi da capitale, diventa un’imposta progressiva. Le famiglie più ricche pagano di più in relazione al loro reddito.
Ma diamo uno sguardo più da vicino alla tassazione in una giurisdizione. L’onere ricade sui consumatori locali. E lavoratori locali. e proprietari terrieri locali.
Questo lo rende regressivo. Le famiglie a basso reddito spendono gran parte del proprio reddito in queste spese locali.
Le aziende trasferiscono la loro quota ai consumatori. Pensiamo alle utenze. elettricità. servizio telefonico. Paghi il loro debito fiscale con la tua fattura mensile.
Quindi è proporzionale? Leggermente regressivo?
è complicato.
Una cosa è chiara. L’effetto redistributivo è ampio. Le tasse sulla proprietà vengono utilizzate per finanziare le scuole. Finanziano servizi per le persone a basso reddito. Il denaro scorre dai contribuenti ai beni pubblici.
Se ciò sia giusto dipende da come vengono soppesati i costi e i benefici.
I conti sono chiari. Non così con la politica.
Un pregiudizio nascosto nella tassazione immobiliare
Il problema con le tasse sulla proprietà non è solo la loro esistenza. È che non sono uniformi. Questa “iniquità orizzontale” significa che due persone con lo stesso valore immobiliare possono pagare importi molto diversi a seconda di chi valuta il valore e di quanto attentamente vengono applicate le regole. Il peso non è equamente distribuito. Colpisce ancora più duramente alcuni settori.
Le ferrovie e i servizi pubblici generalmente hanno tasse più elevate rispetto ad altri settori. Il consumo immobiliare e lo sviluppo commerciale hanno pesi diversi. L’agricoltura negli Stati Uniti è un esempio di questa incoerenza. Le tasse sulla proprietà sui terreni agricoli sono generalmente basse rispetto al valore di mercato del terreno. Ma se si considera il reddito reale dell’agricoltura, il carico fiscale può sembrare sorprendentemente pesante. Si tratta di una disconnessione tra il valore patrimoniale e la realtà operativa.
Questa tassa esiste da secoli ed è integrata nell’economia. Parte del carico fiscale si riflette nel prezzo della proprietà, costringendo gli acquirenti a pagare di più in anticipo per evitare imposte ricorrenti elevate. Altri sono stati adattati nel tempo. Il risultato è stato un sistema che ha eliminato alcune disuguaglianze ma ne ha rafforzate altre.
Chi si libera dai guai?
Le esenzioni hanno eroso per decenni la base delle entrate fiscali sulla proprietà. In molte regioni degli Stati Uniti, circa un terzo della superficie totale è esentasse. Tuttavia, la maggior parte di queste non sono scappatoie per i ricchi. Questo è terreno governativo. Strade, parchi, scuole pubbliche o edifici cittadini non sono tassati. Anche se ciò accadesse, si tratterebbe semplicemente di un trasferimento da sinistra a destra all’interno della stessa agenzia governativa. Questo è rumore amministrativo.
Anche le proprietà statali e federali sono spesso esenti, sebbene alcune giurisdizioni richiedano “pagamenti al posto delle tasse” per attenuare il colpo. Oltre alla proprietà statale, cresce rapidamente anche il numero delle esenzioni. Le istituzioni religiose, le scuole e gli enti di beneficenza sono in gran parte fuori dai guai. In alcuni paesi, i terreni al di sotto di un certo valore minimo sono completamente esentasse.
Queste esclusioni creano lacune nella copertura. Potrebbero spostare l’onere sui beni imponibili e aumentare l’aliquota fiscale per coloro che sono rimasti nel sistema.
Esenzioni strategiche e politica sociale
Non tutte le eccezioni accadono per caso. Esistono anche strumenti politici deliberati. I comuni concedono esenzioni per attrarre nuove imprese e promuovere la costruzione di alloggi a basso reddito. Questo è un modo per sostenere la crescita.
Sono comuni anche le esenzioni residenziali. Molti posti hanno un’esenzione “fattoria” che riduce una parte delle tasse. Questo di solito è legato al reddito del proprietario ed è destinato a fornire assistenza ai più bisognosi. Gli anziani, i disabili e i veterani spesso fanno delle pause extra. Questi non sono solo tagli alle tasse. Sono reti di sicurezza sociale integrate nel codice fiscale.
Alcune autorità consentono esenzioni dall’imposta sul reddito per l’imposta sulla proprietà residenziale. Si tratta di un approccio ibrido che combina incentivi federali o statali con tasse locali. L’obiettivo è ridurre i costi totali della proprietà della casa di un determinato gruppo.
Il sistema è disordinato. i servizi di alto valore pagano tasse elevate, ma ampi tratti di terreno sono esentasse perché sono beni pubblici. Gli agricoltori sono bloccati tra basse tasse sulla proprietà e elevate pressioni sul reddito. E le esenzioni variano a seconda della giurisdizione.
È giusto? Dipende da quale registro stai guardando. Per i veterani anziani, la loro casa è un’ancora di salvezza. Per i piccoli imprenditori che ne sopportano il peso
Costi nascosti dell’imposta sulla proprietà
I governi locali negli Stati Uniti non fanno affidamento esclusivamente sulle tasse sulla proprietà per operare. Ma fanno abbastanza affidamento su di loro per avere importanza. Crea indipendenza finanziaria. Questa indipendenza consente la decentralizzazione del potere. I cittadini possono scegliere quali servizi finanziare. Sembra libertà.
Ma le tasse fanno ben più che riempire il bilancio. Cambia il comportamento. Quando i tassi di interesse salgono, le persone reagiscono. Trasferiscono denaro. Cambiano i loro piani. L’obiettivo è semplice. L’obiettivo è semplice: pagare di meno.
Le tariffe elevate sugli edifici mettono le città in una posizione di svantaggio. Competono per il capitale. La competizione nazionale è agguerrita. La concorrenza internazionale diventa sempre più dura. A meno che tu non abbia qualcos’altro da offrire. Qualcosa di meglio.
Da dove viene il capitale? Risparmio. Il rapporto tra imposta sulla proprietà e offerta di capitale è complesso. Non chiaro. Tuttavia, i risultati furono quelli attesi. Le fabbriche odiano le tasse alte. Gli impianti di produzione richiedono investimenti significativi. Se le tasse non valgono i benefici, i soldi verranno spesi altrove.
Le proprietà più vecchie soffrono di più. Le tasse distorcono l’allocazione delle risorse. Nelle nuove costruzioni i costi unitari di superficie sono più elevati. I vecchi pagano meno. Gli slum pagano molto poco.
Questo ignora la realtà. Ignora il costo.
Polizia Stradale. Protezione antincendio. Questi servizi non hanno importanza se l’edificio è nuovo o vecchio. Il prezzo è lo stesso Probabilmente più per cose più vecchie. Tuttavia, man mano che gli edifici invecchiano, gli utenti pagano meno. Il calcolo non funziona. La spesa pubblica rimarrà invariata o aumenterà. Le tariffe sono state ridotte.
Giralo. Passare da un pessimo appartamento a uno migliore. Pagherò di più. Ciò non significa necessariamente che riceverai più servizi. Questa è una punizione per migliorare la tua vita.
Alcune pratiche possono causare danni significativi alle comunità. La città deve ricostruire i vecchi edifici. ne hanno un disperato bisogno. Ma sono spesso finanziati da tasse che premiano il decadimento.
I proprietari di strutture deteriorate ora ottengono una tregua. Multe ai nuovi proprietari. Ogni volta che i tassi di interesse sugli edifici (a differenza dei terreni) salgono, l’incentivo scompare. Non adatto alla manutenzione. Eviterà nuove costruzioni. Lascia ancora edifici abbandonati. Questo è molto contraddittorio. Questa è una cattiva politica.
Le aliquote fiscali variano in base alla località. Questo forma un’isola. Un’enclave a bassa tassazione.
Alcune comunità hanno una forte base imponibile. Hanno obblighi proporzionali al loro reddito. Puoi mantenere bassi i tassi di interesse. È lì che scorre il capitale. Attirano gli investimenti.
Anche altri posti sono in difficoltà. Usano la zonizzazione per evitare immobili costosi. Alloggiamento ad alta densità. Pensa alle scuole. Pensiamo ai nostri figli. Le abitazioni ad alta densità richiedono più servizi. Quindi lo escludono.
Ciò cambia l’onere. Le aliquote fiscali in altri settori devono essere aumentate per compensare questa differenza. Cresce lo squilibrio delle finanze pubbliche. A soffrire sono anche i quartieri più vecchi. Affrontano sfide che non hanno mai sperimentato prima.
Guarda il confine della città. Il sobborgo prospera con tariffe basse. I centri urbani spesso devono far fronte a tassi elevati. Sorgono altri problemi. Le imprese del centro stanno sanguinando.
Le elevate tasse sulle strutture promuovono la crescita orizzontale. La crescita verticale scompare. Lo sprawl si espande. Viene consumata più terra. L’impatto sul territorio circostante è notevole.
Prendiamo come esempio la Gran Bretagna. I voti sono determinati dal reddito. I terreni inutilizzati generano poche entrate. Questo è significativamente al di sotto dell’utilizzo ottimale. L’incentivo a usarlo in modo efficace è scomparso. Possiedi solo la proprietà. Aspetti. Non ci sono spese.
Il secondo riguarda le risorse naturali. Rivestire di legno. Minerali. Le tasse sulla proprietà incidono sul disboscamento e sull’attività mineraria. Può portare ad un esaurimento prematuro. Esaurimento antieconomico.
Molti stati ne sono testimoni. Si sono scambiati. Si rivolgono alle “tasse di fine rapporto”. In base alla produzione. Basato sull’estrazione. Prevenire gli sprechi. Allineare gli incentivi.
Questo passaggio è importante. Cambia il modo in cui diamo valore a ciò che è sotterraneo. Cambia il nostro giudizio su ciò che c’è sopra. Tuttavia, il sistema non è fisso. Sta ancora cambiando. Reagisce ancora allo stress.
Perché la tassazione del valore del sito è ancora uno strumento fiscale controverso
Questa idea non è nuova. Questo concetto piaceva ai fisiocratici francesi del XVIII secolo. Ma Henry George colse davvero nel segno. Il suo libro Progress and Poverty (1879) fece molto più che proporre un’imposta fondiaria. sosteneva un’imposta unica sulla terra. L’obiettivo è semplice. abolire altre tasse. Si affidò a economisti britannici come David Ricardo e John Stuart Mill. Questa logica è abbastanza buona da essere ancora discutibile.
La base centrale della tassazione del valore fondiario è l’equità. Gran parte di ciò che paghiamo per la terra non ha nulla a che fare con la terra stessa. Importa ciò che la comunità costruisce attorno ad esso. Strade. Scuole. infrastrutture. Questo valore è creato dalla società. Non è possibile imporre una tariffa per la creazione di un terreno. Questo è tutto. Pertanto, tassandolo, i cittadini possono recuperare il valore che hanno contribuito a creare.
“Le comunità possono recuperare parte del valore che creano attraverso la tassazione dei terreni, compreso il valore creato da strade, scuole e altre strutture.”
Ha anche un angolo di efficienza. Le tasse fondiarie modificano l’uso della terra. Al momento, possedere terreni liberi in posizioni privilegiate è economico. Incoraggia la speculazione. Le tasse pesanti rendono costoso possedere terreni vuoti o sottoutilizzati. inizi a usarlo. Oppure vendilo a qualcuno che te lo venderà. Ciò può migliorare l’efficienza nell’uso del territorio.
Poi ci sono gli incentivi alla costruzione. Le tasse edilizie impediscono la costruzione di nuovi edifici. Penaliscono il miglioramento. Trasferisci quel fardello sulla terra. Ridurre le tasse sui miglioramenti. Improvvisamente è diventato redditizio ammodernare i vecchi edifici. Ora è possibile una nuova costruzione. I benefici fiscali delle strutture di alta qualità possono essere significativi in relazione al reddito netto. Ottieni più edifici. Meglio.
Un meccanismo per spostare il carico fiscale
Sembra molto pulito. Ma i meccanismi sono difficili. Anche se le tasse fondiarie stanno diventando più severe, l’importo totale pagato dagli utenti per il sito rimane lo stesso. Cambia solo chi tiene i soldi. I singoli proprietari possiedono meno. Il tesoro pubblico ottiene di più. Il sistema dei prezzi assegna ancora i terreni. Le persone sensate continuano a pagare prezzi elevati per gli immobili a Manhattan.
Questo è il problema. Nessuno paga i prezzi di Manhattan per coltivare il grano. Il mercato ha eliminato l’uso inefficiente. Tuttavia, il proprietario terriero ha costi di produzione pari a zero. Non “crea” valore per il luogo. Allora perché dovrebbero mantenere tutti i vantaggi? I sostenitori sostengono che il governo può coprirne la maggior parte. Il proprietario mantiene la terra. Il pubblico ottiene l’incremento non guadagnato.
A lungo termine, questo sposta la ricchezza. I proprietari beneficiano meno dell’aumento di valore. La gente comune ne prende di più. Le tasse sono vicine al prezzo effettivo del servizio. Questo è un modo più equo di finanziare il governo locale.
Tuttavia, anche l’avversario ha combattuto duramente. Si riferiscono a “incremento non guadagnato”. Il valore del terreno aumenta perché la comunità migliora, non per le azioni del proprietario. Quel valore è già capitalizzato. I proprietari acquistano in buona fede e si aspettano che il valore aumenti. Ora sembra ingiusto imporre una tassa così pesante. Si tratta di una punizione retroattiva per decisioni precedenti.
“Gli oppositori delle tasse sul valore fondiario sottolineano che gli aumenti non guadagnati del valore fondiario vengono capitalizzati e mettono in dubbio l’equità di imporre una tassa pesante sugli attuali valori fondiari pagati in buona fede dai proprietari immobiliari.”
Anche la valutazione è un mal di testa. I periti possono davvero valutare il terreno da soli? È difficile separare terreni ed edifici. Gli errori possono portare a stime ingiuste. Se la base è imprecisa, l’aliquota fiscale non funzionerà. Ci sono anche problemi strutturali. È possibile ottenere un reddito sufficiente solo dalla terra senza tassa di costruzione? In alcune città la risposta potrebbe essere no. La base imponibile potrebbe ridursi.
Compromessi tra equità e applicazione delle norme
Ti rimane un compromesso fondamentale. Date priorità all’efficienza teorica e all’equità di un’imposta sul valore fondiario? Oppure rimani nello status quo nonostante le distorsioni?
Lo status quo impone miglioramenti. Ciò ostacola lo sviluppo. Incoraggia le città ad espandersi verso terre più economiche e distanti. Penalizza la manutenzione. L’imposta sul valore aggiunto immobiliare potrebbe interferire con questi incentivi. Premia la densità. Premia il buon utilizzo delle infrastrutture esistenti.
Tuttavia, l’implementazione richiede precisione. È necessaria una stima accurata del terreno. Ci vuole volontà politica per estrarre ricchezza dai proprietari terrieri che hanno acquistato al prezzo più alto. Devi avere una fonte di reddito stabile.
Questi riferimenti sono indicativi di una discussione in corso. Dick Netzer studia le tasse sulla proprietà e la regolamentazione dell’uso dei terreni. Henry Aaron chiede chi paga veramente le tasse sulla proprietà. Le finanze sono chiare. La politica è complicata.
Ci saranno grandi cambiamenti? Improbabile. Ma la pressione sta aumentando. Con l’aumento del valore dei terreni urbani, il divario tra ciò che ricevono i proprietari e ciò che le comunità producono si allarga ulteriormente. L’argomento secondo cui questo valore dovrebbe essere restituito non è scomparso. Cresce continuamente.
E gli assessori? Stanno ancora cercando di capire come dare un prezzo a una vista.