Dlaczego protesty dotyczące podatku od nieruchomości w Atlantic City mają znaczenie dla wszystkich właścicieli domów
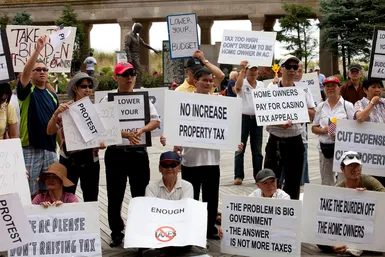
Wizerunki wściekłych mieszkańców na ulicach Atlantic City w 2014 roku to nie tylko szczegół historyczny. To wyraźne przypomnienie, jak kruche mogą stać się relacje między właścicielami domów a gminami w miarę wzrostu podatków od nieruchomości. Zrozumienie mechanizmu tej opłaty nie jest już opcjonalne dla tych, którzy chcą podejmować mądrzejsze decyzje finansowe. To jest konieczne.
Podatki od nieruchomości pobierane są przede wszystkim od gruntów i budynków. Jednak definicje mogą szybko stać się mylące. W Stanach Zjednoczonych podatek ten zasadniczo nie ogranicza się do nieruchomości, ale obejmuje również sprzęt biznesowy, artykuły rolne, pojazdy silnikowe, biżuterię i meble. Niektóre jurysdykcje obejmują również wartości niematerialne i prawne, takie jak obligacje, hipoteki i akcje.
To pułapka, w którą wpada wiele osób. Podatek naliczany jest od wartości brutto. Nie uwzględnia długów. Jeśli posiadasz dom wart 500 000 dolarów i kredyt hipoteczny na kwotę 450 000 dolarów, organy podatkowe nie dbają o twoją zdolność płatniczą. Koncentrują się na wartości aktywów brutto. Jest to ważne rozróżnienie dla osób dbających o swoją wartość netto i faktyczne obciążenie podatkowe.
Nie wszystko jest podatkiem od nieruchomości
Ważne jest, aby rozróżnić, czym podatek od nieruchomości „nie jest”. Przeniesienie majątku w drodze sprzedaży, darowizny lub spadku to inne rodzaje podatków. Specjalne opłaty na rzecz ulepszeń publicznych to płatności za określone usługi, a nie podatki ogólne. Niektóre podatki dochodowe związane z plonami z gruntów również nie są uwzględniane w zwykłych podatkach od nieruchomości.
Nieporozumienie może prowadzić do złego planowania finansowego. Możesz pomyśleć, że opłaty, które uiszczasz przy zamknięciu, to powtarzający się podatek od nieruchomości. To jest błędne. Zrozumienie różnic pomoże Ci dokładniej prognozować roczne zobowiązania w zakresie przepływów pieniężnych.
W jaki sposób ocena określa nakład pracy?
Zakres i stawka podatku od nieruchomości różnią się znacznie w zależności od regionu. Różnica ta zależy od ram prawnych, zdolności administracyjnych i tradycji. Jednak najbardziej bezpośrednim czynnikiem dla poszczególnych właścicieli domów jest klasyfikacja nieruchomości.
Władze lokalne często stosują klasyfikację w celu dostosowania obciążenia efektywnego. Część wartości maszyn, lasów, kopalń i papierów wartościowych może zostać wyłączona. Niektóre rodzaje nieruchomości mogą mieć niższe stawki. Dlatego dwa domy na tej samej ulicy mogą mieć zupełnie różne podatki. W zależności od rodzaju nieruchomości, jedna z nieruchomości może zostać wykorzystana do celów komercyjnych lub właściciel może skutecznie zakwestionować ocenę.
W prostych społecznościach rolniczych podatki od nieruchomości mogą być ściśle powiązane z korzyściami uzyskiwanymi z usług publicznych. Im więcej posiadasz majątku, tym większe korzyści odnosisz z dróg, szkół i ochrony policyjnej. W złożonych społeczeństwach przemysłowych to połączenie jest zerwane. Twój rachunek podatkowy odzwierciedla Twoją szacunkową wartość, ale niekoniecznie ilość usług publicznych, z których korzystasz.
Rzeczywistość dochodów
W większości stanów dochody z podatku od nieruchomości trafiają do władz lokalnych lub stanowych, a nie na rachunek skarbu stanu. W Stanach Zjednoczonych podatek ten stanowi około połowy wszystkich dochodów samorządów lokalnych. To siła napędowa służb miejskich.
To tworzy napięcie. Władze miejskie potrzebują dochodów. Właściciele domów potrzebują dostępności. Jeśli oceniane wartości nie nadążają za poziomem cen, dochody pozostają w tyle za wzrostem dochodu narodowego. Skomputeryzowane systemy oceny mogą pomóc wypełnić tę lukę, ale w wielu regionach nadal występują wyzwania.
Koszty odbioru są również ukrytym czynnikiem. Na przykład w Grecji podatki od nieruchomości stanowią mniej niż 0,5% wszystkich dochodów podatkowych, ale pochłaniają ponad 1% kosztów administracji podatkowej. Tę nieefektywność trzeba skądś nadrobić. Zwykle oznacza to wyższą stawkę podatku dla podatników lub cięcia w usługach w innych obszarach.
Historyczne przejście od ziemi do wartości
Historia podatków od nieruchomości to historia prób znalezienia sprawiedliwych standardów ich wymiaru. W starożytności podatki obliczano na podstawie powierzchni ziemi. W systemach średniowiecznych często używano wartości produkcji majątku brutto lub rocznego dochodu. Później pojawiło się pojęcie „zdolności płatniczej”, myląc własność osobistą z bogactwem niematerialnym.
Majątek osobisty jest trudny do zidentyfikowania. Wartości niematerialnych i prawnych prawie nie da się opodatkować, ponieważ łatwo je ukryć. Doprowadziło to do zniesienia „ogólnego podatku od nieruchomości” w Stanach Zjednoczonych.
We wczesnych okresach kolonie Nowej Anglii opodatkowały całą widzialną własność. Do roku 1800 niektóre stany przyjęły „ogólne przepisy dotyczące podatku od nieruchomości”. W połowie XIX wieku podatki od nieruchomości stały się najważniejszym źródłem dochodów wszystkich stanów. Jednakże włączenie wartości niematerialnych i prawnych skutkuje podwójnym opodatkowaniem. Hipoteka to wierzytelność dotycząca nieruchomości. Opodatkowanie gruntów i kredytów hipotecznych jest niesprawiedliwe i łatwe do obejścia.
Obecnie same nieruchomości stanowią większość podstawy podatku od nieruchomości w Stanach Zjednoczonych. Kalkulacje te uwzględniają bardzo niewiele wartości niematerialnych i prawnych. Chociaż to uproszczenie zmniejsza koszty egzekwowania prawa, zmniejsza również zasoby władz lokalnych.
Kontrola państwa a kontrola lokalna
Podatki od nieruchomości w Stanach Zjednoczonych są ważnym źródłem dochodów samorządów lokalnych. Władze stanowe w dużym stopniu na tym polegały. Obecnie niewiele stanów uzyskuje więcej niż niewielką kwotę dochodów z tego źródła.
Jednakże państwo nadal ocenia aktywa operacyjne kolei i przedsiębiorstw użyteczności publicznej. Tworzy to system patchworkowy. Niektóre władze opowiadają się za kontrolą państwa w zakresie podatków od nieruchomości. Wierzą, że państwo będzie rządzone sprawniej. Rząd chce także eliminować nierówności w możliwościach poboru podatków przez gminy. Jest to szczególnie ważne w przypadku finansowania szkół gminnych, gdzie lokalne aktywa determinują zasoby edukacyjne.
Ta nierównowaga strukturalna jest ważna przy zakupie domu. Lokalne stawki podatkowe odzwierciedlają więcej niż tylko lokalne potrzeby. Odzwierciedla to załamanie sposobu finansowania edukacji i infrastruktury. Protesty w Atlantic City nie dotyczyły tylko dużych rachunków. Dotyczą one systemu, w którym ciężar spada nieproporcjonalnie na tych, których najmniej na to stać, oraz w którym mechanizmy zadłużenia i dostosowań gospodarczych są powolne i wadliwe.
Następnym razem, gdy otrzymasz rachunek za podatek od nieruchomości, nie patrz na całkowitą kwotę. Przyjrzyjmy się metodzie oceny. Spójrz na korzyści. Należy zrozumieć, że ten system ma na celu opodatkowanie wartości całkowitej, a nie wartości netto. Fakt ten zmienia sposób myślenia o kredytach hipotecznych, kapitale własnym i długoterminowych kosztach mieszkaniowych. Trwa dyskusja na temat tego, kto powinien pobierać podatek i jak go naliczać. Ale wpływ na Twój portfel jest natychmiastowy i niezaprzeczalny.
Kto zarządza administracją podatkami od nieruchomości?
Urzędnicy rządowi kontrolują praktycznie wszystkie etapy administrowania podatkiem od nieruchomości. Ustalają, co podlega opodatkowaniu, ustalają jego wartość, stosują stawki podatkowe i pobierają płatności. Kiedy podatki są powiązane z dochodem, uwaga przesuwa się z wartości kapitału na rzeczywisty zwrot z nieruchomości. Jednak ocena jest nadal kwestią subiektywnej oceny. Nie jest to automatyczny produkt uboczny innych operacji, takich jak płace czy sprzedaż detaliczna. Ponieważ cena sprzedaży może być sztucznie zaniżona w celu obniżenia podatków, podana cena rynkowa może stać się niewiarygodna dla niektórych rzeczoznawców.
Model wyceny: kapitał, rynek, czynsz
We współczesnej praktyce wyceny dominują trzy główne podejścia. Kraje europejskie zazwyczaj opierają się na kosztach kapitału. Logika jest taka, że wartość kapitału można oszacować, traktując wartość czynszu jako zwrot z kapitału. Obecnie Stany Zjednoczone i wiele krajów europejskich mają trudności ze znalezieniem rzetelnych szacunków wartości. W Azji tradycyjnie skupiano się na wartości wynajmu. W tym modelu podatki obliczane są na podstawie średniego dochodu brutto z wynajmu uzyskiwanego z nieruchomości w normalnych warunkach. Niektóre jurysdykcje azjatyckie wybierają prostszą, być może mniej sprawiedliwą drogę. Pobierają stałą kwotę, zamiast uwzględniać faktyczny zwrot rynkowy z krajowej jednostki miary.
Problemy fizyczne i informacyjne
Trudności administracyjne mają dwa źródła. Po pierwsze, zdefiniowanie, co dokładnie istnieje. Gdzie są granice? Jaki jest teren? Ile obiektów znajduje się w Twoim ekwipunku? Po drugie, określenie kosztów. Wymaga to wykwalifikowanego personelu i dostępu do różnych strumieni danych. Władze lokalne rzadko mają możliwość świadczenia takich usług w całym regionie.
Bardziej efektywne zarządzanie podatkami od nieruchomości wymaga dokładniejszego mapowania. Aby dokładnie opisać obiekty, potrzebne są ulepszone metody. Bardzo pomocne byłoby wykorzystanie większej liczby źródeł danych i bardziej wyrafinowanych metod szacowania. Obliczenia wahają się od prostych do złożonych.
„Wartość podatkowa nie jest konsekwencją ani automatycznym produktem ubocznym transakcji dokonanych w innych celach.”
W przypadku domu jednorodzinnego, sprzedaż podobnych nieruchomości (tj. porównywalnych) stanowi wiarygodną podstawę wyceny. Budynki biurowe i apartamentowe wyceniane są na podstawie rentowności. Unikalne obiekty wymagają innego podejścia. Budynki fabryczne i konstrukcje specjalne stanowiące integralną część przedsiębiorstwa należy wyceniać na podstawie kosztów reprodukcji. Oznacza to oszacowanie kosztu powielenia projektu pomniejszonego o zużycie. Wycena zapasów, maszyn i urządzeń firmy często zależy od ksiąg rachunkowych firmy.
Niedobór profesjonalnego personelu
Dobra ocena wymaga stałego, profesjonalnego personelu. Muszą otrzymywać pełne wynagrodzenie w sektorze prywatnym. Muszą być wolni od nacisków politycznych. W wielu miejscach takich specjalistów praktycznie nie ma. W USA rzeczoznawcy często pracują w niepełnym wymiarze godzin. Często są wybierani. Ich płace są niskie. Często brakuje im specjalistycznego przeszkolenia, które obecnie uważa się za niezbędne.
Brak doświadczenia wiąże się z faworyzowaniem i korupcją. Dzieje się to na poziomie osób oceniających i władz lokalnych. Pracownicy mają niewiele zasobów, aby na bieżąco aktualizować wszystkie oceny. Tempo budowy nowego budownictwa przekracza cykl przeszacowań. Mapy i zapisy szybko stają się nieaktualne. Dzięki powstającym technologiom danych obciążenie zostało nieco zmniejszone, ale obciążenie pracą przekracza możliwości większości rządów.
Atrakcyjność i rzeczywistość rynkowa
Podstawa opodatkowania zależy od oceny urzędnika. Nie ma takiego testu wolnego rynku jak podatek od sprzedaży. Nie ma takiego samoopisu jak podatek dochodowy. Podatnicy nie uczestniczą w ustalaniu wymiaru podatku. Władze lokalne często oferują procedurę odwoławczą. Wyniki są często bez znaczenia. Niektórzy podatnicy po prostu nie są świadomi tej procedury. Niektórzy uważają, że potencjalne oszczędności nie są warte wysiłku.
Procedurę odwoławczą komplikuje powszechna praktyka. W większości krajów nieruchomości wyceniane są po cenie stanowiącej jedynie ułamek ich aktualnej wartości rynkowej. Prawo może przewidywać wynik 100 proc. Rzeczywistość jest inna. Niższe wyceny w porównaniu do rynku są równoważone wyższymi stawkami podatkowymi. Podatnicy walczą z systemem, który niedocenia wszystkich, nie tylko ich.
Nominalne stawki podatkowe to kłamstwo. Wycenione wartości są często niższe od wartości rynkowych, co daje fałszywe wrażenie, że właściciele faktycznie płacą. Jeśli spojrzysz tylko na podaną stawkę, przegapisz prawdziwe obciążenie.
Matematyka była kiedyś prosta. Samorządy czerpią swoje dochody niemal wyłącznie z podatków od nieruchomości. Kalkulacja była prosta. Podziel szacunkowe koszty przez całkowity szacunkowy koszt. Załóżmy, że miasto potrzebuje 400 000 dolarów na funkcjonowanie. Jeżeli łączna szacunkowa wartość wszystkich nieruchomości wynosi 40 milionów dolarów, stawka podatku wynosi dokładnie 1%. Bezpośrednio. Możliwy do przewidzenia.
Te dni już minęły.
Teraz urzędnicy zaczynają od dochodów, jakie spodziewają się uzyskać przy obecnych stawkach podatkowych. Następnie pytają wyborców, czy zgodziliby się na podniesienie podatków w celu finansowania nowych usług. To jest kalkulacja polityczna, a nie matematyczna. Kiedy menedżerowie chcą utrzymać ogólne stopy funduszy na niskim poziomie pomimo zwiększonego zapotrzebowania na konkretną usługę, często ustalają „stawki specjalne”. W ten sposób można uniknąć powszechnego sprzeciwu wyborców, oddzielając koszty od specjalnych potrzeb.
Jak zmienić państwową politykę dotyczącą podatku od nieruchomości
Rządy stanowe USA tradycyjnie postrzegały podatek od nieruchomości jako elastyczne narzędzie. Główne dochody uzyskują z innych źródeł podatkowych. Jeżeli te środki nie wystarczą, stawka podatku od nieruchomości wzrasta. Jeżeli jest nadwyżka to ją zmniejszają.
Wiele stanów nadal ma tę konstytucyjną władzę. Jeśli Twoje główne źródło dochodu ulega wahaniom, możliwość dostosowania stawek w górę lub w dół pozostaje ważnym narzędziem równoważenia budżetów.
Zapoznaj się z ograniczeniami i limitami stawek podatkowych
Ograniczenia dotyczące zakładów są wszędzie. Opierają się one na konstytucjach lub ustawach stanowych. Wszystkie szczeble władzy, w tym hrabstwa, miasta i okręgi szkolne, podlegają maksymalnemu limitowi stawek.
Ograniczenia te nie zawsze są statyczne. Można je zmienić w drodze referendum lub specjalnych przepisów. Ale czy te ograniczenia rzeczywiście uniemożliwiają wzrost wydatków rządowych? Dane są niejasne. Trudno ocenić ich skuteczność.
Oczywiście ma to niezamierzone konsekwencje.
Aby ominąć te maksymalne kwoty, utworzono specjalne okręgi. Jednostki te posiadają niezależne uprawnienia podatkowe. Działają poza standardowymi limitami zakładów. Dlatego też, chociaż fundusz ogólny może być ograniczony, ogólne obciążenie podatkowe może w dalszym ciągu wzrosnąć za pośrednictwem tych alternatywnych kanałów.
W efekcie system jest rozdrobniony. Płacisz ograniczoną stawkę dla swojego miasta. Za zaopatrzenie w wodę i ochronę przeciwpożarową pobierane są dodatkowe opłaty. Stopa nominalna wydaje się niska. Całkowity koszt jest wyższy. Odpowiedzialność jest zamazana.
Jak płacenie podatków od nieruchomości wpływa na Twój portfel
Podatki od nieruchomości są klasycznym przykładem występowania podatku. Nie ma znaczenia, kto wypisuje czek. Pytanie brzmi, kto tak naprawdę poniesie straty.
Spójrz na ziemię. To jest nieruchomość. Nie można go przenieść. Nałożenie podatków uderza zwykle w właścicieli. Nazywa się to kapitalizacją. Ceny rynkowe zostały skorygowane w dół w celu odzwierciedlenia przyszłych obciążeń podatkowych.
Pomyślmy o matematyce. Załóżmy, że kawałek ziemi przynosi roczny dochód w wysokości 1200 dolarów. Wydajność wynosi 6%, a koszt 20 000 USD. Dodatkowy podatek wynosi 300 USD rocznie. Zysk netto spadł do 900 dolarów. Koszt spadł do 15 000 dolarów. Kupujący płacą mniej z góry. Nie płacą podatku do ceny zakupu. Cena jest obniżką podatku.
Nie oznacza to jednak, że ziemia będzie tańsza w wartościach bezwzględnych. Oznacza to, że ziemia nie rośnie tak szybko, jak gdyby nie podatki. To jest hamulec wzrostu, a nie upadek.
Nowe projekty zmieniają równanie
Budynek staje się chaotyczny. przestrzeń komercyjna nowego domu. poprawi się.
Ciężar się przesunął. To zależy od regionu.
Gdyby tylko jedno małe miasto nałożyło ten podatek, deweloperzy prawdopodobnie wzięliby go na siebie. Albo podniosą stawki czynszów. Albo obniżą pensje. To jest gra zlokalizowana.
Sytuacja uległaby jednak zmianie, gdyby wszystkie jurysdykcje nałożyły podatek od nieruchomości. Pierwsi na tym tracą właściciele kapitału. Oszczędności spadną. Ceny wzrosną. Płace zostaną zamrożone. Długoterminowe skutki wykraczają poza posiadanie domu. Ma to wpływ na całą gospodarkę.
Koszty biznesowe
Budowa wymaga pieniędzy. Podatki sprawiają, że kapitał jest drogi.
Firmy postrzegają podatek od nieruchomości jako koszt operacyjny. Próbują przerzucić to na innych.
Ceny dla konsumentów są wyższe. Płacisz mniej swoim dostawcom. Pracownicy otrzymują niskie płace.
Jeśli nie możesz przesunąć kosztów? ROI maleje.
Na obszarach o niższych podatkach konkurenci mają przewagę. Nie podlegają takim samym naciskom. Mogą zabrać udział w rynku. Lub po prostu ciesz się wyższymi marżami.
Kto właściwie płaci? Zwykle lokalni konsumenci. Czasami lokalna siła robocza. Zwykle lokalni właściciele gruntów.
To wymaga czasu. Kilka miesięcy. Może kilka lat. Ceny nie ulegną zmianie od razu.
Regulowane media są różne. Agencja ustala ceny. Ta zmiana jest nieunikniona. Ale to jest powolne. Biurokracja maszeruje własnym rytmem.
Dylemat właściciela domu
Podatków nie można przerzucić na dom.
jesteś uwięziony.
Ale potem spójrz na cenę zakupu. Została obniżona ze względu na podatek. Im niższy podatek, tym wyższa cena ziemi.
Czy jest to więc obciążenie? Częściowo.
Działa to jak podatek konsumpcyjny. W USA są one zazwyczaj opodatkowane wyżej niż większość innych towarów konsumpcyjnych.
Pomaga ulga w podatku dochodowym. Obciążenie netto jest zmniejszone. Ale nie jest to całkowicie wyeliminowane.
Kto właściwie płaci?
Pomiar obciążenia według poziomu dochodów jest prawie niemożliwy.
Skapitalizowanej wartości gruntu nie można dokładnie określić na podstawie ceny. Jest ona ukryta w cenie nieruchomości.
Jeśli pomyślisz o tym jak o podatku od dochodu kapitałowego, staje się on progresywny. Bogatsze gospodarstwa domowe płacą więcej w stosunku do swoich dochodów.
Przyjrzyjmy się jednak bliżej opodatkowaniu w jednej jurysdykcji. Ciężar spada na lokalnych konsumentów. I na lokalnych pracowników. oraz lokalnych właścicieli gruntów.
To czyni go regresywnym. Gospodarstwa domowe o niskich dochodach wydają większość swoich dochodów na te wydatki lokalne.
Firmy przekazują swój udział konsumentom. Pomyślmy o użyteczności publicznej. elektryczność. połączenie telefoniczne. Płacisz ich zobowiązania podatkowe wraz z miesięcznym rachunkiem.
Czy jest to zatem proporcjonalne? Trochę regresywnie?
to skomplikowane.
Jedno jest jasne. Efekt redystrybucji jest świetny. Podatki od nieruchomości służą finansowaniu szkół. Finansują usługi dla osób o niskich dochodach. Pieniądze płyną od podatników do dóbr publicznych.
To, czy jest to sprawiedliwe, zależy od sposobu rozważenia kosztów i korzyści.
Matematyka jest jasna. W polityce sprawa nie jest taka prosta.
Ukryta stronniczość w opodatkowaniu nieruchomości
Problem z podatkami od nieruchomości nie polega tylko na ich istnieniu. To jest w ich nierówności. Ta „niesprawiedliwość horyzontalna” oznacza, że dwie osoby o tej samej wartości majątku mogą zapłacić znacznie różne kwoty, w zależności od tego, kto ocenia wartość i jak rygorystycznie stosowane są zasady. Ciężar rozkłada się nierównomiernie. W niektóre branże uderza to jeszcze mocniej.
Koleje i przedsiębiorstwa użyteczności publicznej zazwyczaj płacą wyższe podatki niż inne gałęzie przemysłu. Konsumpcja mieszkaniowa i rozwój komercyjny mają inną wagę. Przykładem tej niespójności jest rolnictwo w Stanach Zjednoczonych. Podatki od gruntów rolnych są zazwyczaj niskie w stosunku do wartości rynkowej gruntu. Kiedy jednak spojrzeć na realne dochody z działalności rolniczej, obciążenia podatkowe mogą wydawać się zaskakująco duże. Jest to rozbieżność pomiędzy wartością aktywa a rzeczywistością operacyjną.
Podatek ten istnieje od wieków i jest wbudowany w gospodarkę. Część obciążeń podatkowych znajduje odzwierciedlenie w cenie nieruchomości, co zmusza kupujących do zapłaty większej kwoty z góry, aby uniknąć wysokich podatków powtarzalnych. Inne zostały z czasem dostosowane. W rezultacie powstał system, który wyeliminował niektóre nierówności, ale utrwalił inne.
Kto otrzymuje zwolnienie?
Zwolnienia podatkowe na dziesięciolecia osłabiły podstawę dochodów z podatku od nieruchomości. W wielu regionach Stanów Zjednoczonych około jedna trzecia całkowitej powierzchni gruntów jest nieopodatkowana. Jednak większość z nich nie jest lukami prawnymi dla bogatych. To jest ziemia państwowa. Drogi, parki, szkoły publiczne i budynki miejskie nie są opodatkowane. Nawet jeśli tak się stanie, będzie to po prostu transfer środków z lewej strony na prawą w ramach tej samej agencji rządowej. To hałas administracyjny.
Majątek stanowy i federalny jest również często zwolniony z podatków, chociaż w niektórych jurysdykcjach wymagane są „płatności zamiast podatków”, aby złagodzić cios. Oprócz własności rządowej szybko rośnie także liczba zwolnień. Instytucje religijne, szkoły i organizacje charytatywne są w dużej mierze zwolnione z podatków. W niektórych krajach grunty o wartości poniżej pewnego minimum są całkowicie zwolnione z podatków.
Wyłączenia te powodują luki w pokryciu. Mogą przerzucić ciężar na aktywa podlegające opodatkowaniu i podnieść stawkę podatku dla tych, które pozostaną w systemie.
Wyzwolenia strategiczne i polityka społeczna
Nie wszystkie wyjątki zdarzają się przypadkowo. Istnieją również ukierunkowane instrumenty polityki. Władze lokalne zapewniają zwolnienia, aby przyciągnąć nowe przedsiębiorstwa i zachęcić do budowy mieszkań dla osób o niskich dochodach. Jest to jeden ze sposobów wspierania wzrostu.
Powszechne są również zwolnienia mieszkaniowe. W wielu miejscach obowiązuje zwolnienie z podatku dla gospodarstw domowych, które zmniejsza część podatku. Zwykle jest ona powiązana z dochodami właściciela i ma na celu zapewnienie pomocy najbardziej potrzebującym. Osoby starsze, niepełnosprawne i weterani często otrzymują dodatkowe świadczenia. To nie tylko ulgi podatkowe. Są to siatki bezpieczeństwa socjalnego wbudowane w kodeks podatkowy.
Niektóre rządy zezwalają na zwolnienie z podatku dochodowego od osób fizycznych z podatku od nieruchomości. Jest to podejście hybrydowe, które łączy zachęty federalne lub stanowe z podatkami lokalnymi. Celem jest zmniejszenie całkowitego kosztu posiadania domu dla określonej grupy.
System to bałagan. Narzędzia użyteczności publicznej o wysokiej wartości płacą wysokie podatki, ale duże połacie ziemi nie są opodatkowane, ponieważ są dobrem publicznym. Rolnicy znajdują się pomiędzy niskimi podatkami od nieruchomości a wysoką presją dochodową. Wyłączenia różnią się w zależności od jurysdykcji.
Czy to jest sprawiedliwe? Zależy, czyją księgę przeglądasz. Dla starszego weterana dom jest ratunkiem. Dla właściciela małej firmy, na którym spoczywa największy ciężar
Ukryte koszty podatków od nieruchomości
Samorządy lokalne w Stanach Zjednoczonych nie opierają się wyłącznie na podatkach od nieruchomości. Jednak są od niego uzależnieni na tyle, że ma to znaczenie. To stwarza niezależność finansową. Ta niezależność pozwala na decentralizację władzy. Obywatele mogą wybierać, jakie usługi finansowają. To uczucie wolności.
Ale podatki nie tylko wypełniają budżet. Zmieniają zachowanie. Kiedy stopy procentowe rosną, ludzie reagują. Redystrybuują pieniądze. Zmieniają plany. Cel jest prosty. Cel jest prosty: płacić mniej.
Wysokie wskaźniki budownictwa stawiają miasta w niekorzystnej sytuacji. Konkurują o kapitał. Konkurencja krajowa jest trudna. Międzynarodowa konkurencja staje się coraz bardziej zacięta. Chyba, że masz coś innego do zaoferowania. Coś lepszego.
Skąd pochodzi kapitał? Z oszczędności. Zależność między podatkami od nieruchomości a podażą kapitału jest złożona. Niejasny. Jednak wyniki były takie, jak oczekiwano. Fabryki nienawidzą wysokich podatków. Moce produkcyjne wymagają znacznych inwestycji. Jeśli podatki nie pokryją świadczeń, pieniądze zostaną wydane gdzie indziej.
Najbardziej cierpią stare przedmioty. Podatki zakłócają dystrybucję zasobów. W nowym budownictwie koszty jednostkowe na jednostkę powierzchni są wyższe. Starsze nieruchomości płacą mniej. Slumsy płacą bardzo mało.
Ignoruje rzeczywistość. To pomija koszty.
Policja. Ochrona przeciwpożarowa. Usługi te są niezależne od tego czy budynek jest nowy czy stary. Cena jest taka sama. Prawdopodobnie wyższa w przypadku starszych nieruchomości. Jednak wraz ze starzeniem się budynków użytkownicy płacą mniej. Obliczenia się nie sumują. Wydatki rządowe pozostaną niezmienione lub wzrosną. Opłata została obniżona.
Zniekształć to. Przeprowadź się ze złego mieszkania do lepszego. Zapłacę więcej. Nie musi to oznaczać, że otrzymasz więcej usług. To kara za poprawę swojego życia.
Niektóre praktyki mogą wyrządzić znaczne szkody społecznościom. Miasto musi odnowić stare budynki. Naprawdę tego potrzebują. Często jednak są one finansowane z podatków, które sprzyjają upadkowi.
Właściciele niszczejących budynków mają teraz chwilę wytchnienia. Na nowych właścicieli nakładane są kary. Za każdym razem, gdy rosną stopy procentowe budynków (a nie gruntów), zachęta zanika. Nie nadaje się do serwisu. Zapobiegnie to nowej budowie. Wciąż są opuszczone budynki. Jest to bardzo kontrowersyjne. To jest zła polityka.
Stawki podatku różnią się w zależności od lokalizacji. Tworzy to wyspę. Enklawa niskich podatków.
Niektóre społeczności mają silną podstawę podatkową. Mają obowiązki proporcjonalne do swoich dochodów. Możesz utrzymać stopy procentowe na niskim poziomie. To tu przepływa kapitał. Przyciągają inwestycje.
Inne miejsca też mają kłopoty. Używają podziału na strefy, aby zapobiec drogim nieruchomościom. Obudowa o dużej gęstości. Pomyśl o szkołach. Pomyślmy o naszych dzieciach. Gęsta zabudowa wymaga większej liczby usług. Więc go wykluczają.
Zmienia obciążenie. Aby zniwelować różnicę, należy podnieść stawki podatkowe w innych obszarach. Narastają nierównowagi w finansach publicznych. Cierpią także stare obszary. Stoją przed wyzwaniami, z którymi nigdy wcześniej się nie mierzyli.
Spójrz na obrzeża miasta. Przedmieścia prosperują dzięki niskim stawkom. Ośrodki miejskie często stoją w obliczu wysokich stawek. Pojawia się więcej problemów. Biznesy w centrum krwawią.
Wysokie podatki od budowli zachęcają do wzrostu poziomego. Pionowy wzrost zanika. Eksploatacja miast postępuje. Zużywa się więcej ziemi. Wpływ na otaczające obszary jest znaczący.
Weźmy jako przykład Wielką Brytanię. Stawki ustalane są na podstawie dochodów. Nieużywana ziemia generuje niewielki dochód. To znacznie poniżej optymalnego wykorzystania. Nie ma zachęty do skutecznego korzystania z niego. Po prostu jesteś właścicielem nieruchomości. czekasz. Nie ma żadnych wydatków.
Po drugie, zasoby naturalne. Las. Minerały. Podatki od nieruchomości wpływają na działalność związaną z pozyskiwaniem drewna i wydobyciem. Może to prowadzić do przedwczesnego wyczerpania. Marnotrawne wyczerpanie.
Wiele stanów jest tego świadkami. Zamienili się. Odnoszą się one do „podatków od pozyskiwania drewna/wydobycia”. Oparta na produkcji. Oparta na ekstrakcji. Zapobiegaj marnotrawieniu. Dostosuj zachęty.
Ten przełącznik jest ważny. To zmienia sposób, w jaki cenimy to, co pod ziemią. To zmienia naszą ocenę tego, co jest ponad nim. Jednak system nie jest naprawiony. Ona wciąż się zmienia. Nadal reaguje na stres.
Dlaczego opodatkowanie wartości gruntów pozostaje kontrowersyjnym narzędziem podatkowym
Pomysł ten nie jest nowy. Francuscy fizjokraci XVIII wieku pokochali tę koncepcję. Ale Henry George naprawdę trafił w samo sedno. Jego książka Postęp i ubóstwo (1879) nie tylko zaproponował podatek gruntowy, ale także opowiadał się za jednolitym podatkiem gruntowym. Cel jest prosty: wyeliminować inne podatki. Czerpał z inspiracji brytyjskich ekonomistów, takich jak David Ricardo i John Stuart Mill. Logika ta jest tak przekonująca, że pozostaje przedmiotem debaty dzisiaj.
Główną podstawą opodatkowania wartości gruntów jest kapitał własny. Większość tego, co płacimy za ziemię, nie ma nic wspólnego z samą ziemią. Ważne jest to, co wokół niej buduje społeczność. Ulice. Szkoły. Infrastruktura. Wartość tę tworzy społeczeństwo. Za powołanie gruntu nie można pobierać opłaty. To wszystko. Dlatego też poprzez opodatkowanie obywatele mogą odzyskać wartość, którą pomogli stworzyć.
„Społeczności mogą odzyskać część wartości, którą tworzą poprzez opodatkowanie gruntów, w tym wartość wytworzoną przez drogi, szkoły i inną infrastrukturę”.
Dochodzi tu także aspekt efektywnościowy. Podatki od gruntów zmieniają sposób ich użytkowania. Obecnie posiadanie wolnych gruntów w najlepszych dzielnicach jest tanie. To pobudza spekulacje. Wysokie podatki sprawiają, że posiadanie pustej lub słabo wykorzystywanej ziemi jest drogie. Zaczynasz go używać. Albo sprzedajesz to komuś, kto następnie sprzeda ci to. Może to poprawić efektywność wykorzystania gruntów.
Potem pojawia się zachęta do budowania. Podatki budowlane zniechęcają do budowy nowych budynków. Karzą poprawę. Przenieś ten ładunek na ziemię. Obniż podatki od ulepszeń. Nagle opłacało się modernizować stare budynki. Nowa budowa jest już możliwa. Korzyści podatkowe wynikające z wysokiej jakości konstrukcji mogą być znaczące w stosunku do dochodu netto. Dostaniesz więcej budynków. Lepsza.
Mechanizm redystrybucji ciężarów podatkowych
Brzmi bardzo czysto. Ale mechanizm tego procesu jest złożony. Mimo że podatki gruntowe stają się coraz bardziej rygorystyczne, całkowita kwota, jaką użytkownicy płacą za działkę, pozostaje taka sama. Zmienia się tylko to, kto otrzymuje pieniądze. Prywatni właściciele dostają mniej. Więcej dostanie skarb państwa. System rynkowy nadal rozdziela ziemię. Inteligentni ludzie nadal płacą wysokie ceny za nieruchomości na Manhattanie.
W tym tkwi problem. Nikt nie płaci cen Manhattanu za uprawę pszenicy. Rynek wyeliminował nieefektywne wykorzystanie. Jednakże właściciel gruntu ma zerowe koszty produkcji. Nie „tworzy” wartości miejsca. Dlaczego więc miałby zachować wszystkie korzyści dla siebie? Zwolennicy twierdzą, że rząd mógłby odebrać większość tych świadczeń. Właściciel utrzymuje ziemię. Społeczeństwo otrzymuje niewykorzystany wzrost wartości.
W dłuższej perspektywie skutkuje to redystrybucją bogactwa. Właściciele gruntów czerpią mniejsze korzyści ze wzrostu wartości. Zwykli ludzie dostają więcej. Podatki są zbliżone do rzeczywistych kosztów świadczonych usług. To bardziej sprawiedliwy sposób finansowania samorządu.
Jednak przeciwnicy również dzielnie walczą. Odnoszą się do „niewykorzystanego wzrostu wartości”. Wartość gruntów wzrasta w wyniku ulepszeń społeczności, a nie w wyniku działań właściciela. Wartość ta została już skapitalizowana. Kupujący działają w dobrej wierze i oczekują wzrostu wartości. Teraz nakładanie tak wysokiego podatku wydaje się niesprawiedliwe. Jest to kara retrospektywna za poprzednie decyzje.
„Przeciwnicy podatku od wartości gruntów zwracają uwagę, że niewykorzystany wzrost wartości gruntów jest kapitalizowany i kwestionują słuszność nałożenia wysokiego podatku od bieżącej wartości gruntu płaconego w dobrej wierze przez właścicieli nieruchomości”.
Wycena również przyprawia o ból głowy. Czy rzeczoznawcy naprawdę mogą wyceniać tylko grunty? Oddzielenie gruntu od budynków jest trudne. Błędy mogą skutkować niesprawiedliwą oceną. Jeżeli podstawa jest niedokładna, stawka podatku nie będzie obowiązywać. Istnieją również problemy strukturalne. Czy możliwe jest generowanie wystarczających dochodów z samych gruntów bez opodatkowania budynków? W niektórych miastach odpowiedź może brzmieć „nie”. Podstawa opodatkowania może się zmniejszyć.
Kompromisy między uczciwością a wykonaniem
Stoimy w obliczu zasadniczego kompromisu. Czy priorytetowo traktujesz teoretyczną skuteczność i uczciwość podatku od wartości gruntu? A może pomimo zniekształceń pozostajecie przy status quo?
Poprawa status quo w zakresie podatków. To utrudnia rozwój. Zachęca to miasta do ekspansji w kierunku tańszych i bardziej odległych terenów. To szkodzi utrzymaniu i konserwacji. Podatek od wartości dodanej nieruchomości może zakłócać te zachęty. Zachęca do zagęszczenia zabudowy. Zachęca do efektywnego wykorzystania istniejącej infrastruktury.
Wykonanie wymaga jednak precyzji. Wymagana jest dokładna ocena terenu. Aby odebrać bogactwo właścicielom ziemskim, którzy kupowali po najwyższych cenach, potrzebna jest wola polityczna. Konieczne jest posiadanie stałego źródła dochodu.
Linki te wskazują na trwającą dyskusję. Dick Netzer bada podatki od nieruchomości i regulacje dotyczące użytkowania gruntów. Henry Aaron pyta, kto tak naprawdę płaci podatki od nieruchomości. Strona finansowa jest jasna. Strona polityczna jest skomplikowana.
Czy będą duże zmiany? Mało prawdopodobny. Ale presja rośnie. Wraz ze wzrostem wartości gruntów miejskich przepaść między tym, co otrzymują właściciele, a tym, co tworzą społeczności, pogłębia się jeszcze bardziej. Argument, że wartość ta musi zostać zwrócona, nie zniknął. Stale rośnie.
A co z rzeczoznawcami? Wciąż zastanawiają się, jak wycenić widok za oknem.