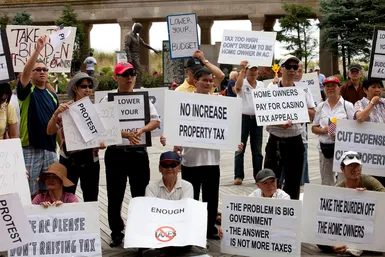
Pourquoi les #AtlanticCityPropertyTaxProtests sont importantes pour tous les propriétaires
Les images d’habitants en colère dans les rues d’Atlantic City en 2014 étaient bien plus qu’une simple note historique. Cela nous rappelle brutalement à quel point les relations entre les propriétaires et les municipalités peuvent se fragiliser à mesure que les impôts fonciers augmentent. Comprendre les mécanismes de ce prélèvement n’est plus une option pour quiconque cherche à prendre des décisions financières plus judicieuses. C’est essentiel.
La taxe foncière est prélevée principalement sur les terrains et les constructions. Cependant, les définitions peuvent vite devenir confuses. Aux États-Unis, cette taxe ne se limite généralement pas aux biens immobiliers, mais couvre également le matériel commercial, les stocks agricoles, les véhicules automobiles, les bijoux et les meubles. Certaines juridictions couvrent également les actifs incorporels tels que les obligations, les hypothèques et les actions.
C’est un piège qui attrape beaucoup de gens. La taxe est calculée sur la base de la valeur brute. Il ignore la dette. Si vous possédez une maison de 500 000 $ et avez un prêt hypothécaire de 450 000 $, le fisc ne se soucie pas de votre capacité de payer. Ils se concentrent sur la valeur brute des actifs. Il s’agit d’une distinction importante pour toute personne soucieuse de sa valeur nette et de son obligation fiscale réelle.
Tout n’est pas une taxe foncière
Il est important de distinguer ce qui n’est « pas » un impôt foncier. Les transferts de propriété par vente, donation ou héritage sont différents types d’impôts. Les cotisations spéciales sur les améliorations publiques sont des paiements pour des services spécifiques plutôt que des impôts généraux. Certains impôts sur le revenu liés au rendement du terrain ne sont pas non plus inclus dans les impôts fonciers normaux.
La confusion peut conduire à une mauvaise planification financière. Vous pouvez considérer les frais que vous payez à la clôture comme une taxe foncière récurrente. Ce n’est pas vrai. Comprendre les différences peut vous aider à prévoir plus précisément vos obligations annuelles en matière de flux de trésorerie.
Comment l’évaluation détermine-t-elle le fardeau ?
L’étendue et le taux d’imposition de l’impôt foncier varient considérablement d’une région à l’autre. Cette différence dépend du cadre juridique, de la capacité administrative et des traditions. Mais le facteur le plus immédiat pour les propriétaires individuels est la manière dont la propriété est classée.
Les gouvernements locaux ont souvent recours à la classification pour ajuster les charges effectives. Une partie de la valeur des machines, des forêts, des mines et des titres peut être laissée de côté. Certains types de propriétés peuvent avoir des tarifs inférieurs. C’est pourquoi deux résidences situées dans la même rue peuvent avoir des taxes très différentes. Selon le type de propriété, l’une des propriétés peut être à usage commercial ou le propriétaire peut avoir contesté avec succès l’évaluation.
Dans les communautés agricoles simples, les impôts fonciers peuvent être étroitement liés aux avantages reçus des services publics. Plus vous possédez de biens, plus vous bénéficiez de routes, d’écoles et de protection policière. Dans les sociétés industrielles complexes, ce lien est rompu. Votre facture fiscale reflète votre valeur estimée, mais pas nécessairement le service public que vous consommez.
La réalité des revenus
Dans la plupart des États, les recettes de l’impôt foncier vont aux gouvernements locaux ou étatiques plutôt qu’au Trésor public. Aux États-Unis, cette taxe représente environ la moitié de toutes les recettes des collectivités locales. C’est l’élément vital des services municipaux.
Cela crée des tensions. Les municipalités ont besoin de revenus. Les propriétaires ont besoin d’un logement abordable. Si les valeurs estimées ne suivent pas le niveau des prix, les revenus sont à la traîne par rapport à la croissance du revenu national. Les systèmes d’évaluation informatisés peuvent contribuer à combler cette lacune, mais des défis subsistent dans de nombreux domaines.
Les frais de recouvrement sont également un facteur caché. Par exemple, en Grèce, les impôts fonciers représentent moins de 0,5 % de l’ensemble des recettes fiscales, mais consomment plus de 1 % des dépenses de l’administration fiscale. Cette inefficacité doit venir de quelque part. Cela signifie généralement un taux d’imposition plus élevé pour les contribuables ou une réduction des services dans d’autres domaines.
Transition historique de la terre à la valeur
L’histoire de l’impôt foncier est une histoire de tentatives pour trouver des normes d’évaluation équitables. Dans l’Antiquité, les impôts étaient calculés en fonction de la superficie du terrain. Les systèmes médiévaux utilisaient souvent la production brute ou le revenu annuel de la propriété. Plus tard, le concept de « capacité de payer » est apparu, mêlant biens personnels et richesses immatérielles.
Les biens personnels sont difficiles à identifier. Les actifs incorporels sont presque impossibles à taxer car ils sont faciles à cacher. Cela a conduit à l’abolition de la « taxe foncière générale » aux États-Unis.
Au début, les colonies de la Nouvelle-Angleterre taxaient tous les domaines visibles. En 1800, certains États avaient adopté des « lois générales sur l’impôt foncier ». Au milieu des années 1800, les impôts fonciers étaient devenus la source de revenus la plus importante pour tous les États. Cependant, l’inclusion des actifs incorporels entraîne une double imposition. Une hypothèque est une créance sur un bien immobilier. Taxer les terres et les hypothèques est injuste et facile à éviter.
Actuellement, l’immobilier représente à lui seul la majorité de l’assiette de l’impôt foncier américain. Ces calculs incluent très peu d’actifs incorporels. Si cette simplification réduit les coûts de mise en application, elle réduit également les ressources des collectivités locales.
État vs contrôle local
Aux États-Unis, les impôts fonciers constituent une source de revenus importante pour les gouvernements locaux. Les gouvernements des États en dépendaient énormément. À l’heure actuelle, peu d’États reçoivent de cette source plus qu’un petit montant de revenus.
Cependant, l’État continue d’évaluer les propriétés d’exploitation des chemins de fer et des services publics. Cela crée un système patchwork. Certaines autorités insistent pour que l’État prenne en charge les impôts fonciers. Ils croient que l’État gérera plus efficacement. Le gouvernement souhaite également éliminer les inégalités dans la capacité des municipalités à percevoir des impôts. Ceci est particulièrement important pour le financement des écoles publiques, où les atouts locaux déterminent les ressources éducatives.
Ce déséquilibre structurel est important lors de l’achat d’une maison. Les taux d’imposition locaux ne reflètent pas seulement les besoins locaux. Cela reflète le délabrement de la manière dont nous finançons l’éducation et les infrastructures. Les manifestations à Atlantic City ne concernent pas seulement des factures élevées. Il s’agissait d’un système dans lequel le fardeau pèse de manière disproportionnée sur ceux qui en ont le moins les moyens, et dans lequel les mécanismes d’endettement et d’ajustement économique sont lents et imparfaits.
La prochaine fois que vous recevrez une facture de taxe foncière, ne regardez pas le total. Regardons la méthode d’évaluation. Regardez les exemptions. Comprenez que ce système est conçu pour taxer la valeur totale et non la valeur nette. Ce fait change votre façon de penser aux prêts hypothécaires, aux capitaux propres et aux coûts du logement à long terme. Le débat se poursuit pour savoir qui devrait imposer la taxe et comment elle devrait être calculée. Mais l’impact sur votre portefeuille est immédiat et indéniable.
Qui gère l’administration de la taxe foncière ?
Les fonctionnaires contrôlent presque toutes les phases de l’administration de la taxe foncière. Ils déterminent ce qui est imposable, déterminent sa valeur, appliquent les taux d’imposition et encaissent l’argent. Lorsque les impôts suivent le revenu, l’accent se déplace de la valeur du capital vers le rendement réel de la propriété. Cependant, l’évaluation reste encore une question de jugement. Il ne s’agit pas d’un sous-produit automatique d’autres transactions telles que la paie ou la vente au détail. Étant donné que le prix de vente peut être manipulé pour réduire la taxe, le prix du marché déclaré peut devenir peu fiable pour certains évaluateurs.
Modèle de valorisation : capital, marché, loyer
Trois approches principales dominent l’évaluation moderne. Les pays européens s’appuient généralement sur les valeurs du capital. La logique est que vous pouvez estimer la valeur du capital en traitant la valeur locative comme un rendement du capital. Les États-Unis et de nombreux pays européens ont actuellement du mal à trouver des estimations à la juste valeur. L’Asie s’est traditionnellement concentrée sur la valeur locative. Dans ce modèle, les impôts sont calculés sur la base des revenus locatifs bruts moyens tirés du bien dans des conditions normales. Certaines juridictions asiatiques empruntent une voie plus simple et peut-être moins équitable. Nous facturons un montant fixe au lieu de la performance réelle du marché de l’unité de mesure du pays.
Les défis physiques et liés aux données
Les problèmes administratifs proviennent de deux sources. Premièrement, définir ce qui existe réellement. Où sont les limites ? A quoi ressemble le terrain ? Combien de machines y a-t-il en inventaire ? Deuxièmement, attribuer une valeur. Cela nécessite du personnel professionnel. Nécessite l’accès à divers flux de données. Les gouvernements locaux ont rarement la capacité de fournir ce service à grande échelle.
Une meilleure gestion de la taxe foncière nécessite une cartographie plus précise. Des méthodes améliorées sont nécessaires pour décrire avec précision les propriétés. Un plus grand nombre de sources de données et des techniques d’évaluation plus sophistiquées seraient très utiles. Les calculs vont du simple au complexe.
「La valeur déterminée par l’objet de l’imposition n’est pas une conséquence ou un sous-produit automatique de transactions effectuées à d’autres fins.」
Dans le cas d’une maison individuelle, la vente de biens similaires (c’est-à-dire de biens comparables) constitue une base solide pour l’évaluation. Les immeubles de bureaux et d’appartements sont valorisés en fonction de leur rendement. Des propriétés uniques nécessitent des approches différentes. Les bâtiments d’usine et les structures spéciales qui font partie intégrante d’une entreprise doivent être évalués sur la base des coûts de reproduction. Cela signifie estimer le coût de duplication de la structure moins l’amortissement. La valorisation des actions, des machines et des équipements d’une entreprise dépend souvent des registres de l’entreprise.
L’écart professionnel
Une bonne évaluation nécessite un personnel professionnel permanent. Ils ont besoin d’un salaire à temps plein dans le secteur privé. Ils doivent être libres de toute pression politique. Un tel personnel est quasiment inexistant dans de nombreux endroits. Aux États-Unis, les évaluateurs travaillent souvent à temps partiel. Ils sont souvent élus. Ils sont mal payés. Il leur manque souvent la formation spécialisée désormais considérée comme essentielle.
L’inexpérience est associée au favoritisme et à la corruption. Cela se produit au niveau des évaluateurs et au sein du gouvernement local. Le personnel dispose de peu de ressources pour maintenir toutes les évaluations à jour. Le rythme des nouvelles constructions dépasse le cycle d’évaluation. Les cartes et les enregistrements deviennent rapidement obsolètes. Grâce aux dernières technologies de traitement des données, la charge a été réduite dans une certaine mesure, mais le travail requis dépasse ce que la plupart des gouvernements peuvent supporter.
Attrait et réalité du marché
L’assiette fiscale dépend de l’estimation d’un fonctionnaire. Il n’existe pas de test de libre marché comme la taxe de vente. Il n’y a pas d’autodéclaration comme l’impôt sur le revenu. Les contribuables ne participent pas à la détermination de l’évaluation. Les gouvernements locaux proposent souvent une procédure d’appel. Les résultats sont souvent dénués de sens. Certains contribuables ne connaissent tout simplement pas le processus. Certains pensent que les économies potentielles n’en valent pas la peine.
La procédure d’appel est compliquée par une pratique courante. Dans la plupart des pays, l’immobilier est évalué à une fraction de sa valeur marchande actuelle. La loi pourrait préciser une évaluation à 100 pour cent. La réalité est différente. Ces valorisations inférieures à celles du marché sont compensées par des taux d’imposition plus élevés. Ils luttent contre un système qui sous-estime tout le monde, pas seulement eux-mêmes.
Les taux d’imposition nominaux sont un mensonge. Les valeurs estimatives sont souvent inférieures à la valeur marchande, donnant une fausse impression de ce que les propriétaires paient réellement. Si vous ne regardez que le tarif indiqué, vous ne voyez pas le véritable fardeau.
Historiquement, les mathématiques étaient faciles. Les collectivités locales tirent presque entièrement leurs revenus de l’impôt foncier. Le calcul est simple. Divisez les dépenses estimées par la valeur totale estimée. Disons que la ville a besoin de 400 000 $ pour fonctionner. Si la valeur imposable totale de toutes les propriétés est de 40 millions de dollars, le taux d’imposition est exactement de 1 %. directement. Prévisible.
Ces jours sont révolus.
Désormais, les fonctionnaires commencent par les revenus qu’ils s’attendent à percevoir aux taux d’imposition actuels. Ils demandent ensuite aux électeurs s’ils approuveraient des augmentations d’impôts pour financer les nouveaux services. C’est un calcul politique, pas un calcul mathématique. Lorsque les gestionnaires souhaitent maintenir les taux des fonds généraux à un niveau bas malgré une augmentation de la demande pour un service particulier, ils fixent souvent des « taux spéciaux ». De cette manière, une opposition généralisée des électeurs peut être évitée en séparant les coûts des besoins particuliers.
Comment modifier les politiques d’impôt foncier de l’État
Les gouvernements des États américains considèrent traditionnellement les impôts fonciers comme un outil flexible. Leurs principaux revenus proviennent d’autres sources fiscales. Si ces ressources ne suffisent pas, le taux de la taxe foncière est augmenté. S’il y avait un excédent, ils le réduisaient.
De nombreux États disposent encore de cette autorité constitutionnelle. Si votre principale source de revenus fluctue, la possibilité d’ajuster les tarifs à la hausse ou à la baisse reste un outil important pour équilibrer les budgets.
Comprendre les plafonds et les limites des taux d’imposition
Les limitations de tarifs sont partout. Ils sont basés sur les constitutions ou les statuts des États. Tous les niveaux de gouvernement, y compris les comtés, les villes et les districts scolaires, sont soumis à un taux plafond maximum.
Ces plafonds ne sont pas toujours statiques. Ils peuvent être modifiés par référendum ou par un acte législatif spécial. Mais ces restrictions empêchent-elles réellement la croissance des dépenses publiques ? Les preuves ne sont pas claires. Il est difficile d’évaluer leur efficacité.
De toute évidence, cela a des conséquences inattendues.
Pour contourner ces montants maximums, des districts spéciaux ont été créés. Ces unités disposent d’un pouvoir fiscal indépendant. Ils opèrent en dehors des limites tarifaires standard. Par conséquent, même si le fonds général peut être limité, la charge fiscale totale peut néanmoins augmenter par ces canaux alternatifs.
Le système est donc fragmenté. Vous payez le tarif plafonné de votre ville. Des frais supplémentaires sont facturés pour l’eau ou la protection incendie. Le taux nominal semble faible. Le coût total est plus élevé. La responsabilité est diluée.
Comment le paiement de la taxe foncière affecte réellement votre portefeuille
Les impôts fonciers sont un exemple classique d’incidence fiscale. Peu importe qui coupe le chèque. La question est : qui va vraiment perdre ?
Regardez le sol. C’est de l’immobilier. Il ne peut pas être déplacé. Imposer des taxes nuit généralement aux propriétaires. C’est ce qu’on appelle la capitalisation. Les prix du marché ont été ajustés à la baisse en fonction de l’impôt futur à payer.
Pensons aux mathématiques. Disons que le terrain génère un revenu annuel de 1 200 $. Le rendement est de 6 % et la valeur est de 20 000 $. Taxe supplémentaire 300$ par année. Le bénéfice net est tombé à 900 $. La valeur est tombée à 15 000 $. Les acheteurs paient moins d’avance. Ils ne paient aucune taxe en plus du prix d’achat. Le prix est la réduction pour la taxe.
Cela ne signifie pas que les terrains deviendront moins chers en termes absolus. Cela signifie que les terres ne s’étendent pas aussi vite sans impôts. Il s’agit d’un frein à l’appréciation, pas d’un crash.
De nouvelles structures changent l’équation
Le bâtiment devient chaotique. espace commercial de la nouvelle maison. améliorer.
Le fardeau a changé. Cela dépend de la région.
Si une seule petite ville imposait cette taxe, les promoteurs la prendraient probablement eux-mêmes en charge. Ou augmenter les loyers. Ou réduire les salaires. Il s’agit d’un jeu localisé.
Mais la situation changerait si « toutes » les juridictions imposaient la propriété. Les propriétaires de capitaux sont les premiers à être touchés. Les économies diminueront. Les prix augmentent. Les salaires stagnent. Les effets à long terme s’étendent au-delà de la possession d’une maison. Cela affecte l’ensemble de l’économie.
Coûts professionnels
La construction nécessite de l’argent. Les impôts rendent le capital coûteux.
Les entreprises considèrent la taxe foncière comme une dépense d’exploitation. Ils essaient de le transmettre.
Les prix sont plus élevés pour les consommateurs. Vous payez moins à vos fournisseurs. Les travailleurs reçoivent de bas salaires.
Si vous ne pouvez pas le transmettre ? Le retour sur investissement diminue.
Dans les domaines à faible fiscalité, les concurrents ont un avantage. Ils ne subissent pas les mêmes pressions. Ils peuvent voler des parts de marché. Ou profitez simplement de marges plus élevées.
Qui paie vraiment ? Généralement des consommateurs locaux. Parfois de la main d’œuvre locale. Généralement des propriétaires fonciers locaux.
Cela prend du temps. Quelques mois. Peut-être quelques années. Les prix ne changeront pas immédiatement.
Les services publics réglementés sont différents. L’agence détermine les prix. Ce changement est certain. Mais c’est lent. La bureaucratie marche au rythme de son propre tambour.
Le dilemme du propriétaire
Les taxes ne peuvent pas être transférées à votre domicile.
vous êtes piégé.
Mais regardez ensuite le prix d’achat. La taxe était réduite. Plus la taxe était basse, plus le prix du terrain était élevé.
Alors est-ce un fardeau ? Sorte de.
Cela agit comme une taxe à la consommation. Aux États-Unis, ils sont généralement plus lourdement taxés que la plupart des autres biens de consommation.
La déduction de l’impôt sur le revenu est utile. La charge nette est réduite. Mais cela ne l’élimine pas.
Qui paie vraiment ?
Il est presque impossible de mesurer le fardeau en fonction du niveau de revenu.
la valeur capitalisée du terrain ne peut pas être déterminée avec précision sur la base du prix. Elle est cachée dans le prix de la propriété.
Si on le considère comme un impôt sur les revenus du capital, cela devient un impôt progressif. Les ménages les plus riches paient davantage par rapport à leurs revenus.
Mais examinons de plus près la fiscalité dans une juridiction. Le fardeau repose sur les consommateurs locaux. Et les travailleurs locaux. et les propriétaires fonciers locaux.
Cela le rend régressif. Les ménages à faibles revenus consacrent une grande partie de leurs revenus à ces dépenses locales.
Les entreprises transfèrent leur part aux consommateurs. Pensons aux services publics. électricité. service de téléphone. Vous payez leur obligation fiscale avec votre facture mensuelle.
Alors, est-ce proportionnel ? Un peu régressif ?
c’est compliqué.
Une chose est claire. L’effet redistributif est important. Les impôts fonciers servent à financer les écoles. Ils financent des services destinés aux personnes à faible revenu. L’argent circule des contribuables vers les biens publics.
L’équité de cette mesure dépend de la façon dont les coûts et les avantages sont évalués.
Le calcul est clair. Ce n’est pas le cas de la politique.
Un biais caché dans la fiscalité immobilière
Le problème des impôts fonciers ne réside pas seulement dans leur existence. C’est qu’ils sont inégaux. Cette « inéquité horizontale » signifie que deux personnes ayant la même valeur de propriété peuvent payer des montants très différents selon qui évalue la valeur et dans quelle mesure les règles sont appliquées. Le fardeau n’est pas réparti équitablement. Cela frappe encore plus durement certaines industries.
Les chemins de fer et les services publics ont généralement des impôts plus élevés que les autres secteurs. La consommation immobilière et le développement commercial ont des poids différents. L’agriculture aux États-Unis est un exemple de cette incohérence. Les impôts fonciers sur les terres agricoles sont généralement faibles par rapport à la valeur marchande des terres. Mais lorsque l’on considère le revenu réel de l’agriculture, la pression fiscale peut paraître étonnamment lourde. Il s’agit d’un décalage entre la valeur des actifs et la réalité opérationnelle.
Cette taxe existe depuis des siècles et est intégrée à l’économie. Une partie de la charge fiscale se reflète dans le prix de la propriété, obligeant les acheteurs à payer davantage d’avance pour éviter des taxes récurrentes élevées. D’autres ont été adaptés au fil du temps. Le résultat a été un système qui a éliminé certaines inégalités mais en a durci d’autres.
Qui s’en sort ?
Les exonérations érodent l’assiette des recettes fiscales foncières depuis des décennies. Dans de nombreuses régions des États-Unis, environ un tiers de la superficie totale des terres est exonérée d’impôt. Cependant, la plupart de ces mesures ne constituent pas des échappatoires pour les riches. C’est un terrain du gouvernement. Les routes, les parcs, les écoles publiques ou les bâtiments municipaux ne sont pas taxés. Même si cela se produisait, il s’agirait simplement d’un transfert de gauche à droite au sein de la même agence gouvernementale. C’est du bruit administratif.
Les biens de l’État et du gouvernement fédéral sont également souvent exonérés, bien que certaines juridictions exigent des « paiements tenant lieu d’impôts » pour atténuer le choc. Outre la propriété de l’État, le nombre d’exonérations augmente également rapidement. Les institutions religieuses, les écoles et les œuvres caritatives sont en grande partie tirées d’affaire. Dans certains pays, les terrains inférieurs à une certaine valeur minimale sont totalement exonérés d’impôt.
Ces exclusions créent des lacunes dans la couverture. Ils pourraient déplacer le fardeau vers les actifs imposables et augmenter le taux d’imposition de ceux qui restent dans le système.
Exonérations stratégiques et politique sociale
Toutes les exceptions ne surviennent pas par hasard. Il existe également des outils politiques délibérés. Les municipalités accordent des exemptions pour attirer de nouvelles entreprises et promouvoir la construction de logements sociaux. C’est une façon de soutenir la croissance.
Les exemptions résidentielles sont également courantes. De nombreux endroits disposent d’une exonération « propriété » qui réduit une partie de votre facture fiscale. Cette somme est généralement liée aux revenus du propriétaire et vise à fournir une aide à ceux qui en ont le plus besoin. Les seniors, les handicapés et les anciens combattants prennent souvent des pauses supplémentaires. Il ne s’agit pas seulement de réductions d’impôts. Ce sont des filets de sécurité sociale intégrés au code fiscal.
Certaines autorités autorisent des exonérations d’impôt sur le revenu pour l’impôt foncier résidentiel. Il s’agit d’une approche hybride combinant des incitations fédérales ou étatiques avec des impôts locaux. L’objectif est de réduire le coût total de l’accession à la propriété d’un certain groupe.
Le système est compliqué. Les services publics de grande valeur paient des impôts élevés, mais de vastes étendues de terre sont exonérées d’impôt parce qu’elles constituent des biens publics. Les agriculteurs sont coincés entre de faibles impôts fonciers et des pressions élevées sur leurs revenus. Et les exemptions varient selon les juridictions.
Est-ce juste ? Cela dépend du registre que vous consultez. Pour les anciens combattants âgés, leur maison est une bouée de sauvetage. Pour les propriétaires de petites entreprises qui en font les frais
Coûts cachés de la taxe foncière
Aux États-Unis, les gouvernements locaux ne dépendent pas uniquement des impôts fonciers pour fonctionner. Mais ils comptent suffisamment sur eux pour avoir de l’importance. Cela crée une indépendance financière. Cette indépendance permet la décentralisation du pouvoir. Les citoyens peuvent choisir les services qu’ils financent. C’est comme une liberté.
Mais les impôts font plus que remplir le budget. Cela change les comportements. Lorsque les taux d’intérêt augmentent, les gens réagissent. Ils transfèrent de l’argent. Ils changent leurs plans. Le but est simple. L’objectif est simple : payer moins.
Les taux élevés sur les bâtiments désavantagent les villes. Ils se disputent le capital. La concurrence nationale est féroce. La concurrence internationale devient de plus en plus rude. Sauf si vous avez autre chose à proposer. Quelque chose de mieux.
D’où vient le capital ? Économie. La relation entre l’impôt foncier et l’offre de capital est complexe. Peu clair. Cependant, les résultats ont été comme prévu. Les usines détestent les impôts élevés. Les installations de production nécessitent des investissements importants. Si les impôts ne valent pas les bénéfices, l’argent sera dépensé ailleurs.
Les propriétés les plus anciennes souffrent le plus. Les impôts faussent l’allocation des ressources. Dans les nouvelles constructions, les coûts unitaires surfaciques sont plus élevés. Les anciens paient moins. Les bidonvilles paient très peu.
Cela ignore la réalité. Il ne tient pas compte du coût.
Police. Protection incendie. Ces services n’ont pas d’importance si le bâtiment est neuf ou ancien. Le prix est le même. Probablement plus pour les trucs plus anciens. Cependant, à mesure que les bâtiments vieillissent, les utilisateurs paient moins. Le calcul ne fonctionne pas. Les dépenses publiques resteront inchangées ou augmenteront. Les frais ont été réduits.
Tournez-le. Passer d’un mauvais appartement à un meilleur. Je paierai plus. Cela ne signifie pas nécessairement que vous recevrez plus de services. C’est une punition pour avoir amélioré votre vie.
Certaines pratiques peuvent causer des dommages importants aux communautés. La ville doit reconstruire ses vieux bâtiments. ils en ont cruellement besoin. Mais ils sont souvent financés par des impôts qui récompensent la décadence.
Les propriétaires de structures détériorées bénéficient désormais d’un répit. Des amendes sont infligées aux nouveaux propriétaires. Chaque fois que les taux d’intérêt sur les bâtiments (par opposition aux terrains) augmentent, l’incitation disparaît. Ne convient pas à l’entretien. Cela empêchera de nouvelles constructions. Il laisse encore des bâtiments abandonnés. C’est très contradictoire. C’est une mauvaise politique.
Les taux d’imposition varient selon la localité. Cela forme une île. Une enclave à faible fiscalité.
Certaines communautés ont une assiette fiscale solide. Ils ont des obligations proportionnelles à leurs revenus. Vous pouvez maintenir les taux d’intérêt bas. C’est là que les capitaux circulent. Ils attirent les investissements.
D’autres endroits sont également en difficulté. Ils utilisent le zonage pour éviter les biens immobiliers coûteux. Logement à haute densité. Pensez aux écoles. Pensons à nos enfants. Les logements denses nécessitent davantage de services. Alors ils l’excluent.
Cela change le fardeau. Les taux d’imposition dans d’autres domaines doivent être augmentés pour compenser cette différence. Le déséquilibre des finances publiques s’accentue. Les zones plus anciennes souffrent également. Ils sont confrontés à des défis qu’ils n’ont jamais rencontrés auparavant.
Regardez la périphérie de la ville. La banlieue prospère grâce à des tarifs bas. Les centres urbains sont souvent confrontés à des taux élevés. D’autres problèmes surviennent. Les entreprises du centre-ville saignent.
Des taxes élevées sur les structures favorisent la croissance horizontale. La croissance verticale disparaît. L’étalement s’étend. Plus de terres sont consommées. L’impact sur les environs est important.
Prenons l’exemple de la Grande-Bretagne. Les notes sont déterminées par le revenu. Les terrains inutilisés génèrent peu de revenus. C’est nettement en dessous de l’utilisation optimale. L’incitation à l’utiliser efficacement a disparu. Vous êtes simplement propriétaire de la propriété. Vous attendez. Il n’y a pas de dépenses.
Le deuxième concerne les ressources naturelles. Bois. Minéraux. Les impôts fonciers affectent l’exploitation forestière et minière. Cela peut conduire à un épuisement prématuré. Épuisement non rentable.
De nombreux États en sont témoins. Ils ont changé. Ils se tournent vers les « indemnités de départ ». Basé sur la production. Basé sur l’extraction. Eviter le gaspillage. Alignez les incitations.
Ce changement est important. Cela change la façon dont nous valorisons ce qui se trouve sous terre. Cela change notre jugement sur ce qui se trouve au-dessus. Cependant, le système n’est pas figé. Cela change encore. Réagit toujours au stress.
Pourquoi la taxation à la valeur du site reste un instrument fiscal controversé
Cette idée n’est pas nouvelle. Les physiocrates français du XVIIIe siècle aimaient ce concept. Mais Henry George a vraiment fait mouche. Son livre Progress and Poverty (1879) fait plus que proposer un impôt foncier. plaidait en faveur d’un impôt unique sur les terres. Le but est simple. supprimer d’autres impôts. Il s’est appuyé sur des économistes britanniques tels que David Ricardo et John Stuart Mill. Cette logique est suffisamment bonne pour être encore discutable.
La base centrale de l’imposition de la valeur foncière est l’équité. Une grande partie de ce que nous payons pour la terre n’a rien à voir avec la terre elle-même. Ce qui compte, c’est ce que la communauté construit autour d’elle. Les rues. Écoles. infrastructure. Cette valeur est créée par la société. Vous ne pouvez pas facturer de frais pour la création d’un terrain. C’est ça. Ainsi, en le taxant, les citoyens peuvent récupérer la valeur qu’ils ont contribué à créer.
“Les communautés peuvent récupérer une partie de la valeur qu’elles créent grâce à la fiscalité foncière, y compris la valeur créée par les routes, les écoles et autres installations.”
Il y a également un aspect efficacité. Les taxes foncières modifient l’utilisation des terres. À l’heure actuelle, posséder des terrains vacants dans des emplacements privilégiés ne coûte pas cher. Cela encourage la spéculation. De lourdes taxes rendent coûteuse la possession de terrains vides ou sous-utilisés. vous commencez à l’utiliser. Ou vendez-le à quelqu’un qui vous le vendra. Cela peut améliorer l’efficacité de l’utilisation des terres.
Ensuite, il y a les incitations à la construction. Les taxes sur la construction empêchent la construction de nouveaux bâtiments. Ils pénalisent l’amélioration. Transférez ce fardeau sur la terre. Réduisez les impôts sur les améliorations. Du coup, il est devenu rentable de moderniser les vieux bâtiments. Une nouvelle construction est désormais possible. Les avantages fiscaux des structures de qualité peuvent être importants par rapport au résultat net. Vous obtenez plus de bâtiments. Mieux.
Un mécanisme de transfert de la pression fiscale
Cela semble très propre. Mais la mécanique est difficile. Même si les taxes foncières deviennent plus sévères, le montant total payé par les utilisateurs pour le site reste le même. Cela change simplement qui garde l’argent. Les propriétaires individuels possèdent moins. Le Trésor public reçoit davantage. Le système de prix attribue toujours les terres. Les gens sensés continuent de payer des prix élevés pour l’immobilier à Manhattan.
C’est le problème. Personne ne paie les prix de Manhattan pour cultiver du blé. Le marché a éliminé les utilisations inefficaces. Cependant, le propriétaire foncier n’a aucun coût de production. Cela ne « crée » pas de valeur pour le lieu. Alors pourquoi devraient-ils conserver tous les avantages ? Les partisans soutiennent que le gouvernement peut couvrir la plupart d’entre eux. Le propriétaire garde le terrain. Le public reçoit l’augmentation non méritée.
À long terme, cela déplace la richesse. Les propriétaires profitent moins de la plus-value. Les gens ordinaires en attrapent davantage. Les taxes sont proches du prix réel de la prestation. Il s’agit d’une manière plus équitable de financer le gouvernement local.
Cependant, l’adversaire s’est également battu avec acharnement. Ils font référence à une « augmentation non gagnée ». La valeur des terres augmente parce que la communauté s’améliore et non grâce aux actions du propriétaire. Cette valeur est déjà capitalisée. Les propriétaires achètent de bonne foi et s’attendent à ce que la valeur augmente. Il semble désormais injuste d’imposer une taxe aussi lourde. Il s’agit d’une sanction rétroactive pour les décisions antérieures.
“Les opposants aux taxes sur la valeur foncière soulignent que les augmentations non gagnées de la valeur des terrains sont capitalisées et remettent en question l’équité d’imposer une lourde taxe sur la valeur actuelle des terrains payée de bonne foi par les propriétaires fonciers.”
L’évaluation est aussi un casse-tête. Les évaluateurs peuvent-ils vraiment évaluer eux-mêmes le terrain ? Il est difficile de séparer les terrains et les bâtiments. Des erreurs peuvent conduire à des estimations injustes. Si la base est inexacte, le taux d’imposition ne fonctionnera pas. Il existe également des problèmes structurels. Pouvez-vous tirer suffisamment de revenus de la seule terre sans taxe sur la construction ? Dans certaines villes, la réponse peut être non. L’assiette fiscale pourrait diminuer.
Compromis entre équité et application
Vous vous retrouvez avec un compromis fondamental. Donnez-vous la priorité à l’efficacité théorique et à l’équité d’un impôt sur la valeur foncière ? Ou restez-vous dans le statu quo malgré les distorsions ?
Le statu quo impose les améliorations. Cela entrave le développement. Cela encourage les villes à s’étendre vers des territoires moins chers et plus éloignés. Cela pénalise l’entretien. La taxe sur la valeur ajoutée foncière pourrait interférer avec ces incitations. Il récompense la densité. Il récompense la bonne utilisation des infrastructures existantes.
Cependant, la mise en œuvre demande de la précision. Une estimation foncière précise est nécessaire. Il faut une volonté politique pour extraire la richesse des propriétaires fonciers qui ont acheté au prix le plus élevé. Vous devez disposer d’une source de revenus stable.
Ces références sont révélatrices d’une discussion en cours. Dick Netzer étudie la fiscalité foncière et la réglementation de l’utilisation des terres. Henry Aaron demande qui paie réellement les impôts fonciers. Les finances sont claires. La politique est délicate.
Y aura-t-il de grands changements ? Peu probable. Mais la pression monte. À mesure que la valeur des terrains urbains augmente, l’écart entre ce que reçoivent les propriétaires et ce que les communautés produisent se creuse encore davantage. L’argument selon lequel cette valeur devrait être renvoyée n’a pas disparu. Cela grandit tout le temps.
Et les évaluateurs ? Ils cherchent encore comment fixer un prix sur une vue.